最广为接受的衰退定义是国内生产总值连续两个季度下降。
美国目前正面临衰退的典型前兆,包括高通胀带动利率上升。
美联储正在采取行动,其决策将对任何衰退的持续时间和严重程度产生关键影响。
企业或许能够承受利率上升带来的短期冲击,尤其是那些善用近期低利率和股市看涨行情的企业。
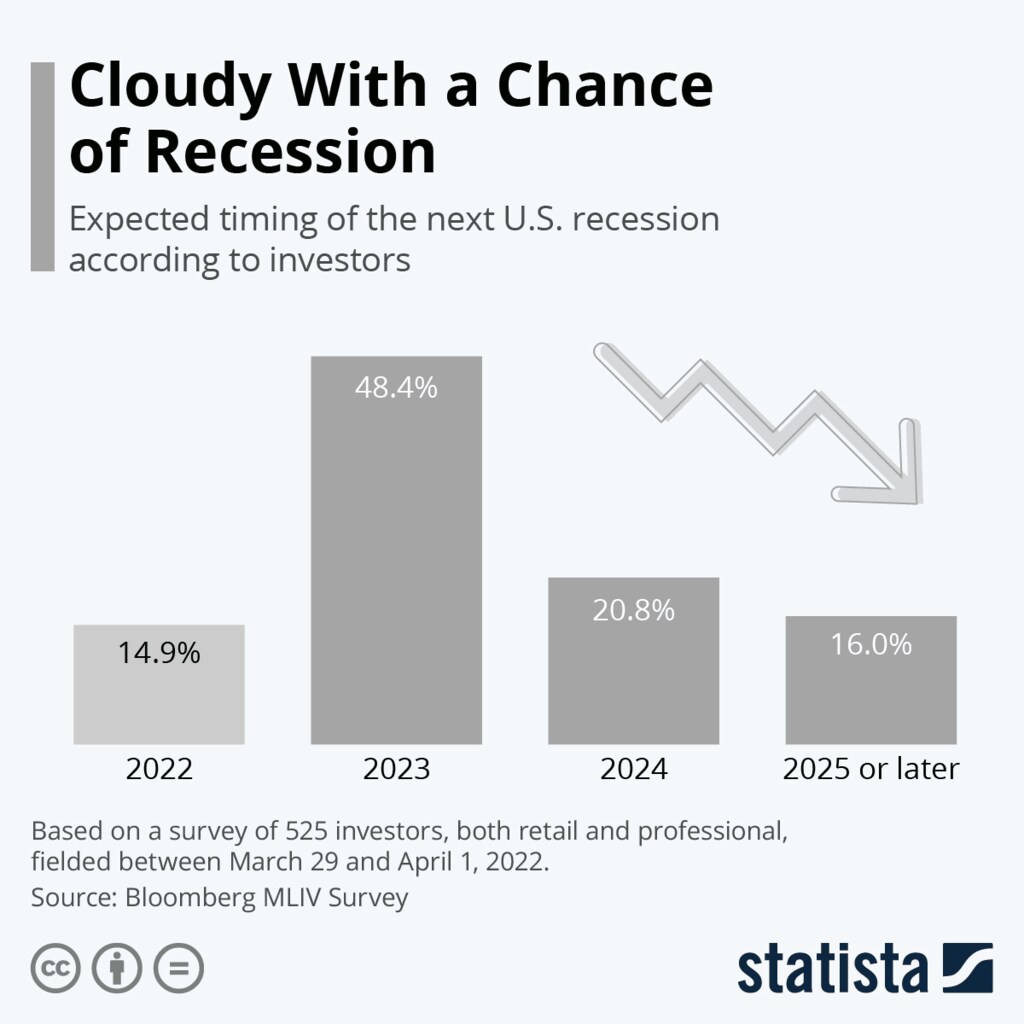
美国是否正走向衰退?对此看法不一,许多经济学家警告称可能出现衰退,而华尔街看涨派则认为这些担忧被夸大了。衰退的典型前兆已经出现:收益率曲线倒挂以及利率上升,而其背后是高通胀(3月为8.5%),此外还有新冠疫情带来的不确定性,以及俄罗斯入侵乌克兰造成的扰乱。
收益率曲线出现倒挂,这是自2019年以来首次,发生于3月29日。当短期国库券的利率高于长期国债时,就会出现这种情况,这表明投资者对经济的信心正在减弱。与此同时,美联储主席杰 Jerome·鲍威尔打破了利率可能大幅上调的猜测,他释放信号称5月将加息50个基点(此前加息通常以25个基点为一档)。他还表示,为遏制通胀,希望以“稍快一些”的步伐缩减美联储资产组合。
最广为接受的衰退定义是国内生产总值连续两个季度下降。根据预测,美国会议委员会预计,美国实际GDP增速将在2022年第一季度放缓至1.5%,较2021年第四季度6.9%的增速大幅下降。白宫确信,尽管存在通胀风险,2022年GDP仍将强劲增长;国际货币基金组织也持相同乐观态度,预计美国今年GDP将增长3.7%。
所有目光聚焦美联储
沃顿商学院房地产与金融学教授苏珊·瓦赫特和金融学教授尼古拉·鲁萨诺夫认为,美联储有能力避免衰退。瓦赫特说:“如今可能引发衰退的主要因素是利率飙升。美联储迄今采取的行动,以及预计今年年底前采取的行动,本身不会引发衰退。”
如果物价没有如预期般放缓,美联储将难以实现软着陆,同时避免经济失稳。
苏珊·瓦赫特
不过,瓦赫特认为,关键问题在于美联储需要采取什么措施才能放缓经济。她说:“如果战争和疫情造成的短缺如美联储所预期的那样得到缓解,我们就能避免被迫陷入衰退。否则,通胀持续的时间越长,我们陷入工资—物价螺旋式上涨的可能性就越大,届时美联储将不得不猛踩刹车。”
鲁萨诺夫说:“美国经济目前相当强劲,但确实存在滑入衰退的风险。衰退持续多久、严重到何种程度,很大程度上取决于美联储的应对;我预计美联储会竭尽所能,将损害降至最低。”
沃顿商学院金融学教授伊泰·戈德斯坦的看法没有那么乐观。他指出,2020年3月新冠疫情暴发是当前讨论的重要背景。他说:“当时普遍预期衰退会持续更久、程度更深,但对2021年的数据进行分析后,结论是新冠疫情引发的衰退非常短暂。在很大程度上,这是因为政府和美联储采取了财政与货币干预措施。”
戈德斯坦指出,这些干预措施助长了当前的通胀飙升,因此需要收紧货币政策(提高利率并缩减美联储资产组合)。他说:“这可能导致衰退。随着我们发现通胀问题比最初预想的更严重,衰退的可能性也越来越大。地缘政治局势也助长了这些变化,使通胀进一步恶化。”
通胀与利率
鲍威尔去年早些时候曾将新冠疫情引发的通胀压力称为“暂时性”,但后来表示,这些压力似乎比预期更强、更持久。
如今可能引发衰退的主要因素是利率飙升。
尼古拉·鲁萨诺夫
沃顿商学院金融学教授杰里米·西格尔近日在CNBC上表示,可预见的未来,高通胀可能会持续存在。“[最新通胀率]8.5%可能是峰值,但同比通胀率将在很长一段时间内维持在6%至7%。有许多非常不利的因素会加剧通胀。”例如,他指出,油价再次突破每桶100美元。他补充说,自己“尤其担心天然气”,其价格自今年年初以来几乎翻了一番。
西格尔问道:“同比通胀率会超过8.5%吗?也许不会,但如果维持在6.5%至7%,情况就算好吗?”他指出,最新数据显示,核心通胀(总体通胀率扣除食品和能源价格)涨幅低于预期。他补充说:“美联储关注的就是[核心通胀]。”
西格尔说:“美联储在接下来的多次会议上都必须继续至少加息50个基点。如果想要放缓通胀,美联储确实必须将[利率]提高到3%至3.5%以上;我仍认为这是可以接受的。”
鲁萨诺夫说:“核心通胀或许已经见顶,但美联储面临巨大压力,需要加息并缩减量化宽松政策期间累积的资产负债表。这种压力已经传导至金融市场,并开始影响房地产市场。尤其是房地产市场即将降温,可能对消费者需求以及部分实体经济活动(例如建筑业)产生负面影响,令人联想到2007—2008年次贷危机初期。不过,鉴于劳动力市场极度紧张,这次的损害可能较小,实际上也可能有助于缓解通胀飙升的势头。”
房价飙升至创纪录水平,而房屋销售则下滑,这与抵押贷款利率上升有关,但仍有理由保持乐观。瓦赫特说:“5.25%的抵押贷款利率已经反映了市场对美联储收紧政策的预期。这一利率涨幅显著且迅速,但仅凭这一点不会扭转推动房价上涨的供需失衡。根据消费者价格指数(CPI)衡量,通胀率为8.5%,借款人仍有购房动力。如果通胀和抵押贷款利率下降,借款人就可以再融资,许多人已经这样做了。当然,现金买家不受抵押贷款利率飙升的影响。”事实上,沃顿商学院房地产学教授本杰明·凯斯近日表示,他预计购房活动的下滑只是暂时的。他是在沃顿商学院商业电台节目中作出上述表示的。
同比通胀率会超过8.5%吗?也许不会,但如果维持在6.5%至7%,情况就算好吗
杰里米·西格尔
不过,瓦赫特表示,利率大幅上升、就业大幅下滑可能会“扰乱房地产市场”。她说:“货币紧缩会通过抵押贷款市场产生影响。最新CPI报告显示核心通胀正在得到控制,因此软着陆仍是最有可能的结果。然而,如果物价没有如预期般放缓,美联储将难以实现软着陆,同时避免经济失稳。”
西格尔指出,近期租金和自有住房指数涨幅放缓,而房价上涨了15%至20%。他说:“[所有这些]都会计入那个[通胀]指数。”
资本市场展望
企业或许能够承受利率上升带来的短期冲击,尤其是过去两年左右善用近零利率和股市看涨行情的企业。鲁萨诺夫说:“[融资成本上升]对财务状况的影响较难评估,不过,过去几年大多数企业都能轻松获得融资,应该有足够资金维持稳健的投资步伐。”他指出,雷曼兄弟倒闭时,2007—2009年大衰退已经持续了一段时间,“所以严格来说,这并非衰退的起因,尽管随之而来的金融危机无疑加深了衰退。”
经历去年股市的一轮牛市后,股市转为震荡,前景喜忧参半。
西格尔认同其他专家的看法,认为企业盈利总体上将强劲增长。他说:“分子会很可观,但分母还在不断变大。”他指的是盈利的折现因子。“我们看到市场剧烈波动,资金也在轮动,这种趋势将持续,流向近期现金流更多的股票。”
资产价格已上涨一段时间,但并非总有基本面支撑,因此股市处于脆弱状态。
伊泰·戈德斯坦
西格尔预计科技股会有所降温。去年强劲上涨后,今年以来科技股波动很大。他说:“我还不敢说科技[股]即将大幅上涨,不过不少科技股的市盈率为19至20倍,价格相当合理。在当前市场中,估值高于这一水平的股票会处于劣势。”
股市既显示出早期预警信号,也反映了经济下行的影响。鲁萨诺夫说:“我们已经看到股市出现波动,若进一步下跌,将是经济即将放缓的良好信号,之后这种放缓会体现在GDP增长上。”他认为就业趋势前景喜忧参半。戈德斯坦补充说:“资产价格已上涨一段时间,但并非总有基本面支撑,因此股市处于脆弱状态。”
衰退会持续多久?戈德斯坦表示,目前尚不明朗,“但考虑到政府和美联储预计将采取的行动,衰退可能不会很短”。他指出,正在形成的经济局面“与近期那些政府和美联储更容易采取措施缩短衰退的时期大不相同”。不过,他也看到了“强劲劳动力市场”这一积极因素。鲁萨诺夫补充说:“目前就业市场极其强劲,到处都缺劳动力;但如果确实出现大幅收缩,就业市场可能会降温。”




