低收入家庭为2008年金融危机付出了高昂代价,这已是众所周知的事实。这反过来又助长了一种争论:富人越来越富,穷人越来越穷。
为应对危机,各国央行采取了非常规的官方政策。它们开闸放水、大幅降息,后果严重。政府和富裕家庭从中获利,储户却受到惩罚。如今,距危机爆发已过去七年,这些被称为“金融压制”的政策仍接近历史高位。
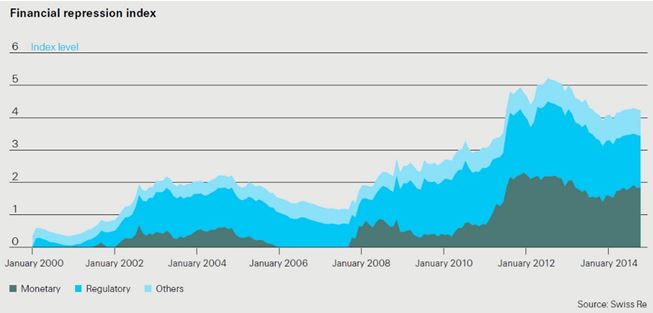
如果不尽快改变这一状况,我们将看到经济不平等加剧,以及广泛的社会和金融不稳定。
这是富人的世界
股市上涨是金融危机引发的市场失衡之一,它使较富有的人群受益,因为他们往往会将更多资金投入股票。遗憾的是,这些“纸面利润”并未带来额外消费或实际经济增长。
仿佛这还不够,储户也受到了惩罚。维持低利率的非常规政策意味着他们失去了利息收入。换言之,他们在缴纳一种“隐形税”。在瑞士、瑞典和丹麦等实行负利率的国家,有些人实际上还要为把钱存在银行而付费。金融压制的成本已由瑞士再保险(Swiss Re)的一份报告量化,报告名为 《金融压制:意外后果》。
储蓄之战
自危机以来,隐形税使美国家庭因利息收入损失而付出高达6700亿美元的代价。相对于GDP而言,该税负在英国最高,约为9%;在德国最低,约为3%;在美国约为4%。
这些数字相当惊人。让我说得更具体些:设想一位50岁的人,即将退休,每月可领取3000美元的年金。在当前环境下,与正常利率环境相比,您每月需要多存700至800美元。这意味着您要么少花钱,要么延长工作年限,要么接受较低的年金。
这是一个恶性循环。储蓄需求的上升进一步削弱了消费增长,导致经济复苏乏力,并加剧了寻求收益的过剩现金。更有甚者,未来几代人将不得不承担这些成本,包括养老金准备金不足。决策者何时才会开始长远考虑?
让机构资金重新投入运用
持续的低利率也对机构投资者的投资组合回报产生了深远影响。由于其经营上需要匹配长期负债,它们将大量资产配置于固定收益证券。自2008年以来,这种低迷的回报已使欧盟和美国保险公司损失约5000亿美元的投资收益。对消费者而言,这最终可能转化为更高的保费。
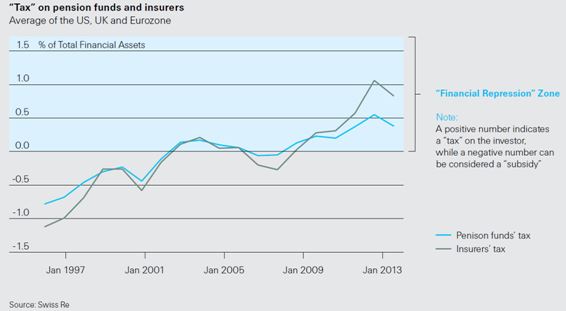
更令人担忧的是,当前的公共干预正把长期投资者挤出市场。它阻碍他们将储蓄资金转向实体经济。促进增长的投资,例如基础设施,所获资金更少,而这类投资本可创造就业,并最终有助于维护金融稳定和整体经济增长。
三项政策愿望,共建可持续的全球经济
那么,我们如何让机构资金重新投入有价值的用途?保护我们的金融未来需要做好三件事:我们需要加强私人资本市场的中介功能;公共部门必须与私营部门携手,支持可交易资产类别的发展;公共部门还必须使长期投资者能够着眼长期视野行动。我们必须终结短期主义!经济属于我们所有人,很快它将属于我们的子女。是时候加强金融市场稳定了,这对其实现可持续发展至关重要。
作者:Martyn Parker,瑞士再保险(英国)全球合作伙伴业务主席
图片:2015年7月10日,加拉加斯一家果蔬店内,可见折成小船状的委内瑞拉玻利瓦尔纸币和一张美元纸币。路透社/Marco Bello




