信任影响经济生活的诸多方面。
研究显示,大规模负向供给冲击会影响产出、通胀和信任。
但研究也证明,历史背景很重要——价格稳定的背景意味着供给冲击后能够更快复苏。
信任在经济生活中的重要性无处不在。对制度质量的信任、对行政和司法部门的信任,以及对法治所保障的稳定环境的信任,都会影响经济主体的行为,并使他们更愿意订立合同、进行规划和投资。如今已有大量文献记录信任对经济发展和增长的重要性。1
信任在标准宏观经济模型中发挥一定作用。如今,这类模型通常纳入宣布通胀目标的中央银行。该通胀目标的可信度通常对货币政策的有效性以及冲击的传导发挥重要作用。因此,可以说,对中央银行的信任关系到货币政策和外生冲击如何传导至经济中。
在我们最近的论文(De Grauwe 和 Ji,2022)中,我们更系统地分析了宏观经济建模中的信任问题。首先,我们扩展了对信任的定义,并假定信任有两个维度。第一个维度是制度层面的,即对宣布通胀目标的中央银行的信任。因此,我们将信任视为中央银行可信度的对应体现。一家已建立起强大通胀目标可信度的中央银行,在承诺维持价格稳定时会得到信任。第二个维度是对未来的信任。我们以对未来经济活动的乐观程度来衡量这一维度。这里的信任意味着相信未来经济活动将保持强劲。反之,缺乏信任意味着对未来经济活动持悲观态度。
其次,我们采用行为宏观经济模型(De Grauwe,2012;De Grauwe 和 Ji,2019)来分析信任。该模型假定经济主体存在认知局限。他们不了解模型的底层结构,也不知道影响经济的冲击分布。在这类信息不完全的模型中,信任对于理解冲击如何传导以及货币政策如何影响经济至关重要。
行为宏观经济模型会产生经济活动繁荣与萧条的内生动态。这些动态由自我实现的乐观与悲观情绪(动物精神)变化所驱动。此类动态出现的根本原因是,个人存在认知局限,无法形成理性预期。由于缺乏理解,个人会理性地采用简单的预测规则,事后检验这些规则的效果,并在发现其他规则效果更好时愿意尝试。事实证明,个人层面预测规则的变化会形成集体性的从众过程,因为有效的规则会被他人效仿。正是这一集体过程构成了乐观与悲观情绪波动的核心,推动经济周期变化,并影响中央银行的可信度。由此可见,信任也是一个内生变量。
我们的主要研究结果可概括如下。首先,聚焦负向供给冲击,我们发现,当负向供给冲击足够大(达到三个标准差或以上)时,产出会出现两种可能的轨迹(见图1)。第一种是“良好”轨迹(绿色),意味着产出缺口相对较小,并且相对迅速地回到稳态值;第二种是“糟糕”轨迹(黑色),表现为产出大幅下滑、复苏较慢。通胀的脉冲响应也呈现出类似的良好与糟糕轨迹分岔:良好轨迹表现为通胀快速下降,糟糕轨迹则表现为通胀下降较慢。
图1 对大规模供给冲击的脉冲响应(10个标准差)
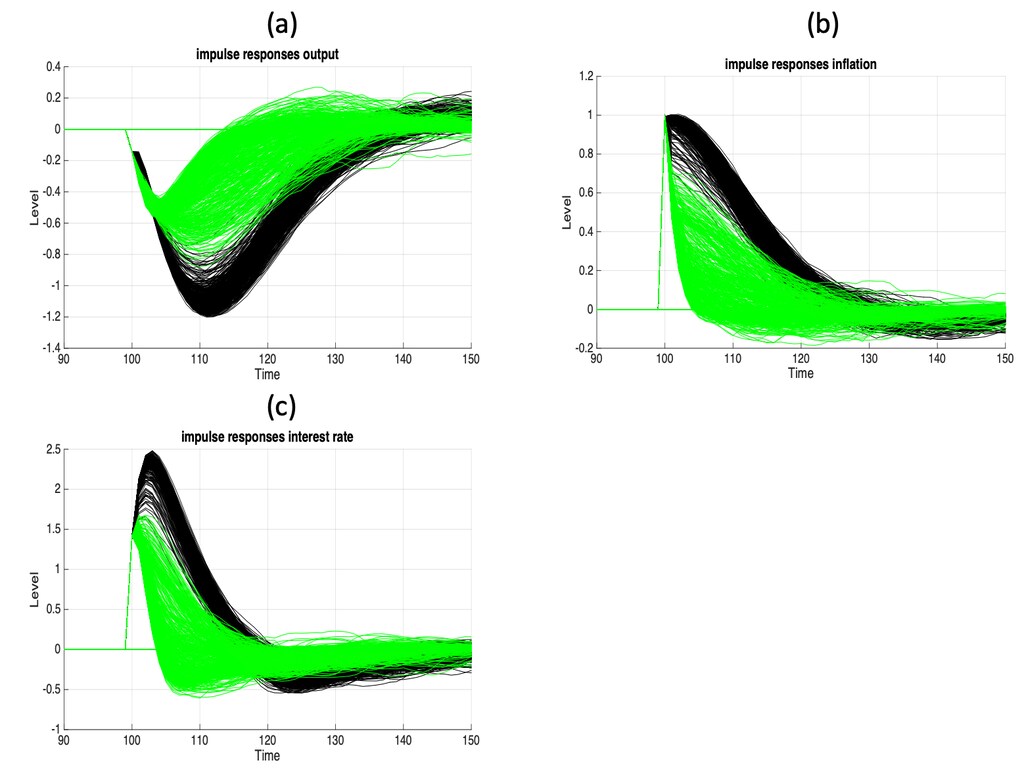
其次,信任也呈现类似的良好与糟糕轨迹。我们发现,在所有产出和通胀的糟糕轨迹中,中央银行的可信度都会降至零。因此,经济处于糟糕轨迹时,可信度也会随之崩塌。没有任何经济主体再信任中央银行:将通胀目标作为预测规则的主体比例降至零,他们全都改用外推规则预测通胀。同时,对未来经济活动的信任(动物精神)也降至最低值(极度悲观)。良好轨迹中则不会出现这些情况。当产出和通胀处于良好轨迹时,我们衡量信任的两个指标都不会下降。这使良好轨迹成为可能。
第三,我们发现,初始条件对于决定最终选择哪种轨迹至关重要。要陷入糟糕轨迹,初始条件必须不利,也就是说,通胀预期必须较高,且对未来产出持悲观态度。这些不利的初始条件会使大规模负向供给冲击将系统推向可信度为零和极度悲观的极限。结果,经济主体预测行为中的均值回归过程会停止,预测完全依赖外推。这意味着,沿着这条糟糕轨迹,推动经济回归均衡的力量十分薄弱。
相反,如果初始条件有利(通胀预期较低且对经济持乐观态度),同样的负向供给冲击就不会把可信度和动物精神推至极限。在这种情况下,预测行为中的均值回归过程会继续发挥作用,缓和供给冲击的影响,最终形成良好轨迹。因此,有利的初始条件就像一道缓冲,既能防止大规模冲击触及边界,也能防止信任崩塌。
综合这三项结果可以得出结论:在不利初始条件下发生的大规模负向供给冲击,会导致信任丧失——既包括对制度(即中央银行)的信任,也包括对未来的信任(表现为悲观情绪)。信任的大幅丧失会放大供给冲击的负面影响。因此,信任是经济平稳回归均衡的关键。信任使均值回归动态得以发挥作用,推动经济回到均衡。反之,缺乏信任会降低经济吸收大规模外生冲击的韧性。没有信任,经济就会漂荡失序,缺少冲击过后稳定经济所必需的锚。
大规模负向需求冲击的研究结果与大规模供给冲击的结果相似,即会出现良好与糟糕轨迹,轨迹与信任相关,而且初始条件对决定后续轨迹的性质十分重要。不过,两者也有区别。一般而言,发生负向需求冲击时,对中央银行的信任损失没有那么显著。这是因为负向需求冲击发生后,中央银行不会陷入两难境地(而负向供给冲击则会使其陷入两难)。因此,中央银行能够更有效地使通胀保持在接近目标的水平,并维持大部分可信度。
我们还进行了敏感性分析,以确定供给冲击和需求冲击必须达到多大程度,才会产生可由初始条件预测且与信任高度相关的良好和糟糕轨迹。我们发现,冲击达到三个标准差或以上时,条件足以使这些冲击的脉冲响应出现分岔。冲击较小(低于三个标准差)时,则不会出现这种分岔。初始条件仍然对决定冲击后的轨迹至关重要,但这些初始条件的预测能力并不强。
我们的研究结果有助于理解20世纪70年代的大规模供给冲击,以及近期新冠疫情引发的供给冲击。在20世纪70年代的供给冲击发生前,通胀和通胀预期不断上升。我们的模型预测,在这样的初始条件下,复苏将耗时很长。许多此前经历过严重通胀的国家确实如此,尤其是在1979年第二次石油冲击之后。据世界银行数据,全球GDP增长率用了五年才回到1979年前4.2%的水平。2 这一增长率直到1984年才再次达到。这场旷日持久的复苏也符合我们模型的预测:在通胀环境下,1979年的供给冲击“迫使”许多中央银行,尤其是保罗·沃尔克领导下的美国联邦储备委员会,提高利率,从而加剧经济衰退。Bernanke 等人(1997)指出,石油冲击对产出的大部分负面影响,都是冲击引发利率上升的结果。
2020年的新冠疫情供给冲击发生前,通胀和通胀预期都处于低位。我们的模型预测,这将有助于快速复苏,主要是因为中央银行无需过多担心通胀后果,因此可以实行扩张性货币政策。如今看来,事情确实如此。2021年的复苏确实很快。欧盟委员会预测,到2022年底,大多数欧盟国家将回到疫情前的GDP增长路径。3 这是否会实现,显然取决于普京对乌克兰发动的战争如何发展;这场战争造成了新的负向供给冲击。
上述分析表明,历史背景很重要。高通胀和高通胀预期的历史会影响供给冲击的作用,并可能导致冲击带来不利结果。相反,价格稳定的历史则能让经济在遭遇同样的供给冲击后沿着更温和的轨迹发展。
参考文献
Acemoglu, D、S Johnson、J Robinson 和 Y Thaicharoen(2003),《制度成因,宏观经济症状:波动、危机与增长》,《货币经济学杂志》 50:49–123
Algan, Y 和 P Cahuc(2010),《继承而来的信任与增长》,《美国经济评论》 100(5):2060-92。
Arrow, K(1972),《赠予与交换》,《哲学与公共事务》(1):343-362。
Bernanke, B、M Gertler、M Watson(1997),《系统性货币政策与石油价格冲击的影响》,《布鲁金斯经济活动论文集》,华盛顿特区。
De Grauwe, P(2012),《行为宏观经济学讲义》,普林斯顿大学出版社。
De Grauwe, P 和 Y Ji(2019),《行为宏观经济学:理论与政策》,牛津大学出版社。
De Grauwe, P 和 Y Ji(2022),《信任与货币政策》,CEPR 讨论论文第17087号。
欧盟委员会,(2021),https://ec.europa.eu/info/business-economy-euro/economic-performance-and...
Glaeser E、D Laibson、J Scheinkman 和 C Soutter(2000),《衡量信任》,《经济学季刊》 95:811–846。
Guiso, L、P Sapienza 和 L Zingales(2004),《社会资本在金融发展中的作用》,《美国经济评论》 94(3):526-556。
Knack, S 和 P Keefer(1997),《社会资本能带来经济回报吗?跨国比较》,《经济季刊》(112):1251-1288。
Putnam, R(1993),《让民主运转起来》,普林斯顿大学出版社,新泽西州普林斯顿。
Putnam, R(2000),《独自打保龄:美国社群的衰落与复兴》,纽约:西蒙与舒斯特出版社。
Tabellini, G(2010),《文化与制度:欧洲各地区的经济发展》,《欧洲经济学会期刊》 8(4):677–716。
尾注
1 例如,Arrow(1972)、Putnam(1993)和(2000)、Knack 和 Keefer(1997)、Guiso 等人(2000)、Glaeser 等人(2000)、Acemoglu 等人(2003)、Tabellini(2010)、Algan 和 Cahuc(2010)。




