跨境收购占外国直接投资流量的绝大部分。此类收购会将国内企业所持有的宝贵资产的所有权(包括技术、商业秘密、资本和分销网络)转移给外国企业。许多政策制定者诟病在其国内产业中发生的跨境收购,理由是此类活动会将国内经济实力转移到外国手中。
Dinc和Erel(2013) 的研究基于来自15个欧盟国家的广泛证据表明,尽管欧盟条约规则并未赋予各国政府基于国籍反对并购(M&A)的权利,但各国政府对国内企业遭外国收购的抵制要强烈得多。
即使没有阻止外国收购活动的法定权力,政府似乎仍拥有相当大的事实权力,因为研究表明,政府对跨境并购的抵制会有效阻碍外国收购。近几周来,法定权力与事实权力之间的界限已经模糊。法国近期授权经济部长阿尔诺·蒙特布尔(Arnaud Montebourg)阻止在“战略性”行业中发生的任何外国并购尝试。此外,澳大利亚行使其权力,阻止了美国公司ADM的收购要约,此举在遭到强烈批评的同时,也被认为有违澳大利亚对外国投资“对商业开放”的传统立场,可能使其他国家担忧该政府在收购活动方面会变得更加民族主义。
所有这些对外国收购国内企业的担忧,都基于这样一种观点:外国企业寻求的国内目标,是表现最佳且拥有最有价值资产的企业。这一问题一直悬而未决,即事实是否确实如此。
是挑樱桃还是挑柠檬?
多年来,关于外国收购目标的证据一直参差不齐。一些理论和数据表明,“柠檬”(即表现相对较弱的国内企业)最有可能成为外国收购的目标。然而,较新的实证研究则指出,“樱桃”(即表现优异的企业)才是外国企业最可能的收购目标。关于外国企业所追逐的是哪一类国内企业(樱桃还是柠檬)存在分歧,这使得政策制定者难以回答其资产、经济网络和生产能力在何时突然落入外国所有者手中的问题。
关于被收购的是哪类企业的疑问,也引发了对国际并购市场效率的担忧。理想情况下,市场交易应将资源转向其最有效的用途。并购市场同样如此,它应将表现较差企业的资产转移给能够更好利用这些资产的企业。
如果国内企业是表现优异的“樱桃”,那么将其资源的所有权转让给外国企业是否最优,并不明确;成为“樱桃”意味着国内企业已经在有效利用其资源。表现不佳的“柠檬”似乎符合这一情形。然而,对于外国企业为何会选择以一种连熟悉当地消费者、法规和分销网络的国内企业都无法盈利使用的资源进入市场,这一问题仍未得到解答。
一切都在于时机
在 Blonigen、Fontagne、Sly和Toubal(2014)的研究中,我们指出,国内“樱桃”还是“柠檬”成为收购目标这一难题,不仅可以通过考察外国收购方所寻求的资产类型来解决,还可以通过考察收购发生的时机来解决。事实上,外国企业寻求的是历史上表现优异的国内目标。实际上,当我们考察过去十年间发生在法国制造业领域的外国收购时发现,即使是生产率最低的国内目标,在被收购前的几年里,其表现也优于其所在行业的典型企业。
请参见下方图1,该图利用了来自法国的详细行政数据,以说明企业在从国内企业转变为跨国企业的过程中,其特征所发生的系统性变化。我们绘制了1999年至2006年间被外国所有者收购的所有制造业企业的全要素生产率(TFP)相对于行业和年度平均值的变化情况,时间跨度为收购前三年至收购后四年。中间线显示了被外国所有者收购的法国平均企业的相对去趋势TFP,而上方和下方的线则分别显示第95百分位和第5百分位的相对去趋势TFP。在被收购前的几年里,外国收购的国内目标确实显得是“樱桃”。它们的TFP全部高于行业-年度平均水平。
图1。
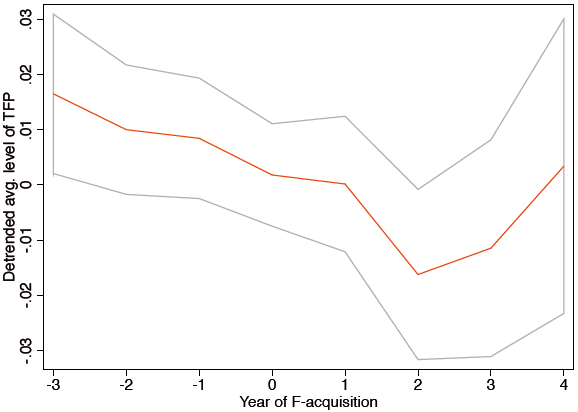
尽管目标企业在被收购前数年表现优异,但图1显示,在被收购前,这些目标企业的生产率相对于其所在行业的其他企业出现了显著下降。生产率的损失如此严重,以至于在被收购时,外国收购的目标企业已不再呈现“樱桃”特征;平均而言,它们与其所在行业的典型企业已无差别。换言之,在通往收购的前几年,国内目标企业的表现落后于其所在行业的其他企业。在这些年份中,目标企业确实呈现出“柠檬”的特征。
外国收购的目标并非纯粹被定性为市场中的顶尖企业或表现不佳的企业,而是外国企业寻求那些曾是其行业明星、但随后遭遇了一系列近期负面冲击的国内企业。因此,外国收购的目标是“待售的樱桃”。
跨境收购活动的这一时间规律相当直观。外国企业寻求的是拥有最优质、最有价值资产的目标。而且不出所料,最具生产率的目标企业,正是最有动力投资开发此类资产的企业。然而,只有当国内企业遭遇命运转折、未能充分利用其宝贵资产时,外国企业才能提出可行的收购报价。在这种情况下,对国内企业而言,将其资产出售给能够更好利用这些资产的外国收购方,更为有利。
结论
这一收购活动的时间规律表明,政策制定者对于放弃其国内企业的国家所有权应有较少顾虑,因为“待售的樱桃”已不再是其经济行业中最优秀、最有价值的经济主体。所观察到的收购活动时间规律还表明了跨境并购市场的效率。跨境收购似乎将生产性资产、技术和分销网络转移给了能够更好利用这些宝贵资源的企业。
与 Vox
作者:Bruce Blonigen,俄勒冈大学经济系社会科学奈特教授;Lionel Fontagné,巴黎经济学院经济学教授,巴黎第一大学(Université Paris I Panthéon Sorbonne);Nicholas Sly,俄勒冈大学经济系助理教授;以及Farid Toubal,卡尚高等师范学院(Ecole Normale Supérieur of Cachan)经济学教授、巴黎经济学院副教授、CEPII科学顾问
图片:放大图片显示的是带有欧洲色彩的塑料骰子。路透社/Christian Charisius




