对于基础设施需求迫切的国家,低利率与增长乏力并存,意味着现在正是加大投资力度的时候。布拉德·德隆和劳伦斯·萨默斯早在 2012年布鲁金斯学会的一篇论文中阐述了理论论据,而本周国际货币基金组织最新《世界经济展望》第三章则提出了实证论据。
劳伦斯·萨默斯 写道,在经济产出不足、公共投资不充分的时期,难得出现了免费的午餐——政府有一种方式,既能增强经济实力,也能改善自身的财政状况。 格雷格·曼昆 写道,“免费午餐”这一观点在理论上确实有可能成立(就像自我融资的减税一样),但我们应当对其能否在实践中实现持怀疑态度(就像自我融资的减税一样)。
撤资之疯狂
阿比亚德等人在国际货币基金组织的博客上写道,公共资本存量的变化表明,基础设施供给的不足日益加剧。过去三十年里,无论在发达国家还是发展中国家,公共资本占产出的比重都大幅下降。在发达经济体,公共投资从20世纪80年代约占国内生产总值的4%降至目前的3%(维护支出也有所下降,尤其是在金融危机之后)。 阿比亚德等人在国际货币基金组织的博客上写道,公共资本存量的变化表明,基础设施供给的不足日益加剧。过去三十年里,无论在发达国家还是发展中国家,公共资本占产出的比重都大幅下降。在发达经济体,公共投资从20世纪80年代约占国内生产总值的4%降至目前的3%(维护支出也有所下降,尤其是在金融危机之后)。
保罗·克鲁格曼 写道,这是撤资之疯狂。实际利率极低,表明私营部门认为将资金用于公共投资的机会成本很小。劳动力市场一直存在大量闲置,因此,公共投资所雇用的许多工人原本可能无事可做——这方面的机会成本也很小。这有力地说明,在经济低迷时期应大幅增加公共投资;这一论据并不依赖于“大乘数效应”的说法,尽管我们完全有理由相信这种说法也成立。
识别投资冲击的方法
《世界经济展望》第三章的作者 写道,与大量文献采用生产函数方法估算公共资本和基础设施资本对产出的长期弹性不同,国际货币基金组织的分析采用了一种新颖的实证策略,可以估算公共投资对一系列宏观经济变量的短期和中期影响。具体而言,该分析沿用奥尔巴赫和戈罗德尼琴科(2012、2013)的平滑转换向量自回归方法,识别出可合理视为外生的公共投资冲击;冲击被定义为预测投资与实际投资之间的差额。《世界经济展望》章节中使用的投资支出预测,取自经合组织当年秋季刊《经济展望》所报告的数据。
《世界经济展望》第三章的作者 写道,识别公共投资冲击时的一个问题是,这些冲击可能会受到产出增长意外变化的内生影响。但所识别出的公共投资创新与产出增长意外变化的相关性很弱(约为–0.11)。识别公共投资冲击的另一个潜在问题是,对公共投资以外的经济变量预测可能存在系统性偏差,导致公共投资预测误差与其他宏观经济变量的预测误差相关。为处理这一问题,研究将公共投资冲击指标对政府支出其他组成部分、私人投资和私人消费的预测误差进行了回归。
主要结果
阿比亚德等人在国际货币基金组织的博客上 写道,相关效益取决于多种因素。作者发现,增加公共基础设施投资的积极影响在以下情况下尤其显著:经济存在闲置资源且货币政策宽松;追加的公共投资支出没有被浪费,而是用于回报率高的项目;以及通过发行债务融资。与提高税收或削减其他支出融资相比,发行债务融资带来的产出效应更大。
欧洲的基础设施投资
马里奥·蒙蒂 写道,欧元尚处于起步阶段时,简单化的稳定公约或许是正确选择,但欧洲已无法再固守这种粗疏的工具。由于未能认识到公共投资应有的作用,该公约促使各国政府停止建设基础设施,而当时恰恰应该加大建设力度。需要的不是偏离规则的灵活性,而是经济和道德层面都严谨的规则。新一届委员会应提出更新财政纪律规则的方案,以体现生产性公共投资的作用。随后,委员会应在2013年规定的限度内,对公共投资给予有利待遇,同时执行现行稳定公约。
劳伦斯·萨默斯 写道,欧洲需要建立机制,在现行预算上限之外实施能够自我融资的基础设施项目。这或许可以通过扩大欧洲投资银行的业务,或在实施财政审查时更多采用资本预算概念来实现。
本文由以下机构合作发布: 布鲁盖尔研究所
作者:热雷米·科恩-塞顿是加州大学伯克利分校经济学博士候选人,也是高盛全球经济研究部的暑期副研究员实习生
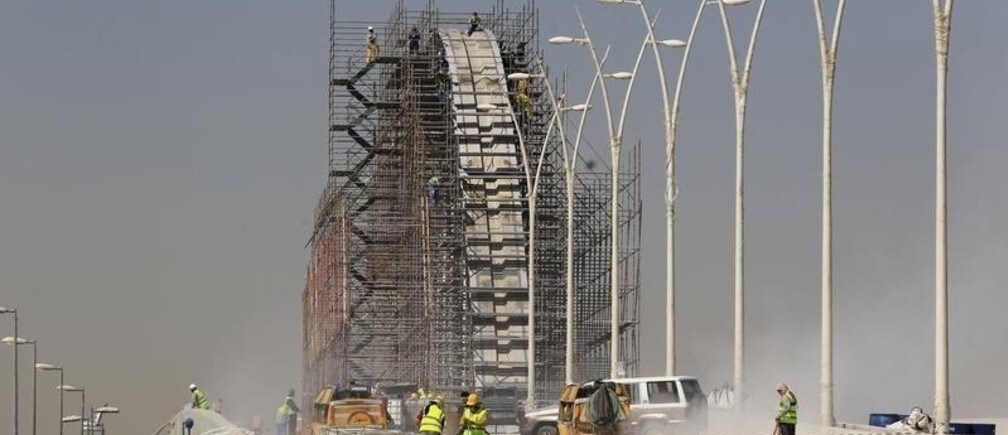
图片:建筑工人在利雅得阿卜杜拉国王路开发项目工地施工/路透社/法赫德·沙迪德




