世界各国央行正在试验所谓的央行数字货币(CBDC)。但它是什么,又为何重要?
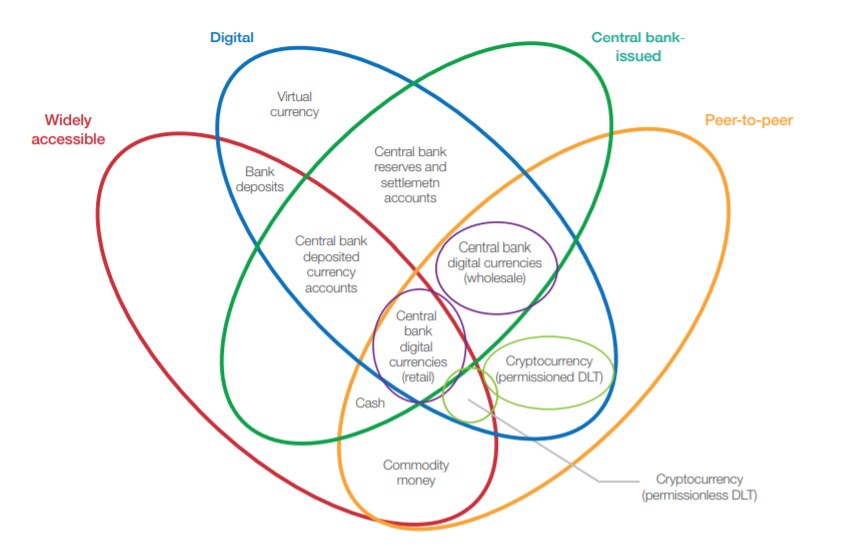
CBDC是一种本国货币的数字化版本,即央行发行与本国货币等值且可兑换为本国货币的新货币,通常同时从货币供应量中相应收回等额货币。
它可以采用分布式账本技术发行,交易将在点对点的基础上运行和结算。CBDC也可以采用传统的集中式技术发行。
CBDC可用于面向公众的一般用途(“零售”CBDC),用于点对点支付以及消费者向商户付款;也可供商业银行和清算所使用(“批发”CBDC),以更高效地处理银行间支付,这些支付可在传统代理行业务及其他支付系统之外进行。
尽管这一设想似乎遥不可及,但根据国际清算银行(BIS)的调查研究,至少有44家央行目前正在或即将开展CBDC相关研究和试验。
正在进行的研究
数十家央行正在探索并在部分情况下实施基于区块链技术的CBDC,这一事实意义重大,它是这项新兴技术在金融和货币体系中潜在应用的早期信号。
央行在全球经济中发挥着最关键的作用之一,它们未来关于实施分布式账本和数字货币技术的决策可能对各经济体产生深远影响。
无论正在进行的研究范围有多广,大多数央行尚未得出结论,相关决策需要根据各国具体情况作出。在某些情况下,CBDC有可能改善现有体系。在另一些情况下,许多央行可能会发现它并不值得投资。例如,丹麦央行在2017年的一份报告中表示:“在丹麦的背景下,尚不清楚央行数字货币能够带来哪些现有支付解决方案尚未涵盖的贡献。”
新兴经济体或许受益最大
在现有金融流程和技术体系尚未高度高效或根基尚浅的情况下,新兴经济体的央行可能从实施分布式账本技术中获得最大收益。它们还可能通过实施CBDC实现更广泛的金融包容性。
泰国银行和南非储备银行等机构正在开展大规模试点,试验CBDC以提高银行间支付和结算效率。东加勒比央行正在探索分布式账本技术的适用性,以实现多重目标,从金融包容性和支付效率,到抵御风暴和飓风的支付系统韧性。
柬埔寨国家银行将成为首批在其面向消费者和商业银行使用的国家支付系统中部署区块链技术的国家之一。该行将于2019年下半年实施区块链技术,作为一项试验,以同时支持金融包容性和提高银行体系效率。
未来四年,我们预计将看到许多央行决定是否使用区块链和分布式账本技术来改进其流程并提升经济福利。鉴于央行流程的系统性重要性,以及区块链技术相对不成熟,央行需要审慎考虑实施过程中所有已知和未知的风险。
CBDC的两种类型
批发CBDC – 批发CBDC的主要应用场景仅向商业银行和清算所提供,供批发银行间市场使用,旨在提高国内或跨境银行间支付的效率。如今,部分国家的这些流程效率低下,给银行带来成本、时间和交易对手风险。
迄今为止,大多数早期阶段的CBDC央行试点都集中于国内使用的批发CBDC。通过采用这种数字货币,各央行希望提高银行间支付以及银行间证券交易和结算的效率。包括南非、加拿大、日本、泰国、沙特阿拉伯、新加坡和柬埔寨在内的多个国家的央行正在试验这一版本的CBDC。
零售CBDC – 零售CBDC向公众广泛提供,其主要应用场景在于可能提高金融包容性,或在现金日益减少的经济体中作为实体现金的战略替代方案。
CBDC可作为现金的替代品或补充,并替代传统银行存款。对某些国家而言,这种数字货币形式可能有助于激励未充分接触银行服务的人群参与银行业务,改善点对点及海外支付,并可能改进KYC/AML功能或遏制非法活动。在现金使用日益减少的地区,它可以成为对抗私营部门开发的零售支付应用的重要力量。
包括东加勒比、巴哈马和柬埔寨在内的多个国家的央行正在试验这种形式的CBDC。重要的是,CBDC也可以在不使用区块链技术的情况下以集中方式发行。瑞典一直在评估这两种形式的CBDC。




