硅谷银行倒闭的全球性影响,引发了人们对当前金融保障措施的质疑。
在利率上升和社交媒体广泛使用的背景下,对该行业的监管变得更加困难。
美国这家银行的监管及监督工作目前正在进行审查。
2008年我还是一名记者时,我有幸报道了我自己银行的倒闭。
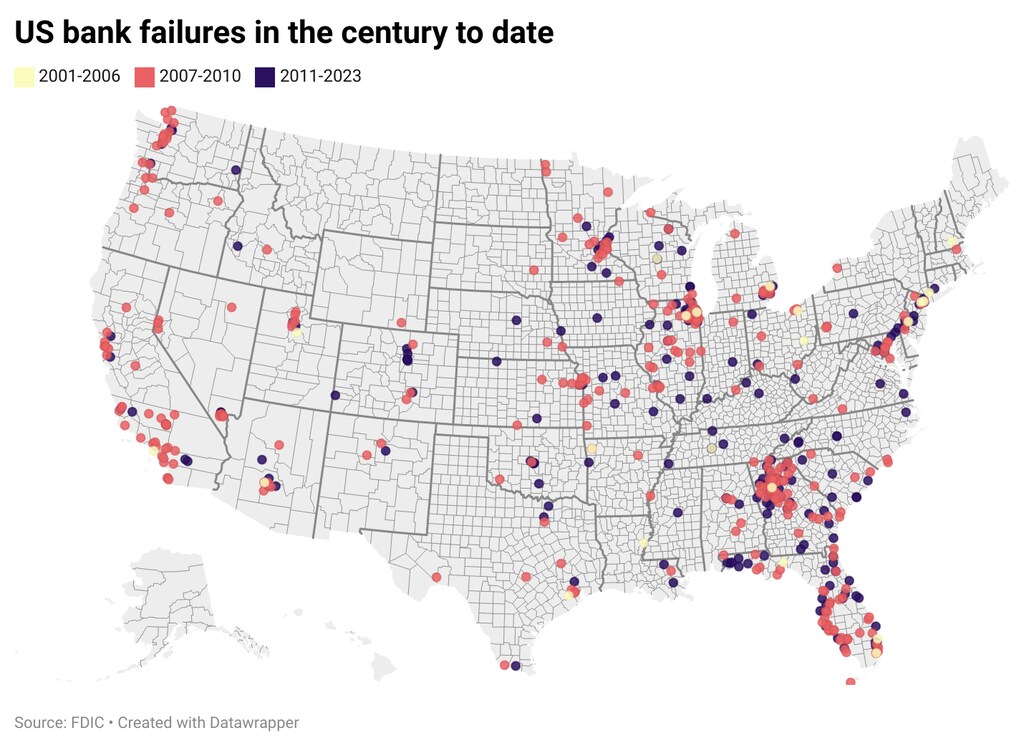
这仍是美国历史上规模最大的一次倒闭,尽管我的账户安然无恙。第二大倒闭事件发生在本月早些时候。
硅谷银行的崩溃引发了人们的疑问:为何在金融危机催生出一系列新保障措施之后不久,一家许多人从未听说过的银行倒闭,就可能引发又一场全球性传染的猜测,甚至是资本主义格局的重塑,正如人们所熟知的那样。
这场乱局揭示了一个问题:保护民众免受以风险为基础的行业侵害,本身存在固有难度。这项任务可能只会变得更加艰巨,如今由于不可避免的不确定性,这一不确定性由利率急剧攀升所引发。
疑问层出不穷:现有防御措施能否遏制来自一个出人意料地脆弱且高度全球化的体系中快速蔓延的危险?硅谷银行或许只是美国第16大的放贷机构,但其倒闭的影响波及从中国的初创企业到以色列的股票市场。
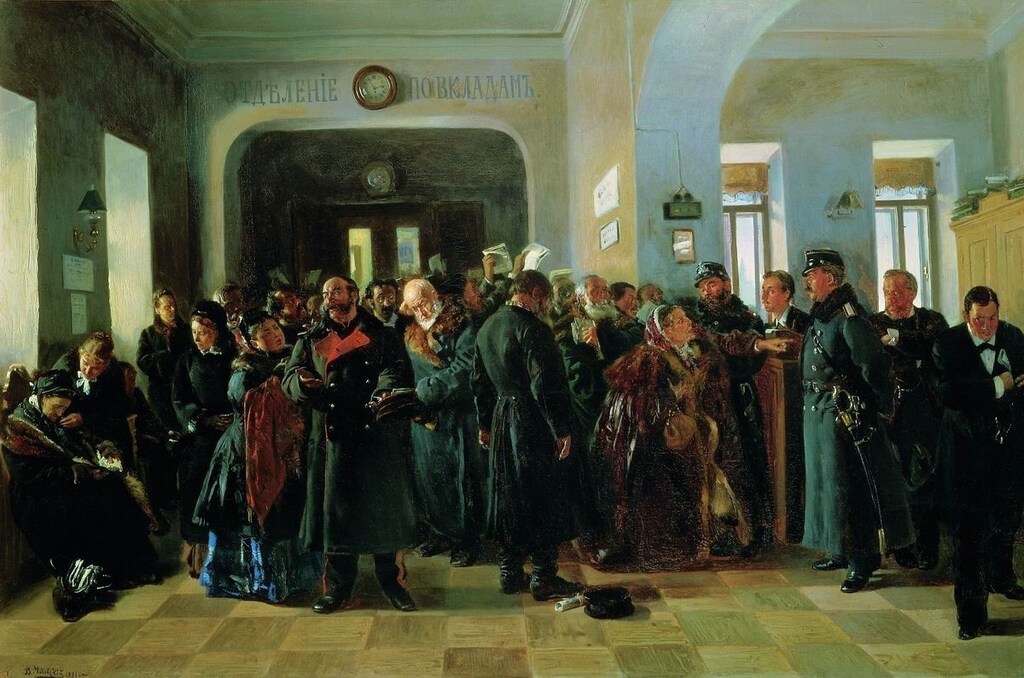
这一切还发生在这样一个时代:关于银行健康状况的破坏性流言能以速度一条推文的速度传播。恐慌挤兑硅谷银行遭遇的恐慌性挤兑耗尽了其关键存款,这很可能是历史上最快的一次。
随之而来的是另一家银行的倒闭,该事件是美国历史上第三大的银行倒闭事件,进一步加剧了对该行业的审查。一家总部位于旧金山的放贷机构随后获得了300亿美元的纾困,以及美国银行股的基准指数大幅下跌。与此同时,欧洲的类似指数也随之下跌,瑞士信贷(该地区最大的银行之一)被迫接受政府主导的收购。亚洲的基准指数曾出现动荡,随后回升,随后又再次下跌。
事实证明,硅谷银行格外脆弱,是因为它过于紧密地关联于科技行业的企业客户(它还做出了一项格外不明智的错误押注——即投资于在利率上升环境中注定贬值的债券)。大型银行的角色无疑已受到质疑,那么高度专业化的银行是否也应受到特别关注?
这并非说监管机构此前没有足够的事情需要考虑。
十五年前全球金融危机爆发后,这些监管机构曾努力形成集体应对。美国扩充了金融监管规则,《多德-弗兰克法案》(2010年通过),要求大型银行定期接受“压力测试”,以检验其承受重大损失的能力(部分内容后来被撤销)。
英国通过了立法,要求银行将零售银行业务与风险较高的投资银行业务进行“隔离”。欧盟曾提议直接拆分大型银行,将零售业务部门与投资银行业务剥离——这一想法最终被搁置。
在更广泛的全球层面,“巴塞尔协议III”改革为应持有的、相对于潜在高风险投资的保护性资本设定了基准。
监管银行业,平息市场波澜
危机期间出现的问题,其规模和范围或许是新的,但银行业的运作方式在很长时间里基本一如既往——只是这里少了一项信用违约互换,或是那里多了一个区块链。一场挤兑发生于两千多年前的罗马帝国银行,随后出现的是一种熟悉的监管反应:救助。
1825年,英国的一场恐慌使许多小型放贷机构倒闭,这些机构在某些方面可谓硅谷银行的前身;它们的资金获取渠道相对狭窄,资金来源有限(想想朋友、家人以及当地农民,而非科技初创企业)。监管改革于次年颁布,使英国银行得以扩张并实现多元化。
约一个世纪后,更多坏消息接踵而至。仅美国一国就有超过1300家银行在1930年倒闭,并引发了全球性经济衰退。政府的应对措施是为存款提供保险(保额不超过一定限额),并禁止将存款吸收与投机性更强的银行活动混为一谈,作为《格拉斯-斯蒂格尔法案》的一部分(类似主题在历史上反复出现,该法案后来大部分被废除)。
电影《生活真美好》上映于大约十年后,它在《格拉斯-斯蒂格尔法案》颁布之后,以某种方式把一场惊心动魄的银行挤兑场景设为这部节日经典中的关键情节。
此后数年,银行倒闭在印度引发了该国也开始为存款提供保险——如今这已是理所当然的做法,几乎在所有拥有银行体系的国家都是如此。
拥有银行账户是一种特权。据估计,14亿名成年人仍未拥有账户,也因此缺乏相应的获得一定财务自主权的能力。
有人认为,这一特权现在应借助更严格的监管加以保护。硅谷银行倒闭后不久,有一点被广泛提及,2018年对《多德-弗兰克法案》的放宽使该银行免于相关要求,例如定期压力测试压力测试。另有观点认为,其近期通过一种被称为“次次级最后贷款人”的机制大举放贷,本应成为一个明确的警示信号。
事实证明,监管机构早已知悉该银行存在多项问题。对其监管和管理的审查正在进行中。
主张加强监管的人士反对这样一种观点:大多数银行实际上可能在较宽松的监管下表现更好,并能根据需要自行开展压力测试。美国参议员伊丽莎白·沃伦近期表示:“我当过老师……我从不让学生自己给自己打分。”表示。
然而,随着恐慌情绪持续蔓延,监管机构当前最重要的作用或许是稳定局面。因为恐惧既具有传染性,又会自我惩罚。
《美好人生》中的挤兑场景令人温情地展现了银行主人对社区的承诺。但事实上,大多数储户其实并不在意他的保证,即他们的存款被用于哪些积极用途,例如为邻居建造住房。
他们只想拿回自己的钱。
关于银行与监管的延伸阅读
如需更多背景信息,以下是来自世界经济论坛战略情报平台的延伸阅读链接:
根据该分析,近期得到的一个教训是:金融体系远比公众所被告知的更为脆弱。(LSE Business Review)
简·奥斯汀与硅谷银行有何共同之处?根据这篇文章,19世纪初英格兰和威尔士对陷入困境的私营银行(包括这位小说家的兄弟所拥有的银行)的监管应对,对当前局势具有借鉴意义。(The Conversation)
你是否想知道自己的银行在投资什么?这是一份分步指南,教你找到其资产负债表,并评估其所反映的风险。(Next City)
根据该分析,银行“容易陷入自我实现的预言”。这意味着一旦信心被充分削弱,糟糕的事情就可能发生。(Harvard Business School Working Knowledge)
根据这篇文章,快速上升的利率注定会造成受害者,而为抗击通胀而推高利率的央行官员正“走在一条狭窄的道路上”。(The Conversation)
“还有许多其他银行,确切地说有186家,看起来确实可能面临挤兑。”一位金融学教授发表了看法。(Kellogg School of Management)
“监管机构理应认识到,它们之所以存在,是因为银行家总是忍不住想要冒险。”这篇文章深入探讨了繁荣、崩溃与救助的循环。(ProPublica)
在战略情报平台上,你可以找到与以下主题相关的专家分析信息流:银行业、全球风险以及数百个其他主题。您需要注册后才能查看。