每年春天,国际官员都会像燕子飞往卡皮斯特拉诺一样,准时涌向华盛顿特区,参加国际货币基金组织和世界银行的年度会议。在会上,他们交流各自经济体的情况和政策前景。由于这些官员一周内会参加多场活动,回声室效应逐渐形成,并由此产生对全球经济状况的总体认知。世界各地的政策制定也会受到这种认知的影响。
这一次,整体氛围偏向乐观。据国际货币基金组织工作人员称,正如其《世界经济展望》所报告的那样,发达经济体今年和明年的实际国内生产总值预计都将增长约2%。这将使失业率降至6%以下,与2008年金融危机前的水平相差不大。通货紧缩或令人不悦的通胀放缓如今仿佛已成过去,消费者价格通胀率稳定在约2%,这也是多数主要央行的目标。
但正如新英格兰的居民都知道的,四月的阵雨并不总会带来五月的鲜花;有时带来的只是更多、更冷的阵雨。我们不想扫官员们的兴,但担心他们过于满足于经济状况趋于稳定。醒目的总体数据之下,几乎没有证据表明根本性问题已经解决。
这并非第一次出现这种情况。1945年以后的历史中,曾有过两个“失落的十年”:一些经济体在严重金融危机后艰难复苏——包括1982年至1992年间拉丁美洲约十个国家,以及1992年至2007年的日本——其表现都逊于自身趋势增长率,也逊于同类经济体。
这段历史看似黯淡,但年度实际国内生产总值增长人均在拉丁美洲和日本的相关年份中,分别有60%和75%的年份为正。事实上,实际国内生产总值人均在至少四分之一的这些年份里增长超过2%。也就是说,回头看,这些国家曾透过大部分时间密布的乌云,瞥见几缕阳光。
经济活动加速或许能鼓舞官员,但总量水平同样重要。金融危机以来,欧洲实际国内生产总值平均而言仅勉强保持正增长;2016年的水平比按截至2007年前十年趋势推算的水平低约20%。这被列为两个世纪以来严重金融危机后最缓慢的复苏。而总体数据掩盖了许多问题:例如,希腊和意大利在《人均《世界经济展望》预测期(截至2022年)内都无法恢复到危机前的实际国内生产总值水平。
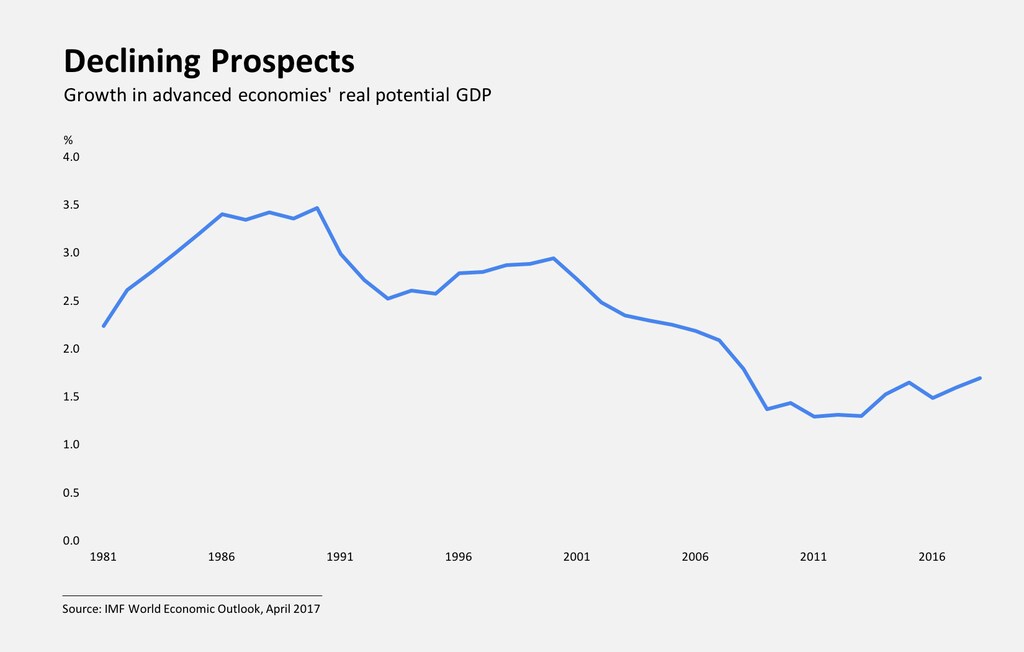
没错,危机后支出面临的阻力是增长的重要障碍,部分原因在于这种阻力持续存在。但这一时期经济表现的核心问题,是潜在产出增长停滞。国际货币基金组织称,发达经济体实际潜在国内生产总值的增速——可以把它理解为总供给的潜在趋势——本世纪以来已减半,从2001年的2.71%降至几年前低至1.28%。美国的情况更为严峻;据美国国会预算办公室称,其波动幅度是上述水平的两倍,从约4%降至1.5%。但七国集团所有经济体都存在这一现象,因为人口老龄化导致人口增长放缓,更多人退出劳动力市场,而且每增加一小时劳动时间,带来的额外产出也很有限。
生产率(即每小时产出)是否会继续低迷,很难预测。但数据就是数据,它们清楚地表明,生产率增长疲弱已有一段时间。
潜在产出的增长并非经济学家的抽象概念。如果收入预期走势确如目前所见开始下行,我们未来可用于满足需求的资源就会减少。如果我们现在已基于收入将会增加的预期而消费和借贷,失望恐怕在所难免。
考虑到一般政府总债务徘徊在名义国内生产总值的106%左右,财政赤字的持续时间也超出预测期,发达经济体确实存在令人失望的可能。随着央行逐步恢复正常货币政策,即使利率不会完全回到危机前水平,财政预算的平衡也只会更加困难。在近期财政克制记录良好的经济体,包括澳大利亚、加拿大和新西兰,私营部门却一直在大量举债。陷入困境时,私营部门的失误往往会转化为公共部门的负担。
代议制政府的运作,在经济蛋糕不断做大时最为顺畅,因为届时可以分配更多资源。例如,美国经济趋势增长率为4%时,实际国内生产总值预计18年即可翻一番,这让父母对孩子的经济前景感到安心。按当前1.5%的趋势增长率,国内生产总值翻番则需要48年,孙辈的经济前景也因此黯淡。在这种情况下,民选官员能否作出艰难决定,推动经济从稳定走向持续复苏?




