全球有20亿人没有银行账户,也无法通过手机或任何其他设备使用金融机构服务。
但在2011年至2014年间,新增7亿成年人开立账户,无银行账户人群减少了20%,从25亿降至20亿。据世界银行全球普惠金融数据库的数据,该数据库基于140多个国家的信息。
根据世界银行的数据,超过20%的无银行账户成年人以现金领取工资或政府转移支付,发展中国家的许多人也以现金支付账单和学费。
2015年工作论文指出,政府和私营企业在减少无银行账户人群方面发挥着“关键作用”。论文还指出,支付数字化也有助于赋权女性并鼓励她们参与经济活动。
普惠金融一直被视为减贫的关键:银行账户对于创办和拓展企业、提高交易效率、安全性和透明度,以及管理储蓄都发挥着重要作用。然而,储蓄和账户未必能减少一国内部的不平等,而且全球一些最富裕的国家贫富差距最大。
世界银行的数据还显示:
没有银行账户并不一定意味着无法借款,因为人们会以更非正式的方式借钱,例如向家人、朋友借款,或在商店赊账。
潜在增长地区包括印度和中国;印度有全球21%的无银行账户人口,中国约占12%。
全球无银行账户人群中,女性略高于一半(55%)。
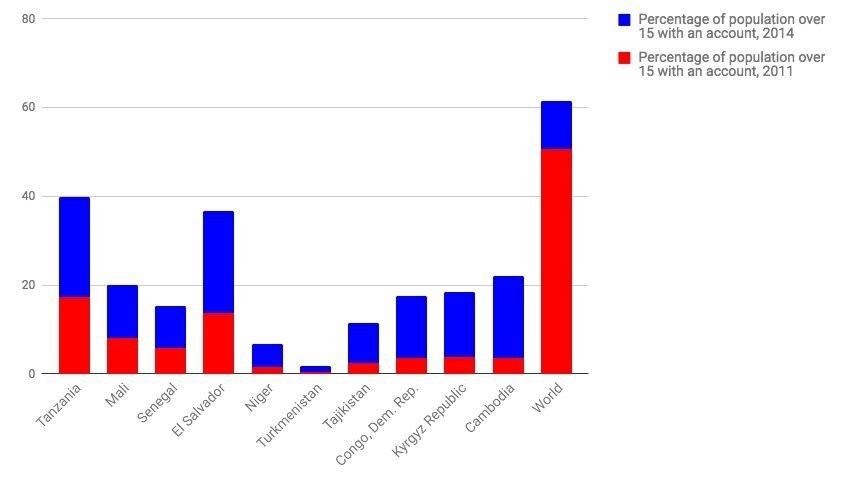
2011年至2014年间,全球拥有银行账户的人口比例从51%上升至62%。
继续向下滚动,查看图表对全球无银行账户人群的说明:
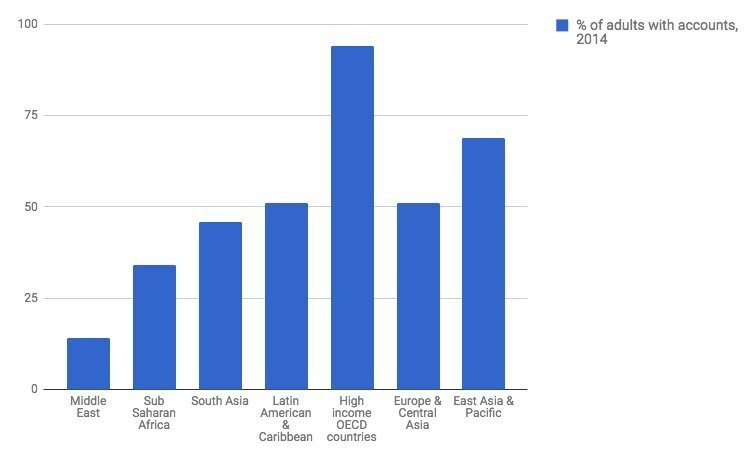
2014年,经济合作与发展组织(OECD)高收入国家的成年人中,绝大多数(94%)表示拥有银行账户;发展中国家的这一比例仅为54%。中东的账户持有人比例最低,平均仅为14%。
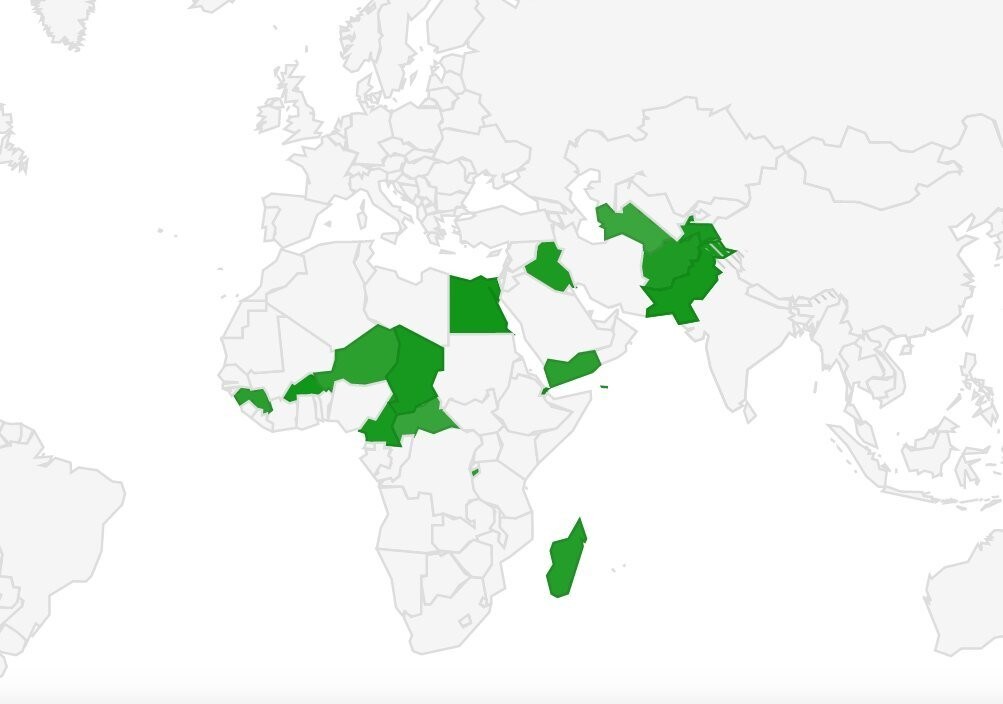
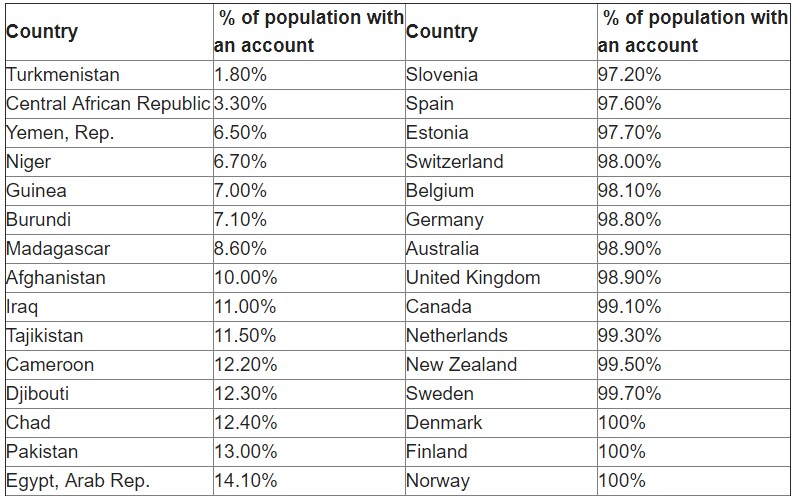
这张地图展示了人口中拥有银行账户比例低于15%的国家。
下面进一步解读这张地图。
2011年至2014年间,这10个国家的账户持有人数增幅最大。
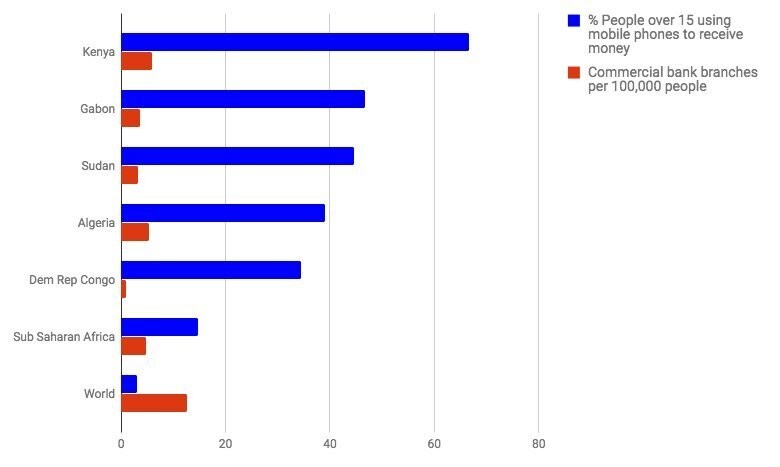
移动货币市场尤其在发展中国家不断扩张。全球成年人中,只有2%拥有移动货币账户;撒哈拉以南非洲的成年人中,这一比例为12%,其中一半没有其他账户。通过手机收款人口比例最高的国家,往往也相对缺少商业银行网点,这表明技术正在帮助克服实体渠道的障碍。
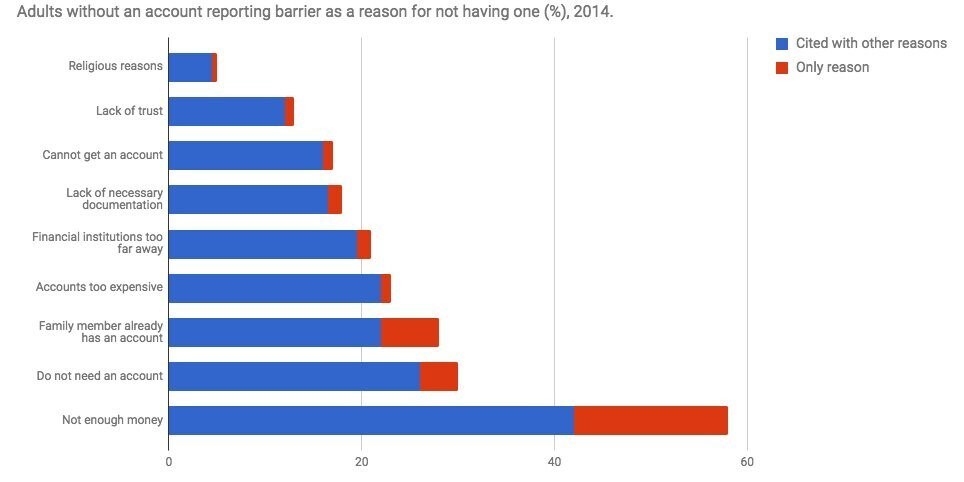
最后,人们最常提及的没有银行账户的原因是钱不够;只有4%的人表示,他们没有账户的唯一原因是自己不需要账户。