2007/8年全球危机之后,世界贸易突然出现前所未有的萎缩,这一事件被称为“大贸易崩溃”(Baldwin 2009)。对此现象的一种常见解释是,全球流动性紧缩后,贸易融资供给减少(Ahn et al. 2011, Auboin and Engemann 2012, Del Prete and Federico 2014, Paravisini et al. 2015)。自2008年以来,经济学家和分析人士一直强调,运转良好的贸易融资市场对全球贸易体系至关重要。人们重新关注贸易融资工具,以及全球贸易融资市场的结构与监管(Asmundsson et al. 2011, BIS 2014, Niepman and Schmidt-Eisenlohr 2016a, 2016b, 2017)。
贸易融资是国际金融中历史最悠久的领域。从国际商业史的开端起,商人和企业就需要营运资金来为商业交易提供融资,并一直在寻找降低远距离贸易风险的方法。然而,人们对贸易融资在漫长历史中的演变所知甚少。在一项近期研究中,我们回顾了从中世纪至今国际贸易融资的主要发展,并比较了其结构和治理方式随时间的变化(Accominotti and Ugolini 2019)。我们的目标是了解过去是否存在其他结构,能够为监管者设计更具韧性的贸易融资体系提供启示。
贸易融资的兴起
历史上,货物贸易融资最广泛使用的工具是汇票。汇票是一方(出票人)向另一方(付款人)发出的私人书面指令,要求其在指定日期向第三人(受益人)支付指定金额。汇票既是国际支付工具,也是信贷工具。
直到近代早期,西欧的贸易融资产品都是由当地商人和银行家发行的各具特色的工具。13世纪,在欧洲主要贸易中心(佛罗伦萨、威尼斯、热那亚、布鲁日等)设有代理人的意大利商贸公司是贸易融资的主要提供者。中世纪汇票正是在这一背景下出现的。最初的汇票并非标准化金融工具,而是由两名当地代理人签订的私人信贷合同凭证,供持票人提交给外国代理人(De Roover 1953)。图1展示了一笔通过中世纪汇票融资的交易。
图1中世纪汇票
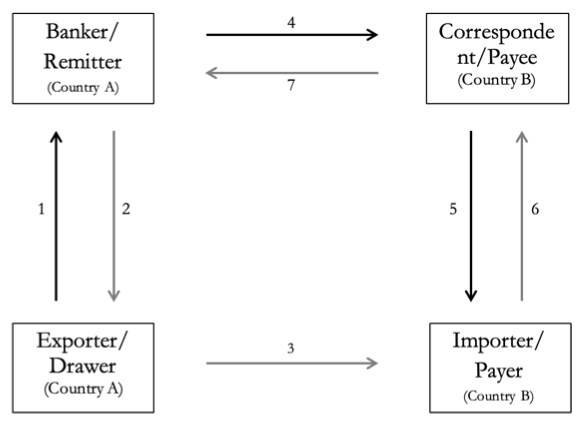
注:此例依据 De Roover(1953,第45–47页)描述的一笔交易。一个在布鲁日(A国)经营的佛罗伦萨出口商(出票人)开出汇票,并将其卖给她在布鲁日的银行家(汇款人,最初也来自佛罗伦萨)。汇票指示巴塞罗那(B国)的进口商(付款人,也是一名佛罗伦萨人)在未来某个指定日期,向这位布鲁日银行家在巴塞罗那的一名指定代理人(收款人)支付指定金额。1. 开出汇票;2. 购买汇票/提供现金;3. 装运货物;4. 寄送汇票;5. 到期时提示汇票;6. 到期时支付汇票/提供现金;7. 到期时贷记汇款人账户。
近代早期,安特卫普和阿姆斯特丹出台新的法律规定,确立了汇票“转让”的权利,即将原债权人对债务人的债权转让给第三方的能力,汇票的性质由此发生了重大变化。汇票转变为可在交易所交易的金融工具。尽管如此,在这一时期,汇票的流通仍局限于相对小规模的商人群体。
第一次全球化时期的贸易融资
从18世纪到20世纪,全球贸易融资市场日益集中于一个主要金融中心——伦敦。当时,伦敦出现了规模庞大的汇票贴现市场,并逐渐发展为世界货币市场。第一次全球化时期,国际贸易主要通过英镑汇票融资。这些汇票由伦敦的专业代理人开出,却由各类国内外投资者购买。以伦敦为付款地的汇票被用于为世界各地的商业交易融资。图2展示了一张以伦敦为付款地的汇票如何为两个外国之间的商业交易融资。
图2以伦敦承兑人为付款人的汇票(或称承兑汇票)
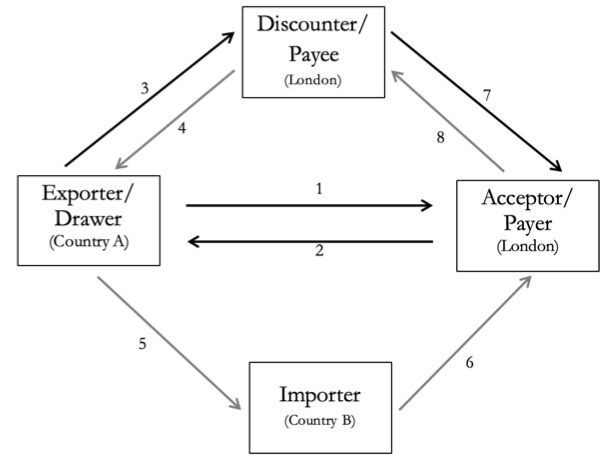
注:A国出口商向B国进口商出售货物,需要为生产和运输融资。进口商指示出口商开出一张以与其有业务往来的伦敦承兑人为付款人的英镑汇票。承兑人收取费用后在汇票上签字(“承兑”汇票),由此承诺在汇票到期时向持票人偿付(保证付款)。出口商按市场利率将汇票贴现给伦敦的一名投资者。到期时,汇票持有人向承兑人要求以英镑付款;与此同时,承兑人已从进口商处收到款项。1. 开出汇票;2. 承兑汇票;3. 出售已承兑的汇票;4. 贴现汇票/提供现金;5. 装运货物;6. 到期前付款(“备付”);7. 到期时提示汇票;8. 到期时支付汇票/提供现金。
进入全球贸易融资市场受到一套非正式治理规则的规范,这些规则由伦敦少数私人和公共机构执行。尤其是被称为“承兑行”的金融机构,专门为希望在伦敦汇票市场借款的外国企业提供债务担保。这些中介机构筛选并监控世界各地的大量借款人;借款人需要承兑行的签名,才能获得伦敦的信贷便利。它们充当伦敦市场的把关者。英格兰银行为货币操作购买汇票,并承诺在任何市场条件下对符合资格的汇票进行再贴现,这也有助于维持汇票的高流动性。英格兰银行通过设定汇票的资格规则,参与了贸易融资产品供给的监管(Flandreau and Ugolini 2014, Jobst and Ugolini 2015)。
因此,伦敦的主导地位赋予英国公共当局和私人机构相当大的权力,使其能够在全球范围内监管贸易融资。这种集中化的市场结构,是第一次世界大战前夕英国帝国主导体系的重要组成部分。
去全球化时期贸易融资的瓦解
第一次世界大战期间及两次世界大战之间,伦敦在全球贸易融资中的重要性逐渐下降。第一次世界大战严重扰乱了伦敦汇票市场的运作;20世纪20年代国际贸易复苏时,伦敦开始面临纽约作为国际贸易融资中心的竞争(Eichengreen and Flandreau 2012)。20世纪30年代初,纽约和伦敦为全球贸易融资的份额相当。
大萧条和1931年的全球金融危机加速了国际贸易融资的衰落。1929年至1933年间,世界出口以前所未有的速度萎缩。1931年危机也严重影响了伦敦和纽约参与发行贸易融资产品的中介机构(Accominotti 2012, 2019)。20世纪30年代中期,许多国家对贸易流动实施数量限制,缩小了提供跨境信贷的空间。
第二次全球化时期贸易融资的重建
在1971—1973年布雷顿森林体系崩溃之前,国际支付仍受到严格的政府管制。20世纪70年代和80年代,资本管制逐步取消,推动国际贸易复苏,并增加了企业的信贷需求。
如今最常见的贸易融资工具是信用证(见图3)和跟单托收(Amiti and Weinstein 2011, BIS 2014, Niepman and Schmidt-Eisenlohr 2016a, 2016b, 2017)。
图3保兑信用证
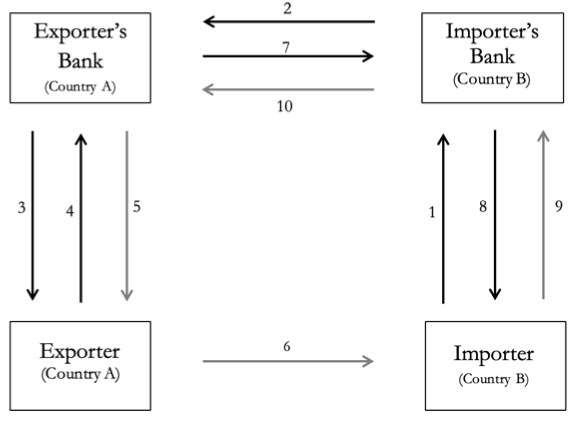
注:A国出口商向B国进口商出售货物。进口商要求当地银行以其为受益人开立信用证,向出口商保证,只要提交单据就会付款。出口商的银行也为付款提供担保(该信用证经过保兑)。开证行接受信用证后,出口商将其贴现给当地银行(获得信贷)。1. 申请信用证;2. 寄送信用证;3. 保兑信用证;4. 出售信用证;5. 贴现信用证/提供现金;6. 装运货物;7. 寄送单据;8. 到期时提示单据;9. 到期时付款/提供现金;10. 到期时贷记账户。根据 Amiti and Weinstein(2011)、BIS(2014)、Niepman and Schmidt-Eisenlohr(2016、2017)对该工具的描述整理。
如今全球贸易融资的结构在两个方面不同于第一次全球化时期。第一,与19世纪全球贸易流量中很大一部分通过伦敦融资的情况不同,如今贸易融资主要由本地机构中介,即出口国和进口国的本国银行或全球性银行分支机构(BIS 2014)。这种分散化市场结构的一个后果是,银行体系欠发达国家的企业可能面临中介服务不足,这一现象被称为“贸易融资缺口”(Asmundson et al. 2011)。
第二,贸易融资产品用于货币市场交易的情况减少,大幅缩小了参与提供贸易融资的投资者范围。19世纪,英镑汇票投资者数量众多且背景各异,因为这类汇票被视为流动性高、安全性强的货币工具。相比之下,如今贸易融资产品大多仍留在发行它们的银行资产负债表上。尽管有人尝试将贸易融资信贷证券化,但由于相关信息不足,对这类产品的需求仍然有限(BIS 2014: 27-30)。
结论
国际贸易融资结构的长期演变对其治理具有影响。19世纪,全球贸易融资市场高度集中,由当时占据政治和经济主导地位的英国实施监管。伦敦对贸易融资市场的垄断受到潜在竞争者的批评,因为这让英国金融机构获得了可观的垄断租金。相比之下,如今占主导地位的分散化结构,使国际社会更难对贸易融资市场实施监管。这种市场结构显然有其优势,但也使进出口企业更加依赖当地信贷条件,并使贸易融资市场治理陷入某种无序状态。




