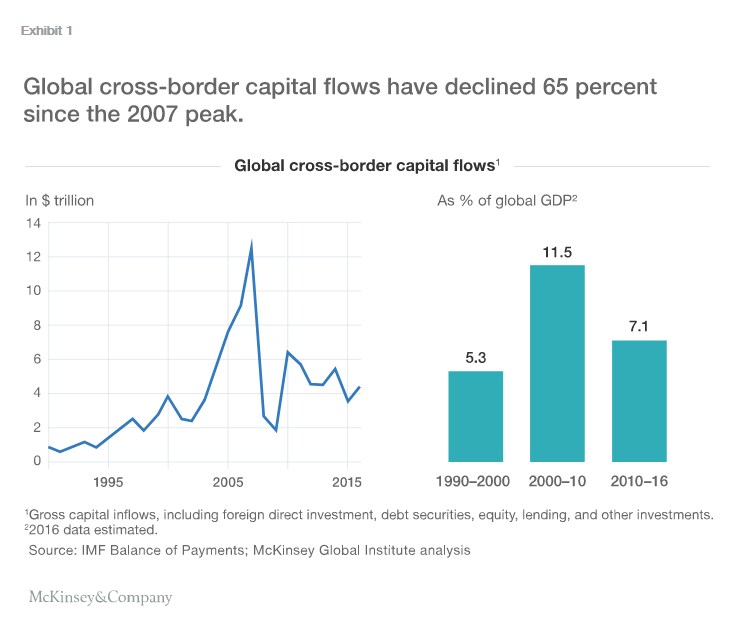
自金融危机爆发以来的十年间,全球金融格局发生了巨大变化。过去十年,跨境资本流动总额缩减了65%,这主要反映了国际银行业务的大幅收缩。
这些数据能告诉我们当今全球金融状况如何?它们是否表明,“金融全球化”——资本的国际流动——已急剧逆转?如果确实如此,这会是件坏事吗?
自2007年末泡沫开始破裂以来,当前的收缩反映出风险厌恶情绪和风险意识有所增强。但根据一项最新研究,麦肯锡全球研究院认为,正在形成的是一种更具韧性的全球金融一体化形态。
危机发生前,随着全球许多大型银行向国际扩张,跨境银行业务迅速增长。它们彼此间增加了贷款,也投资于其他外国资产。例如,欧元诞生后,欧元区银行大幅扩张。欧元区银行及其子公司持有的外国债权从2000年的6.6万亿美元飙升至2007年的23.4万亿美元。最重要的是,这一增长的大部分发生在欧元区内部。当时,一个一体化的欧洲银行市场正在形成,因此有人认为,共同货币和统一规则几乎消除了国家风险。
如今显而易见的是,许多机构只是在盲目跟风,而非执行审慎的商业战略。随后,美国金融崩溃令它们受挫,欧元区自身的危机接踵而至,全球主要银行于是缩减海外业务,出售部分业务、退出其他业务,并任由到期贷款不再续借。自2007年以来,全球银行已出售至少2万亿美元资产。
瑞士、英国和美国的银行都参与了这场撤退,但欧元区银行处于其风暴中心。危机爆发以来,欧元区银行已削减7.3万亿美元的外国债权,降幅达45%。其中近一半来自欧元区借款人(尤其是银行)的借款组合缩水。人们对货币区内贷款近似于国内贷款的看法已不复存在。
随着金融危机不断演变,通过“减记”和“内部纾困”让私营部门承担损失,成了令人担忧的选项。从风险角度看,国内市场相对更具吸引力,因为银行在这些市场拥有规模优势和市场知识。例如,在德国,三大银行的外国资产占总资产比例从2007年的65%降至2016年的33%。这并非只是因为整体资产负债表缩小;同期国内资产增长了70%。
欧元区及其他地区正在形成一个可能更稳定的金融体系,至少银行业是如此。银行被要求重建资本,新出台的流动性规则降低了杠杆率和脆弱性。压力测试和处置准备——该行业所谓的“生前遗嘱”——大大降低了复杂经营模式的吸引力。这些变化也都使海外业务的吸引力下降。
跨境资本流动的构成更加多元,也表明稳定性有所提高。尽管跨境贷款年度流量总额减少了三分之二,外国直接投资却更为坚挺。外国直接投资是最稳定的资本流动类型,体现了企业的长期战略决策。与股权相关的头寸(外国直接投资加证券投资)目前占跨境资本流动的69%,高于2007年的36%。
衡量稳定性的最后一个指标是全球失衡正在缩小,包括资本账户和金融账户余额的总体失衡。2016年,这类失衡降至全球GDP的1.7%,低于2007年的2.5%。此外,剩余的赤字和盈余分布在比危机前更多的国家。2005年,美国吸收了全球净资本流动的67%;到2016年,这一比例已减半。与此同时,中国在2005年占全球净资本盈余的16%;去年这一比例仅为1%。除德国和荷兰等少数例外,欧元区内部的失衡也有所下降。如今,发展中国家再度成为资本输入国。
这些情况都不应成为自满的理由。全球金融体系的联系更加紧密,必然伴随更高的传染风险。过度行为随时可能卷土重来;事实上,尽管增长前景平平,一些发达经济体的股票和房地产市场仍在创下新高。资本流动总额的波动性也依然令人担忧。自2010年以来,三分之一的发展中国家和三分之二的发达经济体都经历了资本流入总额的大幅波动。贷款流动尤其不稳定:超过60%的国家经历过不同程度的年度波动,波动幅度中位数相当于发达经济体GDP的7.7%,以及发展中国家GDP的3%。
一些观察人士认为,应采取更多措施控制体系中的风险;如果风险只是从银行转移到了影子银行,那么他们或许是对的。但总体而言,韧性增强、稳定性提高的迹象随处可见。因此,过去十年采取的行动意味着,下一次危机来袭时,体系的脆弱性会有所降低,而危机必定会再次发生。




