2008年金融危机十年后,对市场自我调节能力的信心再次破灭。世上根本不存在某个单一的真实利率,能够促使投资者将所有现有储蓄投入生产性投资,并促使雇主以现行工资雇用所有愿意工作的人。
大萧条随1929年股市崩盘而来时,几乎所有人都承认资本主义不稳定、不可靠,且易陷入停滞。然而,在随后的几十年里,这种看法发生了变化。资本主义在战后的复兴,尤其是冷战结束后急于走向金融化全球化的浪潮,使人们对市场自我调节能力的信心重新复苏。
如今,在2008年全球金融危机过去漫长的十年后,这种令人感动的信心再次破灭,因为资本主义固有的停滞趋势重新显现。种族主义右翼的崛起、政治中间派的分裂以及日益加剧的地缘政治紧张局势,不过是资本主义恶性瘴气的表现。
平衡的资本主义经济需要一个神奇数字,其形式为现行的实际(经通胀调整的)利率。之所以说它神奇,是因为它必须用一块石头同时击中两只截然不同的鸟,而这两只鸟飞翔在截然不同的天空中。首先,它必须使雇主对雇佣劳动力的需求与可用的劳动力供给相平衡。其次,它必须使储蓄与投资相等。如果现行实际利率无法平衡劳动力市场,我们就会陷入失业、不稳定就业、人力潜能被浪费以及贫困。如果它无法使投资提升至储蓄水平,通缩便会出现,并反过来导致投资进一步下降。
要假定这个神奇数字存在,或者即使它存在,我们的集体努力也会使实际利率接近它,需要一种英勇的心态。自由市场主义者如何说服自己,存在一个单一的实际利率(比如2%),能够激励投资者将所有现有储蓄投入生产性投资,并促使雇主以现行工资雇用所有愿意工作的人?
对资本主义能够产生这一神奇数字的能力的信心,源于一个不言自明的道理。 米尔顿·弗里德曼 曾说过,如果一种商品并不稀缺,那么它就没有价值,其价格必然为零。因此,如果其价格不为零,它必然 是稀缺的,因此必然存在某个价格,使该商品的任何单位都不会滞销。同理,如果现行工资不为零,所有愿意以该工资工作的人都能找到工作。
将同样的逻辑应用于储蓄,既然资金可以为能够生产有价值产品的机器提供资金,那么必然 存在一个足够低的利率,使有人能够以此借入全部可用储蓄,并从中盈利地建造这些机器。弗里德曼总结道,根据定义,实际利率会相当自动地稳定在那个神奇水平上,从而同时消除失业和过剩储蓄。
如果事实如此,资本主义将永远不会陷入停滞——除非一个多管闲事的政府或谋取私利的工会损坏了其耀眼的机器。当然,事实并非如此,原因有三。第一,那个神奇数字并不存在。第二,即使它存在,也没有机制能够帮助实际利率趋近于它。第三,资本主义有一种自然趋势,即通过强化约翰·肯尼思·加尔布雷斯所称的 那种类似卡特尔、由管理层主导的“技术结构”,来篡夺市场。
欧洲当前的状况充分说明了那种神奇的实际利率并不存在。欧盟金融体系持有高达3万亿欧元(3.4万亿美元)的储蓄,这些储蓄拒绝进行生产性投资,尽管欧洲央行的存款利率为-0.4%。与此同时,欧盟2018年的经常账户盈余高达4500亿美元。要使欧元汇率贬值到足以消除经常账户盈余,同时消化储蓄过剩,欧洲央行的利率必须至少降至-5%,而这一数字将在瞬间摧毁欧洲的银行和养老基金。
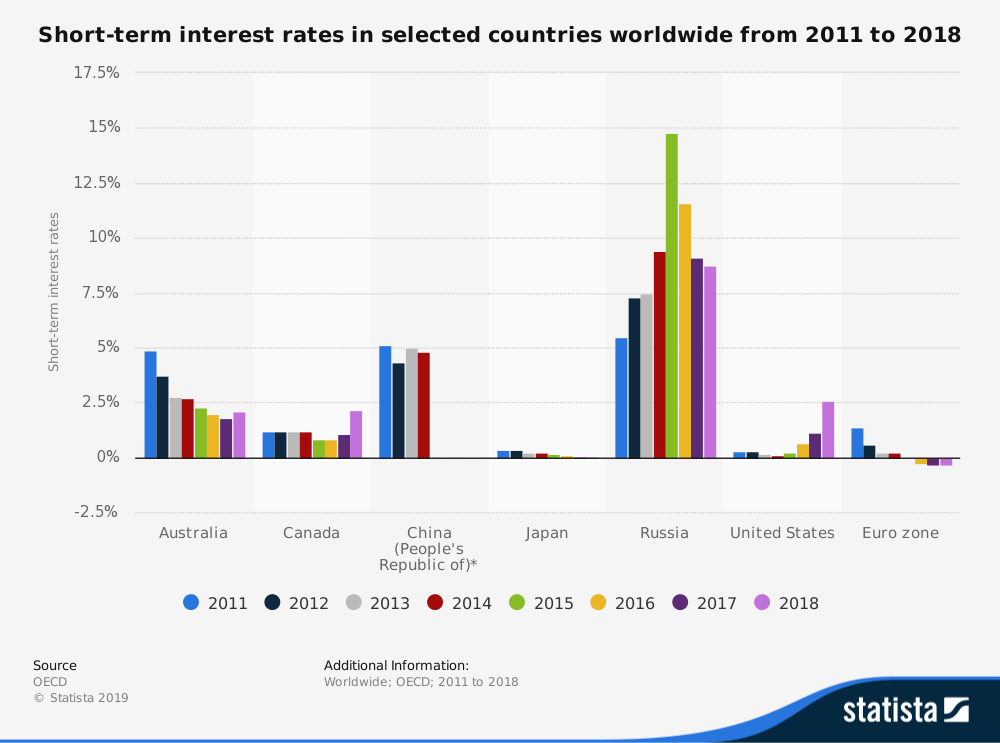
撇开那个神奇利率并不存在的事实不谈,资本主义的自然停滞趋势还反映出货币市场未能进行调整。自由市场主义者假定,所有价格都会神奇地调整,直到反映商品的相对稀缺性。实际上并非如此。当投资者得知美联储或欧洲央行正考虑撤销先前提高利率的意图时,他们担心该决定反映出对整体需求的悲观展望。因此,他们不是增加投资,而是减少投资。
他们不是投资,而是进行更多并购,这些并购强化了技术结构操纵价格、压低工资的能力,并将现金用于回购本公司股票,以提高自身奖金。因此,过剩储蓄进一步增加,价格也未能反映相对稀缺性;或者更准确地说,价格、工资和利率最终反映的唯一稀缺性,是商品、劳动力和储蓄的总需求稀缺性。
令人瞩目的是,自由市场主义者对事实竟如此无动于衷。当他们的教条在现实的礁石上撞得粉碎时,他们便将“自然”一词武器化。20世纪70年代,他们预言,只要通货膨胀得到抑制,失业便会消失。20世纪80年代,尽管通胀率较低,失业率仍顽固地居高不下,他们便宣称,当时存在的任何失业率都必然是“自然”的。
同样,如今的自由市场主义者将尽管工资增长、失业率低而通胀仍未上升的现象,归因于一种新常态——一个新的“自然”通胀率。戴着他们那副乐观主义式的有色眼镜,他们所观察到的任何现象,都被假定为所有可能的经济体系中最自然的一种结果。
但资本主义只有一种自然趋势:停滞。与所有趋势一样,它可以通过刺激手段加以克服。其一是过度的金融化,它以长期的痛苦为代价,带来巨大的中期增长。另一种则是更可持续的方式,即由盈余再循环的政治机制注入并管理的强心剂,例如二战时期的经济或其战后延续——布雷顿森林体系。但在政治与金融化同样失灵的时代,世界从未如此迫切需要后资本主义的愿景。也许,当前加剧我们停滞困境的自动化,其最大的贡献将是激发这样一种愿景。




