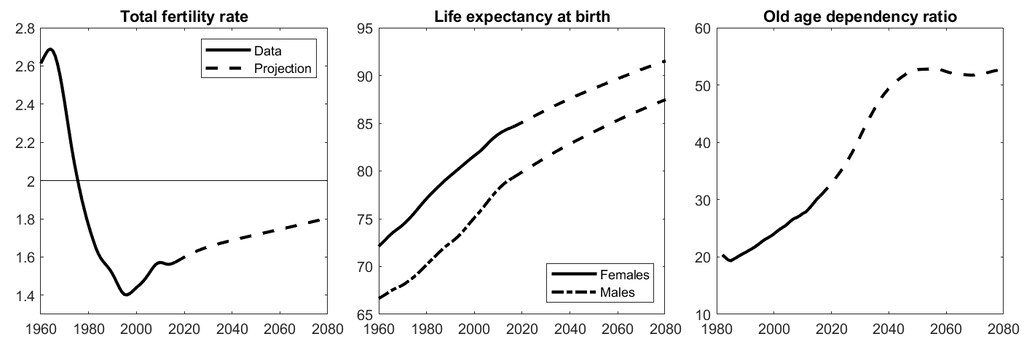
无论发达国家还是发展中国家,许多国家都正经历人口老龄化进程——生育率持续低于保证人口更替的水平,出生时的平均预期寿命也在不断提高。因此,老年人口与劳动年龄人口之比(即老年抚养比)已经上升,并将在未来几十年继续上升。为了直观说明这一进程的规模,欧元区老年人口(65岁及以上)与劳动年龄人口(15至64岁)之比在21世纪之交约为0.25,而预计到2050年该比例将超过0.5(见图1)。
人口转型将带来与经济活动各方面相关的诸多后果。仅举几例:老年人口比重上升可能对人均GDP增长率产生负面影响(Cooley and Henriksen 2018),并影响养老金体系的可持续性(Boulhol and Geppert 2018),还将导致用于医疗保健及相关服务的GDP份额上升(Breyer et al. 2011)。
或许不太明确的是,这些进程是否应被视为对各国央行具有首要意义。人们很容易得出结论:人口变化速度缓慢,因此与货币政策无关(例如Bean 2004,Kara and von Thadden 2016)。在最近的一篇论文中(Bielecki et al. 2018),我们量化了人口趋势对欧元区经济的影响,并认为其对货币政策实施的影响不应被忽视。我们的论证基于欧元区家庭的生命周期模型,我们将该模型输入有关生育率和欧元区死亡风险的过去及预测人口数据,其中过去数据基于欧盟统计局的估算,未来几十年的数据基于EUROPOP预测。
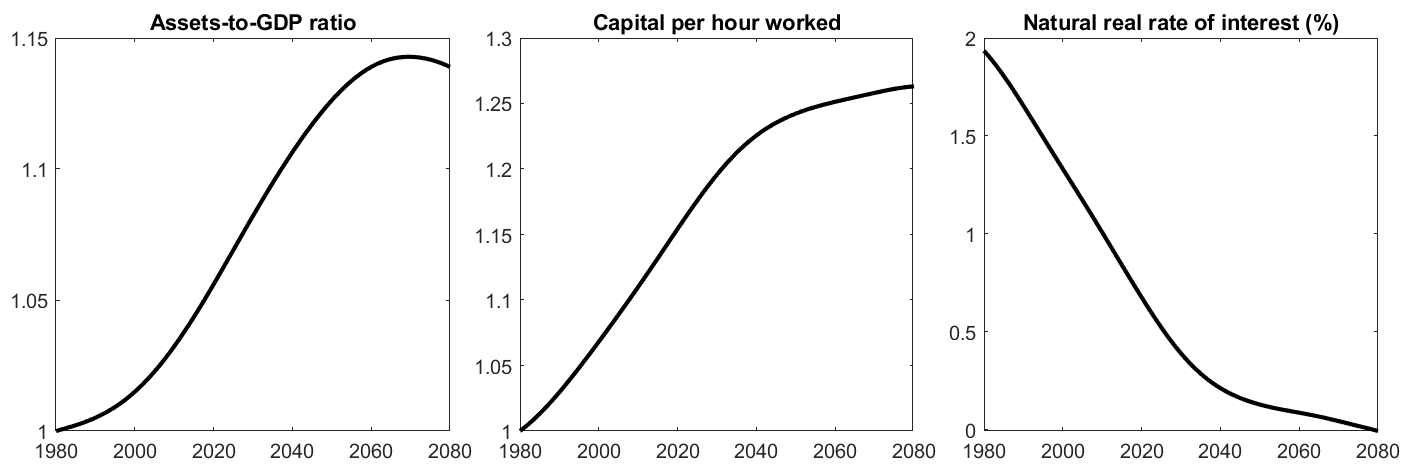
人口老龄化所产生的宏观经济效应如图2所示。面对预期寿命延长,家庭会选择在退休前加快积累资产的速度。此外,由于劳动年龄人口在总人口中的比重下降,资本相对变得充裕。根据我们的估计,这两股力量促使资产与GDP之比在1980年至2030年间上升8%,同期每工时资本水平上升20%。这使自然实际利率(NRI)从1980年的近2%下降至2030年的0.4%。欧元区自然实际利率的下降幅度,略大于对一组发达国家所得的估计结果(Carvalho et al. 2016)。
从货币政策角度看,自然实际利率是一个关键对象。如果央行能够调整其政策利率,使实际利率完全跟随自然实际利率变动,那么(在不存在成本推动型冲击的情况下)产出将处于其潜在水平,通胀率也将处于央行的目标水平。在给定通胀目标的情况下,自然实际利率水平决定了名义利率与零下限(ZLB)之间的平均距离。因此,人口转型对货币政策构成挑战,因为通过压低利率,它提高了触及该约束的概率。这一可能性在理论文献中已被广泛讨论(Eggertsson et al. 2019),而我们对人口趋势的贡献进行了定量评估。根据我们的估计,1980年触及零下限约束的概率在年度基础上低于0.5%,但由于人口发展,到2015年该概率升至近3%,预计到2030年将升至约4%(见图3左侧面板中的实线)。若比较更长时期的概率,这一过程看起来更为显著。我们估计,在1980年代至少触及一次零下限的机会约为4%。由于人口变化,预计这一概率在2020年代将升至30%以上。
重要的是,这些估计假设央行能够实时观察自然实际利率的变化。然而,自然实际利率是一个潜变量,通常需根据存在一定滞后的过去数据推断。我们的额外模拟考虑了这一事实。当我们假设央行逐步了解自然实际利率的变化时,我们的模型表明,这种不完全的认知会产生相当大的通缩偏误。如果自然实际利率呈现长期下降趋势,而央行仅根据过去数据了解这一变化,它将高估其水平。结果是,货币政策立场往往会过度紧缩。因此,我们的模型表明,通胀率可能会持续低于目标最多0.35个百分点(见图3右侧面板中的虚线)。由于较低的通胀会导致较低的名义利率,忽视人口趋势所产生的通缩偏误进一步提高了货币政策受零下限约束的概率(见图3左侧面板)。在这种情况下,2030年触及零下限的概率升至6.5%,而2020年代至少有一年货币政策受到约束的机会约为45%。

我们的结果基于两项关键假设:我们假设退休年龄保持不变,且央行的通胀目标不发生变化。提高最低领取资格退休年龄,将减少预期生存年数,同时减少对非劳动资本收入以支持消费的依赖。这将缓解退休前积累更多资产的需要,同时增加经济中人均工作时数。这两项变化都将减轻对自然实际利率的下行压力。另一种做法是提高央行的通胀目标,但这将带来与更高平均通胀率相关的额外成本。尽管如此,如果我们想避免货币政策在调整名义利率方面受到约束的痛苦时期,某种政策调整可能是不可避免的。




