退休人员应更少关注长期平均投资收益,而更多关注扣除通胀后实际获得的收益。
实际收益仅相差一个百分点这一看似微小的变化,就可能显著改变退休投资组合的可持续性。
退休初期投资收益不佳可能尤其具有损害性,因为在投资组合价值下跌期间仍需继续提取资金,导致日后可用于恢复的资本减少。
人人都会变老,当退休日益临近时,一旦无法继续工作,人们便开始认真考虑各种选择——养老金、投资,以及最重要的,何时从中提取资金、提取多少。
随着全球进入普遍的人口结构转变,这一问题对全球越来越多的人群而言可能都具有现实意义,60岁或以上人口数量将翻倍至21亿(到2050年)。
全球退休资产的整体规模似乎也有所扩大,达到2025年的近70万亿美元,同比增长近10%。尽管如此,46%的人没有长期财务规划,38%的人认为自己的退休保障更像是幻想而非现实。
即便已有退休资产,关于提取策略的讨论仍大多聚焦于退休人员每年应提取的比例,以确保储蓄不被耗尽,以及该比例在不同经济和人口条件下的适用性如何。
然而,一个更具启发性的问题可能是:哪些关键因素驱动此类策略随时间推移而产生的表现?其中最重要且往往较不显眼的一个方面,是个人在退休期间所获得的收益。
长期平均值无法反映不确定性
投资讨论往往聚焦于预期收益或长期平均值。这些指标有助于设定预期,但未必总能反映个人在退休期间的实际体验。
实际上,结果取决于扣除通胀后的收益表现、市场状况、资产配置,以及退休期间投资盈亏的时机。因此,退休人员最终所获得的收益可能与长期市场平均值存在显著差异。
因此,重要的并非市场所产生的收益本身,而是在实践中真正实现的收益——即可用于支持退休支出的实际收益。
已实现的实际收益本身具有不确定性。在许多情况下,其水平也可能低于长期平均值所暗示的水平。这正是脆弱性开始显现之处。
为更深入地探讨这一问题,有必要考察一种常用的提取框架在不同收益环境下的表现。
该分析基于一种常用的提取方法:初始提取退休资金的4%,并按通胀进行年度调整。
分析并非锚定于固定的时间期限,而是关注在不同的已实现实际收益情景下,退休资金能够维持多长时间。
由此引出一个核心问题:可持续性对已实现的收益有多敏感?

收益的微小差异会随时间累积
在较长时期内,即使已实现实际收益的差异看似不大,也可能导致截然不同的结果。
为作说明,该分析考虑了一系列合理的实际收益情景,并考察同一提取框架在每种情景下的表现。
由此呈现的规律直观但十分重要:
实际收益约为4%——结果总体保持稳定。
约3%——敏感性开始显现。
约2%——可持续性明显降低。
约1%——提前耗尽的风险显著上升。
随着时间推移,这些差异变得更加清晰。
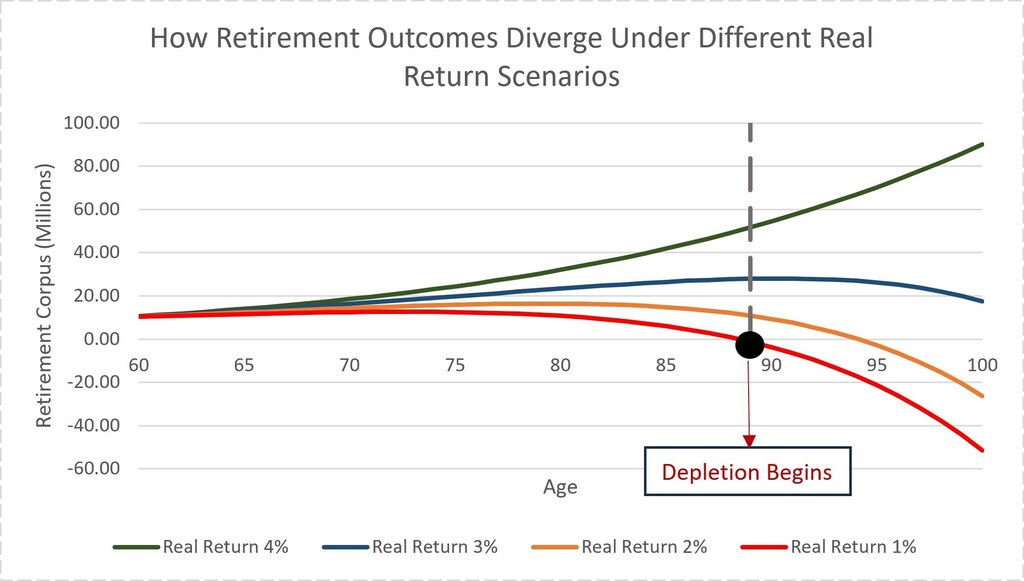
图表显示,结果差异是逐步拉大的。退休初期,各条路径看似相近;随着时间推移,细微差异不断累积,导致轨迹日益分化。
在某些情况下,这种分化会导致资金提前耗尽,而在其他情况下,退休资金则可维持更长时间。差异何时变得显著,并在某些情景中导致资金耗尽,这一点是清晰的。
关键结论并不在于精确的临界值,而在于敏感程度。即便仅相差1%——这一幅度完全处于合理波动范围之内——也可能显著改变可持续性。
这自然引出一个问题:在实践中,是什么驱动了此类波动?
由于环境不断变化,已实现收益与预测平均值出现偏差
在实践中,退休人员会根据自身处境和偏好调整投资策略,通常更看重稳定性,并降低对波动性的暴露。这些选择完全可以理解。
与此同时,投资组合结构会影响最终实际获得的收益。即便在相似的市场条件下,不同的策略也可能产生不同的结果。
这意味着,并非某一种策略优于另一种,而是已实现的结果同时反映了市场状况以及投资组合的布局方式。
综合来看,这些观察指向一个更为宏观的视角。挑战不仅在于收益会随时间波动,更在于已实现的收益可能与最初的假设存在显著差异。
当提取策略以固定比率为基础构建时,其隐含假设是结果将保持在一定范围之内。随着时间推移,这一假设未必成立。
随着偏差不断累积,其影响会变得更加明显。最初微小的偏离可能最终导致截然不同的结果。因此,可持续性不仅取决于规则本身,还取决于该规则如何与不断变化的环境相互作用。
提取时机可能影响实际收益
这并不会削弱常用提取方法的价值。相反,它表明,可持续性不仅取决于预期收益,更取决于实际结果。
因此,提取策略更宜被理解为在不断变化的条件下运行的框架,而非在某一时间点确定的静态规则。
已实现的实际收益是退休收入不确定性的一个重要维度,而这些收益的时机可能会放大其影响。
即便长期平均值看似足够,收益与亏损的先后顺序仍可能以平均值无法体现的方式影响结果。退休初期遭遇的糟糕收益——即在退休资金尚未有足够时间恢复之前——所产生的影响,可能与同样的收益出现在之后时所产生的影响存在显著差异。
这有时被称为收益序列风险,它与“脆弱的实际收益”的动态机制直接相关:在错误的时机出现一段糟糕的实际收益,可能会加速资金耗尽,其程度远超平均收益情景所暗示的水平。
综合而言,这两个因素——已实现实际收益的水平以及这些收益出现的先后顺序——在很大程度上决定了退休资金随时间推移的实际走向。
理解这两个因素,有助于解释为何即便基础提取率和对长期收益的假设看似合理,结果仍可能出现显著分化。
“脆弱的实际收益”为理解退休收入策略如何随环境变化而运作,以及其可持续性最终如何确定,提供了一种更佳的视角。




