在过去二十年间,许多发达经济体和新兴经济体都经历了房价大幅度的繁荣—萧条周期。美国、英国、西班牙和爱尔兰都曾出现房地产泡沫,而中国目前可能也正在经历一轮泡沫。人们普遍认为,房地产泡沫不仅对房地产行业,也对更广泛的经济产生重要影响(例如Jordà等人,2015)。西班牙就是典型案例。如图1所示,1995年至2015年间西班牙房价经历的惊人繁荣—萧条周期(面板a),与总体经济活动同样惊人的繁荣—萧条周期(面板b)相伴而行。
图1 1995-2015年西班牙的繁荣与萧条
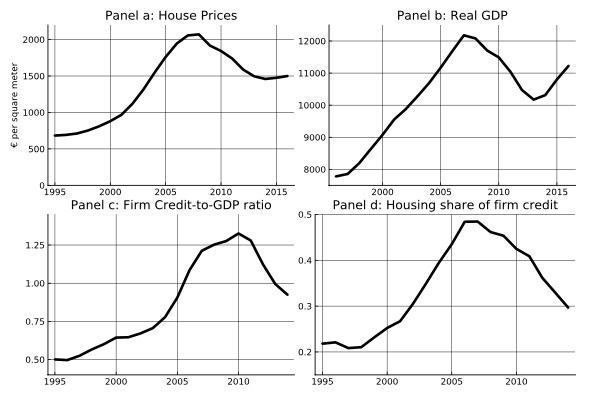
这些动态表明,房地产泡沫对制造业或服务业等经济部门具有溢出效应。信贷市场是溢出效应的一个重要渠道。图1面板(c)显示,西班牙房地产泡沫伴随着企业信贷的繁荣,且主要由对房地产企业的信贷推动。面板(d)显示,建筑和房地产企业在企业信贷总额中的占比从1995年的22%上升至2007年的48%。然而,尚不清楚这一大规模的房地产信贷扩张,是减少还是增加了与房地产无关的企业获得信贷的可得性。
先验地看,双方观点都有充分理由:
挤出效应。与房地产相关的大量信贷需求(来自建筑和房地产企业,也来自申请抵押贷款的家庭)可能挤出了其他行业的信贷。Chakraborty等人(2018)的一篇近期论文表明,在美国房地产繁荣期间,受房价上涨影响较大的银行减少了对企业的放贷。
挤入效应。房价上涨也可能刺激其他行业的信贷,因为房价上涨能为持有房地产的企业提供抵押品(Chaney等人,2012),或产生银行可证券化并用于扩大信贷供给的优质资产(Jimenez等人,2014)。
挤出效应与挤入效应
在一篇近期论文中,我们认为,这些相互对立的观点并非互不相容,而是描述了同一现象的两个阶段(Martín等人,2018)。通过一个简单的宏观经济模型,我们发现房地产泡沫起初会挤出其他经济部门的信贷,但如果持续足够长的时间,最终会转为挤入信贷。我们提供了实证证据,表明西班牙泡沫期间确实存在这些挤出和挤入效应。
我们将西班牙建模为一个小型开放经济体,其中企业向银行借款,银行则向国际金融市场借款。关键在于,我们假设所有这些信贷关系均受金融约束:任何给定企业或银行的借款额度取决于其净资产。
为探讨房地产泡沫的影响,我们允许土地价格存在理性泡沫:在某些时期,市场主体以高于土地基本价值的价格购买土地,因为他们预期能以更高价格转售。当这种情况发生时,房地产企业(作为土地的天然持有者)的抵押品价值随之上升,它们便能向银行申请更多信贷。然而,在泡沫出现的初期,受金融约束的银行无法立即扩大信贷供给,因为它们受限于其净资产,而净资产取决于过去的利润,并不会立即受到泡沫的影响。因此,泡沫初期的特征是国内信贷需求相对增加,这推高了国内利率,并挤出了非房地产信贷和投资。
然而,随着时间推移,挤出效应会让位于挤入效应,因为只要泡沫持续,房地产企业就会偿还其(大额)贷款。这提高了银行的利润和净资产,使其能够从国际金融市场借入更多资金,并扩大国内信贷供给。泡沫初期上升的利率会逐步回落,非房地产信贷和投资在最初的下降也会随之逆转。如果泡沫持续足够长的时间,挤入效应将占据主导。最终,房地产泡沫会降低国内利率,并向所有行业(包括非房地产行业)扩大信贷。
但泡沫具有不稳定性,一旦市场对未来高地价的预期发生变化,泡沫就可能破裂。随之而来的地价崩溃会抹去房地产经营者的抵押品,减少其信贷还款,进而降低银行的净资产。这将引发银行从国际金融市场借款的骤然中断、国内利率上升,并导致房地产和非房地产两大行业的信贷(以及两者的投资)减少。
西班牙泡沫期间的影响
仅凭总量数据,我们无法确定西班牙房地产泡沫期间是否存在这些挤出和挤入效应。原因在于,在没有泡沫的情况下,我们无法构建非房地产信贷的反事实序列。然而,我们可以使用西班牙银行维护的信贷登记处的微观数据,该数据几乎涵盖了西班牙企业的所有贷款信息。我们的实证策略基于这样一个事实:并非所有银行受泡沫的影响程度都相同。一些银行的业务模式更侧重于房地产,或位于房价涨幅较大的地区。通过对我们模型进行简单扩展,纳入异质性银行,我们表明挤出和挤入效应应当可以在银行层面观察到。最初,相对于受影响较小的银行,受影响较大的银行向非房地产企业发放的信贷增长应当更慢,但这一模式会在随后几年逆转,受影响较大的银行向非房地产企业发放的信贷实际上应当增长更快。图2显示,这一预测与证据相符。
图2 西班牙房地产泡沫期间的信贷配置
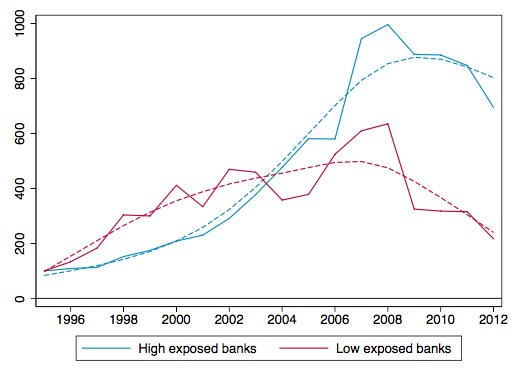
注:风险敞口以银行在1992年至1995年间(泡沫开始之前)抵押贷款类信贷占总信贷的比率衡量。风险敞口最大的银行位于该指标的第90百分位以上,风险敞口最小的银行位于第10百分位以下。我们还考虑了基于地理位置的其他风险敞口衡量指标。
图2所示的模式具有启示意义,但它仅考虑了有限的一组银行,并且可能是由于房地产风险敞口最高和最低的银行客户之间存在系统性差异所致。为控制这些因素,我们沿用Khwaja和Mian(2008)的方法,在贷款层面(即任一银行-企业配对)对非房地产企业的年度信贷增长率进行回归,解释变量包括银行对房地产泡沫的风险敞口以及企业-时间固定效应。企业-时间固定效应控制了企业层面的信贷需求冲击。
因此,系数是通过同一企业从风险敞口较大或较小的银行所获信贷增长的差异识别的,并且仅反映银行层面的变化。这些回归证实了图2中的模式:对于给定企业,在泡沫初期的头几年,来自高风险敞口银行的年度信贷增长显著较低,但到2008年时则显著较高。
在确立了这些挤出和挤入效应的演变之后,我们得以表明它们对企业层面的结果确有影响。我们注意到,在存在限制企业更换银行能力的摩擦的情况下,特定企业的信贷增长很可能取决于其银行关系,并据此进行了验证。
为检验西班牙是否确实如此,我们以企业的年度信贷增长率为因变量,对该企业所有借款银行的房地产泡沫风险敞口加权平均值进行回归。我们发现,从风险敞口较高的银行借入更多资金的企业,在泡沫初期的头几年信贷增长较低,在泡沫后期信贷增长较高,而在危机期间信贷增长较低。当我们以增加值增长而非信贷增长作为因变量时,结果依然成立,这表明信贷增长的差异具有实际影响。
泡沫的溢出效应
我们的研究表明,房地产泡沫通过信贷市场对其他行业产生重要的溢出效应。这些溢出效应的方向随时间而变化。房地产泡沫起初会挤出其他行业的信贷,但最终会转为挤入信贷。
因此,任何关于房地产泡沫吸收其他行业所需信贷的担忧,很可能是暂时的。然而,泡沫最终产生的挤入效应本身也具有内在脆弱性。泡沫会破裂,而一旦泡沫在银行净资产中占据相当大的份额,其崩溃便会远远超出房地产行业的范围。
我们的研究结果不仅限于房地产泡沫,也适用于其他行业冲击。事实上,只要银行或其他贷款方面临抵押约束,某一特定行业的正向冲击起初会减少其他行业的信贷可得性,但最终会刺激信贷增长。因此,本文所述机制有助于阐明金融体系作为现代经济中传导机制的一般作用。




