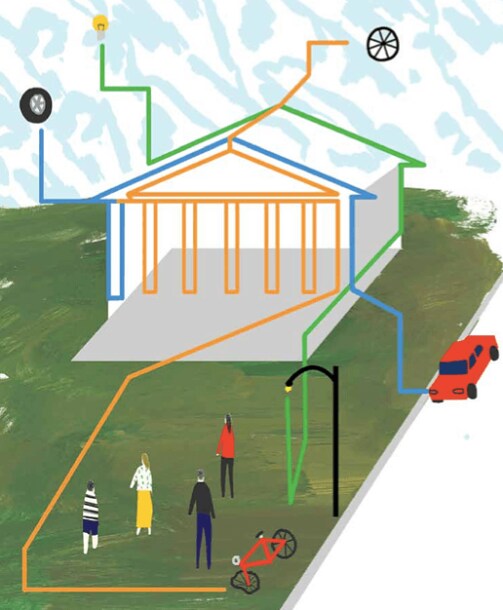
无人驾驶汽车按分钟支付收费道路通行费。灯泡根据当时的时间和价格选择合适的能源供应商。投资决策由机器人顾问作出。3D打印机就地制造产品,并针对所需的任何知识产权实时支付版税。这就是万物互联时代即将呈现的景象:随着智能与连接能力在整个经济中日益广泛地分布,一切都将彼此通信,终端将依靠传感器驱动的数据收集和持续改进的计算能力——即机器学习——自主作出决策。
要让这一切成为现实,我们需要一个运行良好、安全可靠的小额支付系统。我们必须重新构想金融资产、数字资产、权利管理、知识产权和版税的本质。专注于金融服务领域、常驻伦敦的私募股权和风险投资人乌达扬·戈亚尔表示:“物联网中的传感器技术以及数据的收集与交换,将要求我们从根本上重新思考金融服务。”
如果不谨慎应对,银行在这个新世界中可能会沦为单纯的清算机构。信用卡公司和保险公司的业务也可能萎缩。因此,传统金融服务公司正寻求在数字经济的枢纽处占据一席之地。在不断发展的物联网中抢占先机,将使银行得以通过一系列创新服务获得新的收入。
“在物联网中,支付会成为生活的某种节拍。它们无处不在,却又淡出视线。你的汽车将连接到借记卡,并替你结算燃油费;你的住宅也会替你结算公用事业账单。”曾任德意志银行高管、现任伦敦公司 Earthport 首席运营官的丹·马罗维茨如是说。Earthport 正在打造代理行银行业务的替代方案。他还说:“现实是,大多数支付仍通过银行完成,大多数人仍把钱存在银行里,因此银行必然会参与未来的这些资金流动。”不过,前进道路上挑战重重。
银行会成为数字数据的经纪人吗?
数字身份、数据管理和数据隐私都是物联网的关键组成部分。人、设备,以及构成系统、应用和服务的软件,都必须得到定义并拥有数字身份。那么,谁来开发、保护和存储数字身份?
过去,硅谷的实力派曾试图在保护和传播数据方面发挥关键作用,但均未成功。14年前,微软通过 Passport 和 Hailstorm 计划尝试提供集中式数字身份服务。大约同一时期,英特尔、Sun、甲骨文和美国在线(AOL)组成名为 Liberty Alliance 的团体,尝试开发自己的同类服务。如今,Facebook 持有海量个人数据,但迄今大体上仍避开了金融服务领域。
如今,数据已成为与资本同等重要的数字资产。许多人认为,创建和保护我们的数字身份、充当数据交换经纪人的最佳人选或许是银行,而非硅谷公司。银行还有可能在任何数字资产的全球交易中提供身份、隐私和安全服务。
如果开发者能基于数据构建应用,而数据所有者允许这些应用使用数据,并且应用能考虑个人或组织的偏好,就可能催生多种新型金融服务。例如,通过物联网和销售点系统获取商业与交易数据,可以帮助银行评估个人和企业的信用状况。根据由桑坦德创新投资公司、奥纬咨询和 Anthemis(由伦敦的乌达扬·戈亚尔创立的风险投资与咨询公司)编写的一份《金融科技 2.0》白皮书,银行可以预判资金需求,在小企业提出融资申请之前提供资金,并实时发放信贷。
新的消费者服务可以分析个人的购买、支付和习惯数据。这或许能让人们在财务方面更加明智,就像整合健康记录、饮食和运动跟踪数据可能使我们更健康一样。消费者可以运用自己的数据,直接向零售商表明购买意向,从而有望获得更优惠的报价。物联网还可能真正让填表成为历史,每年为全球挽回数百亿小时的浪费时间。
着眼于这些未来服务,十余家银行——包括花旗银行、法国巴黎银行、德意志银行、汇丰银行和摩根大通——于2011年开始与环球银行金融电信协会(SWIFT)合作。该合作组织为数千家银行处理电汇等交易。各方设想建设一种名为数字资产网格(DAG)的底层全球金融基础设施,为任何数字资产的全球交易提供银行级别的身份、隐私和安全保障。但该项目后来被放弃。
障碍不只是如何让众多大型机构开展合作。像 DAG 这样的项目要求银行像苹果这样的公司一样思考和运营,提供一个平台,让其他人在其上创建创新服务。银行或许难以摆脱那种过时而傲慢的思维——这种思维源于把实体估值留在地下室里处理。此外,许多大型银行仍缺乏在新兴物联网领域运营所必需的数字基础设施。西班牙银行业巨头 BBVA 首席执行官弗朗西斯科·冈萨雷斯曾是一名计算机程序员。他说:“要在数字世界竞争,你需要能够实时运行的平台,而不是通宵运行批处理程序。但在幕后,大多数银行仍使用我们所谓的‘意大利面式平台’。”(显然,他认为自己的公司不在此列;BBVA 已大力投资数字银行业务。)
尽管如此,世界经济论坛在2016年8月的一份报告中指出,金融机构非常适合推动数字身份系统的发展,因为它们已建立完善的方法,能够出于商业和监管目的核验用户信息。世界经济论坛表示,银行进军此类服务具有充分的商业理由。这样做将使银行能够提供更广泛的财务咨询服务,以及基于行为的保险等服务。银行还可以向无法或不愿存储客户个人数据的企业提供“身份即服务”,并有可能将身份管理作为一项独立的收费服务。
有一点可以肯定:数字身份将成为未来金融服务的重要组成部分。今年,在由 SWIFT 主办、汇聚逾7,000名金融服务业高管的年度大型行业会议 Sibos 上,这一议题成为焦点。万事达卡企业合作总裁卡洛斯·梅嫩德斯表示:“如今,货币不再只是价值交换和支付。每笔交易都可以嵌入更多信息,例如数字身份。”
数字身份的用途远不止提升安全性。曾参与世界经济论坛数字身份报告撰写的比尔及梅琳达·盖茨基金会“贫困人口金融服务”副主任科斯塔·佩里奇说:“身份识别与认证方案若与支付平台结合,就能帮助数十亿人获得金融服务、摆脱贫困。”他还说:“归根结底,数据存储箱等数字服务将成为数字社会的基础架构,也将带来新的巨大机遇,为现有和新兴的政府及金融服务提供支持。”
数据的阴暗面
数字身份无处不在、我们拥有的大多数物品都连接到互联网后,关于我们的信息将越来越多地被交易。挑战在于如何控制所有这些信息。旧金山风险投资支持企业 Krux Digital 的数据治理与隐私倡导者奥蕾莉·波尔斯提出疑问:“在不远的将来,数据市场会是什么样子?谁来制定规则?又将如何执行规则?”该公司旨在整合有关个人的数据,形成统一视图,以帮助企业。波尔斯还担任欧盟15年前设立的数据保护监督机构的伦理顾问。
物联网是迈向长期以来备受期待、也令人担忧的真正个性化营销时代的一大步。它前景广阔,同时也充满复杂性,并伴有侵犯隐私的风险。汽车、手表、冰箱和车库门开启器都将成为网络节点,可以通过智能手机控制,并留下 Earthport 的马罗维茨所称的“数字尾迹”。由此产生的无尽购买、偏好和决策信息流,将勾勒出一个极其具体的人群画像——你。
因此,各类企业都可能获得一项宝贵资源。投资人戈亚尔说:“物联网设备能够收集非常细致的数据;这些数据的可用性将从根本上改变金融服务业对风险的看法。”戈亚尔除了从事风险投资外,还是私募股权公司 Apis Partners 的管理合伙人。
保险业的运作方式可能发生巨大变化。戈亚尔接着说:“从智能设备和可穿戴技术收集的数据,将有助于重新定义人寿保险公司的风险模型。”这听起来对保险公司有利,对你却未必如此。同样,联网汽车将促使汽车保险采用新的风险模型。一些保险公司已推出相关保单,在驾驶员开车时监测其行为,并将信息直接传送给保险公司。公司据此评估驾驶员发生事故的可能性,并相应收取保费。一方面,驾驶习惯良好的人理应享受更低费率。但高度个性化数据的使用可能助长戈亚尔所说的“尾部排除风险”。他解释说,如果个人数据暴露后,你被认为风险过高,就可能完全无法投保。
当企业和政府自由分享大量健康信息及其他个人细节时,这也可能带来阴暗面。Krux Digital 的波尔斯表示,我们需要确立原则和数据伦理,并采用新的技术创新,让授权信息随数据一同流动,明确谁能在何时访问哪些内容。许多初创公司正致力于让个人重新掌控自己的信息,但这项任务难度极大。
伦理与安全问题
人工智能势必会融入物联网,届时挑战将更加严峻。谁来制定并执行规则这一问题,对于人工智能而言并不比数据治理领域更明朗。不过,物联网与人工智能的结合预计将催生新的个性化金融服务,例如能够监测并学习你的习惯和需求、提醒并指导你调整消费与储蓄行为的智能钱包。自动化代理也可能通过网络协助你判断保险需求,或提供财务建议和投资组合管理。随着这些系统变得更加自主、人们对它们的依赖不断加深,我们需要设置保障措施。一旦系统实现自动化,正反馈循环可能形成,并引发资产泡沫或市场崩盘等问题。自主人工智能还可能带来其他意料之外的后果,引发伦理和法律问题(见第 TK 页报道)。
除了带来新服务,物联网还将提高透明度和效率,尤其是在本地和全球贸易领域。区块链是一种分布式账本技术(详见第 TK 页),有望在追踪各类资产的位置、所有权和状况等方面,提供前所未有的安全性与认证能力。2015年的《金融科技 2.0》白皮书指出:“我们预计,物联网与分布式账本及智能合约相结合,将大幅降低贸易融资成本。”据《金融科技 2.0》报告预测,到2020年,国际贸易将以每年8%的速度增长,相关融资收入将增至700亿美元。报告还指出:“这为银行和金融科技初创企业带来了巨大机遇,能够……简化贸易融资流程。”
大型金融机构正尝试通过与规模较小、行动更灵活的公司合作来适应变化。总部位于伦敦的初创公司 Everledger 运用区块链技术监控零售钻石及其他珍贵宝石的供应链,并已与万事达卡合作。另一家伦敦初创公司 BlockVerify 运用区块链技术加强供应链防伪措施,是由荷兰合作银行和劳埃德银行集团支持的 Startupbootcamp Fintech 的一员。
随着物联网把家中的灯泡等物品接入网络,灯泡本身或许能够从相互竞争的电网中协商出最优惠的电价。Visa 设想,灯泡只在实际耗电时才支付电费。灯泡不再一次性付款,而是持续、逐步地支付。这需要一种适用于超小额交易的新型货币。数字货币比特币或以太坊的以太币或许可以胜任,也可用于支付计算机中极小份额的带宽、存储空间或 CPU 时间,以及能源和传感器数据。Visa Europe 正与总部位于柏林的 SatoshiPay 合作,试行这类小额支付系统。
不过,投资人戈亚尔提出疑问:“如果这些小额支付遭到黑客攻击,会发生什么?”这类系统必须具备令人放心的可靠安全性和效率,但目前尚未做到。金融服务公司还需要做得更多。Earthport 的马罗维茨解释说,在网络化经济中胜出的公司不能只处理交易,还必须善用客户留下的电子轨迹中丰富的信息——也就是所谓的“数字尾迹”。如果银行成为值得信赖的数据经纪人,并弄清楚如何善用我们的数字足迹,网络就可能从一个人们访问网站、在不知情的情况下被追踪的地方,转变为一个我们授权他人了解自己在做什么、并借此让生活自动化的空间。
例如,假设一名消费者想买车。如今,她通过银行网络付款。未来,如果银行成为数字经纪人,她可以通过数字方式表明自己正在选购汽车,这一过程称为“意向发布”。网络上的其他参与方,如经销商或保险公司,可以实时向她推介产品;她则可根据这些推介者的数字信誉进行筛选。购买汽车时,购车、投保和登记所需的文件信息可以在安全且经她授权的情况下从她的账户中调取,并发送给相关方。如果她愿意,也可以授权将自己的数据用于第三方保修服务。在这一由 SWIFT 行业项目最初构想的场景中,银行将通过撮合此类交易抽取佣金。
物联网全面运转后,我们甚至可能只需给汽车发条短信,就能让它自行出售或出租。届时,数据经纪人——无论是否为银行——都可以通过管理数百万笔此类交易赚钱。




