大型科技公司正进入金融领域,其掌握的海量信息可能使其在信贷评估等领域以及其他方面获得优势。本文分析了大型科技公司金融服务被采用背后的经济动因。研究表明,大型科技放贷机构在银行竞争较弱、监管较宽松的国家发展良好,并且它们因运用大数据和机器学习而具有信息优势。
大型科技公司——主要业务为数字服务的大型科技企业——正在进入金融领域(Zetzsche et al. 2017;Carstens 2018)。Facebook的Libra提案只是这一更广泛趋势中的一个近期例子。在中国,蚂蚁金服(Ant Financial)和腾讯等大型科技公司提供一系列金融服务(Xie et al. 2018;Luohan Academy Report 2019),这一现象在其他市场也日益明显,尤其是在亚洲其他地区、东非和拉丁美洲。这些企业进入金融领域通常从支付开始。此后,许多企业沿着既定路径拓展业务,涵盖信贷、保险及储蓄产品,既可以直接提供,也可以与现有金融机构合作。
大型科技公司的主要优势在于其能够利用现有网络以及现有业务线产生的海量数据。它们的进入引发了一系列重要问题。例如,哪些经济因素最能解释大型科技公司服务在金融领域的采用?大型科技放贷机构的信息优势,是来自其对用户数据的获取,还是来自与信用评分相关的数据处理方法创新所带来的技术优势?
大型科技公司进入信贷市场的驱动因素
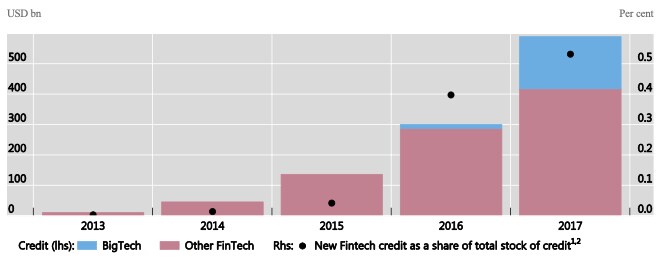
我们的新研究(Frost et al. 2019)回答了这些问题。研究表明,金融科技公司提供的信贷不足全球私营部门信贷的1%,但其影响范围正在扩大(图1)。在亚洲、拉丁美洲、欧洲和北美的多个国家,大型科技公司现已向数百万家中小企业放贷。
图1大型科技公司及其他金融科技新增信贷的全球规模
大型科技公司在至少两个关键方面有别于银行。第一,它们在其电子商务平台、即时通讯服务或搜索引擎的用户中拥有忠诚的客户群。第二,它们运用人工智能等先进技术来解析海量数据。大型科技放贷机构可以利用其网络产生的数据和机器学习来定制价格并提供金融服务。信贷及其他服务通常无需人工干预即可提供。
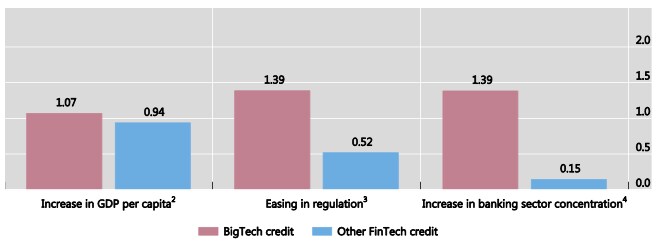
我们利用剑桥另类金融中心的金融科技信贷数据(Rau 2017;Claessens et al. 2018)以及对大型科技企业的人工收集数据,构建了一个独特的数据集,将大型科技信贷作为额外类别纳入更广泛的金融科技信贷范畴。我们发现,金融科技信贷总量的发展差异反映了收入和金融市场结构的差异——一国收入越高、银行体系竞争越弱,金融科技信贷活动规模就越大。大型科技信贷从这些因素中获益更多(图2)。
图2各司法管辖区大型科技及其他金融科技信贷规模的驱动因素
大型科技信用评估:大数据与人工智能
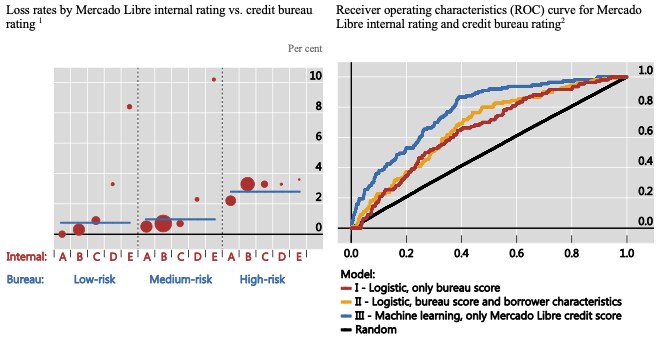
然而,为了更好地理解更具体的驱动因素,包括大型科技公司的竞争与比较优势,有必要更详细地了解其放贷模式。具体而言,我们需要了解基于机器学习和大量信息(大数据)处理的放贷决策如何改变信用评估。我们利用Mercado Libre及其贷款产品Mercado Crédito的数据,比较了基于电子商务平台机器学习和大数据得出的信用评分(“内部评级”)与传统征信机构评分所对应企业的违约情况(图3,左图)。迄今为止,在预测违约方面,内部评级优于征信机构评分(图3,右图)。不过,结论尚未定论。对于大型科技信用评分能否更精准地识别信用可靠性的任何判断,都应基于完整周期,评估压力情境下的违约概率。
图3Mercado Libre内部评级与征信机构的损失率对比
结论
大型科技公司在金融领域的快速增长,将为未来银行体系带来益处与风险。大型科技公司可能加剧竞争、促进金融包容性,并有助于提高金融服务效率。反之,这些公司也可能进一步集中市场力量,或引发新的系统性风险(BIS 2019)。总体而言,必须理解大型科技公司如何纳入现行金融监管框架,以及监管应遵循何种原则来组织。所有这些都是该领域未来研究的相关重要方面。




