随着发达市场与发展中市场之间的经济鸿沟不断扩大,彼此相互学习的机会也随之增多。
尽管新兴市场在金融包容性方面仍然落后,但它们往往有条件实现跨越式发展,提供更契合需求、更具成本效益的解决方案。
新冠疫情危机为我们重新调整服务金融服务不足人群的方式提供了契机。发达国家与发展中国家面临的挑战比我们想象的更为相似。
这是一个全球化受到质疑、民族主义在政治舞台上重新占据中心位置的时代。然而,新冠疫情揭示了一个显而易见的全球共同点:无论身处何地,工人和小微企业都缺乏能够支持公共卫生措施、减轻经济冲击打击的安全网和金融工具。
无论他们生活在发展中世界人口稠密、绵延不绝的大城市,还是美国日趋衰落的工厂小镇,健康危机与经济停摆这双重冲击都在不成比例地影响着经济脆弱的家庭。
新冠疫情对生命和生计构成了巨大威胁,但这场冲击也提供了重新思考和重建经济与金融体系的契机。它可能成为全球社会打破发达国家与发展中国家之间差距的催化剂, 并借此学习最有效的方法,以打造对所有地区都行之有效、具有韧性的社区和经济体。
收入波动:一个趋同的问题
经济不稳定以及对冲击的脆弱性,是新冠疫情前全球贫困家庭经济的一项决定性特征。金融包容性专家蒂姆·奥格登(Tim Ogden)在其近期发布的阿斯彭研究所报告“大趋同(The Great Convergence)”中指出,美国的收入波动情况与金融日记研究在南非、孟加拉国、加纳及许多其他国家所发现的情况相似。“事实证明,美国劳动力市场的下半部分与非正规经济非常相似:工时不稳定、福利很少、任职期限有限,流动性和工资增长几乎为零。”
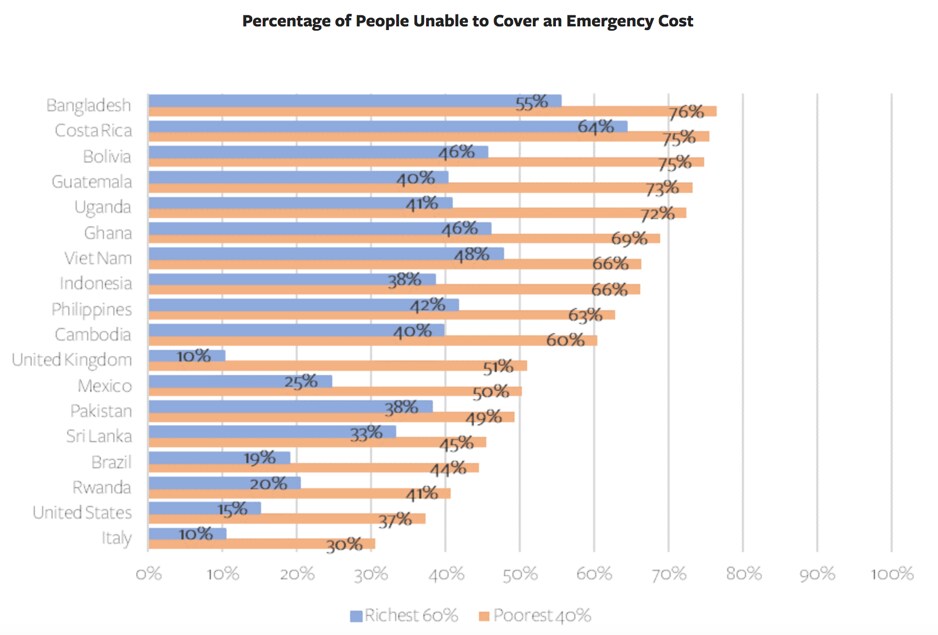
据广泛报道,40%的美国人没有可用于支付400美元突发性费用的储蓄。奥格登的同事在纽约大学金融普惠倡议中所作的分析表明这是一种全球性现象:在新冠疫情之前,在乌干达、哥斯达黎加和孟加拉国等各具特点的国家中,超过70%的最贫困家庭同样没有足够的储蓄来应对突发事件。世界银行首席经济学家莉奥拉·克拉珀(Leora Klapper)去年指出,少数群体、女性和贫困人口比其他人群更容易面临金融突发事件的风险。
尽管新兴市场在金融包容性方面仍然落后,但它们往往有条件实现跨越式发展,提供更契合需求、更具成本效益的解决方案——然而,发达市场有时在许多基本服务上仍面临高昂费用的困扰,包括支票兑现、透支和汇款服务。
在美国,黑人和西班牙裔家庭受到该病毒健康影响的冲击尤为严重,住院率和死亡率更高。他们也更有可能成为必要岗位工作者,同时应急储蓄较少,并且更有可能未充分使用银行服务。遗憾的是,这些影响同样具有全球性。种族和族裔少数群体以及有色人种受到的不成比例影响在巴西、法国和英国已有报道。
麦肯锡公司(McKinsey and Company)还发现,全球各地的女性尤其脆弱,由于历史上的不平等以及金融和数字包容性的缺失,她们更易受到与新冠疫情相关的经济影响。
尽管这些影响似乎具有普遍性,但各国政府和私营部门不同的应对方式,为我们如何借助以最脆弱群体为重点的技术来应对这场危机提供了启示。
数字金融包容性
为应对新冠疫情危机,包括美国和欧盟在内的许多发达国家已临时扩大和/或延长失业救济金及社会安全网的覆盖范围。
发展中市场的政府财政灵活性较低,但部分国家已能够利用技术,迅速向家庭和企业发放支持资金。哥伦比亚政府向近300万户脆弱家庭提供了数字金融转账,其中60%由女性担任户主。哥伦比亚凸显了这些发展中国家创新模式的一项重要优势:利用成熟的数字金融解决方案解决“最后一公里”的连接问题,以尽快覆盖最脆弱人群。
在危机爆发之前,肯尼亚和加纳等国在数字金融包容性方面已经实现了对更成熟市场的跨越式超越。 例如,在那里,没有消费者会想到要开纸质支票。与此同时,在美国,存在估计3000万至3500万张新冠刺激支票,由于处理延误,这些支票需要更长时间才能送达预期领取人。
在许多市场中,加快数字化进程对于让面临新冠病毒最高风险的人群遵守隔离措施至关重要。在智利、白俄罗斯和以色列,各国还迅速制定了以数字方式发放养老金及其他援助的计划,为年长和经济脆弱的公民提供数字工具和培训,确保他们能够在家中安全、放心地获取并支付重要服务。
与此同时,热门M-Pesa电子钱包的母公司Safaricom在东非实施了一项手续费减免措施,以减少现金的实际交换。3月,加纳央行指示移动支付服务商对GH₵100(约合18美元)的点对点交易免收手续费,同时对从移动钱包提取现金的交易设置了限制。
尽管新兴市场在金融包容性方面仍然落后,但它们往往有条件实现跨越式发展,提供更契合需求、更具成本效益的解决方案——然而,发达市场有时在许多基本服务上仍面临高昂费用的困扰,包括支票兑现、透支和汇款服务。
不过,各方仍在努力将更多人纳入正规金融体系,通过消除存在的经济差距(包括黑人社区内部的差距)来实现这一目标。例如,在美国,万事达卡近期推出了万事达卡Money Connect解决方案,该方案为最有需要的人群提供便捷且更实惠的服务,无论是帮助人们避免高额支票兑现费用、向亲属汇款,还是提供即时甚至提前的工资支取服务,以避免发薪日贷款。
更具包容性的金融未来
新冠疫情危机为我们提供了重新调整服务金融服务不足人群方式的契机。我们已经看到,发达国家与发展中国家所面临的挑战比我们想象的更为接近。
我们需要重新构想金融服务,使其聚焦于能够增强韧性、促进社会流动并借鉴全球各地成功经验的体系与产品。对金融服务提供商而言,这意味着打破按地域划分的团队之间的内部壁垒,并在各市场之间分享产品开发经验。政府也需要超越其传统的比较基准。近期,阿斯彭研究所与万事达卡包容性增长中心合作,推出了一个新论坛,旨在弥合发达国家与发展中国家之间的这些差距。
随着我们从危机应对转向复苏,使命不仅仅是生存。无论身处何地,人们都应享有金融安全与发展机会。通过从这些共同挑战中学习,我们可以重塑数字金融服务的发展方式,打造一个更具包容性、让每个人都能蓬勃发展的世界。




