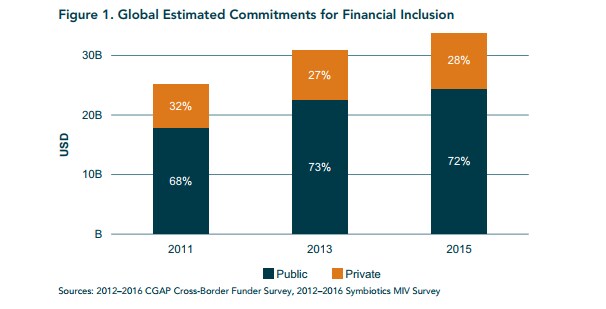
尽管获得了约340亿美元的资金,且有众多小额信贷计划旨在帮助世界上最贫困国家的创业者,非正规放贷者和掠夺性高利贷者仍然十分活跃。小额信贷计划旨在帮助世界上一些最贫困国家减轻贫困,为创业者和小企业提供贷款,希望帮助贫困人口靠自己的努力摆脱极端贫困。
然而,如果政府支持的正规小额信贷计划已广泛普及,为什么高利贷者和掠夺性放贷者仍未绝迹?如果小额信贷无法与非正规放贷者竞争,我们能确信它确实有效吗?
这些问题确实至关重要。慈善捐助者和政策制定者都热衷于小额信贷计划;可以理解的是,从事小额信贷工作的人往往有切身利益,希望证明自己的工作有效。因此,研究小额信贷计划的实际成效时,应考虑到扶贫项目运作所处的政治化程度往往很高的环境。但这并不总是容易做到,甚至有时根本不可能。
例如,在泰国,围绕向贫困农民发放大米补贴的争议迫使前总理英拉·西那瓦逃离该国。她随后被缺席审判并定罪。大约在同一时期,有报道称,与东南亚其他国家的同类人群相比,泰国贫困人口的处境日益恶化。在这种政治化的环境中,很难找到愿意提出棘手问题、探究其原因的研究人员。
这意味着,小额信贷资助者的热情仍缺乏严谨研究的支撑。小额信贷研究横跨金融、经济学、管理学和发展研究等多个学科,学科归属颇为尴尬;许多研究小额信贷计划成效的项目,都是由学者希望在高水平学术期刊上发表论文的需求所推动的。这可能导致研究者运用高度复杂且针对特定学科的定量方法,分析大量小额信贷借款人,却不关注更根本的问题,例如掠夺性放贷者为何仍然兴盛。
值得庆幸的是,一些研究人员和政府开始意识到,我们对这些计划实际成效的了解,可能比自己想象的少。因此,我的团队从一个根本问题着手研究:正规小额信贷已广泛普及,为何放贷者仍然兴盛?
审慎质疑的研究方法
许多研究试图孤立地评估小额信贷计划,却忽视了非正规放贷者带来的竞争。与此不同,我们着手倾听人们的意见,并从三个不同来源收集信息。我们对贫困的微型创业者进行了深入访谈,其中许多人曾同时向正规和非正规放贷者借款。尤其是这类同时向两者借款的人,提供了有意思的比较视角。我们还访谈了正规小额信贷计划的代表和非正规放贷者,包括高利贷者。
我们以民族志研究的方式,跟随他人走访高利贷者的客户,从而获得了纯定量研究往往无法提供的深入见解。访谈放贷者和借款人,让我们发现了小微企业采用的各种非正规借贷安排,也揭示了正规小额信贷计划中的激励机制与战略目标并不匹配。
我们最近发表的论文汇总了两项印度尼西亚研究的发现。印度尼西亚是理想的研究地点,因为它与孟加拉国一样,拥有全球覆盖面最广的小额信贷计划之一。
我们的发现之一是,小额信贷计划可能产生意想不到的后果。如果管理不善,这些计划会为“中间人”创造创业机会:更容易获得小额信贷贷款的借款人,随后会把钱转贷给更贫困的借款人。因此,最贫困的微型创业者获益少于相对没那么贫困的人,这会加剧这些国家现有的社会经济阶层差异。
做对与做错
这种非正规中介借贷只是导致正规小额信贷计划成效不及预期的诸多问题之一。事实上,正规部门可以从非正规部门学到很多。
正规机构的人事管理不善,纵容甚至助长了非正规中介借贷,降低了小额信贷的成效。我们发现,正规小额信贷机构的信贷员有动力关注贷款发放数量、“安全”贷款的续贷等量化结果,而不是向最贫困的借款人提供资金。信贷员知道,有些借款人会把贷款转贷给他人;他们仍向这些非正规中介放贷,因为他们知道这些中介会可靠地偿还贷款。
我们甚至发现,中介和信贷员之间存在串通,也有前小额信贷信贷员转而成为非正规放贷者。他们说:“这很容易做”,比“卖面条或经营小杂货摊”容易,而且借款人“并不在乎我们有没有执照”。在2017年8月于泰国开展的初步实地调查中,我们也发现,当地存在非正规中介借贷,以及借款人之间的贷款转贷。
为阻止掠夺性放贷者利用更贫困的借款人,小额信贷行业需要制定办法,识别并防止管理失灵。还必须认识到,非正规借贷并不只有掠夺性高利贷者这一种形式。非正规中介借贷形态多样,例如从良性、偶发的安排,到有组织的行为乃至赤裸裸的犯罪,形成一个完整的谱系。
因此,扶贫研究必须采取审慎质疑的态度,认真倾听借款人和所有放贷者的意见。如果不向非正规放贷者的各种借贷安排学习,小额信贷计划就无法做到高效并具备竞争力,这正是它们未能取代许多借款人仍然依赖的非正规借贷的原因。




