双方在 希腊谈判中的立场已趋于强硬,债权人与债务人仍然 似乎相距甚远。本文概述达成协议至关重要的三个要素:基本盈余、如何处理债务,以及最重要的——货币联盟中的信心与信任。
首先,关于 财政目标之争,债权人要求基本预算盈余(收入减去不包括利息支出的支出)今年达到 GDP 的 1%,明年达到 2%,2017 年达到 3%,并在 2018 年升至 3.5%。相比之下,激进左翼联盟(Syriza)要求采取幅度较小的调整:今年最高为 0.75%,2016 年为 1.75%,2017 年为 2.5%。将 2015—2018 年这些财政路径累积计算,双方要求的差额相当于 GDP 的 1.0%。无论采用何种衡量标准,这一差额对 GDP 的影响都相当大,但与整体债务负担相比则无关紧要。事实上,相关文献明确指出,在经济衰退环境下,每年进行相当于 GDP 1% 的财政调整,会导致超过 1% 的 GDP 损失。GDP 已下降逾 25%,希腊要求降低基本盈余目标是有道理的。
第二个问题涉及 公共债务水平。国际评论人士和学者(见 此处 和 此处)一直呼吁减免希腊债务。对此,需要考虑若干相互关联的方面。
高债务水平是否要求实现较高的基本盈余,而这又会损害增长且在政治上无法实现?Syriza 与债权人似乎都同意,自 2018 年起基本盈余应达到 3.5%。然而,正如我们从 Eichengreen 和 Panizza的研究中所知,如此高的基本盈余很少能长期维持,而且会带来高昂的政治和经济成本。可以说,这样高的基本盈余并非真正必要。以基本盈余显著较低、仅为 2.5% 为例,并采用不同的通胀和增长假设(基准情景:名义增长率 3.7%;悲观情景:名义增长率 2%;平均利率设为 3.7%,根据远期利率得出;详情见 Darvas 和 Hüttl)。即使在仅假设名义增长率为 2% 的悲观情景下,希腊债务占 GDP 比率仍会下降,只是速度较慢(见图)。要让债务占 GDP 比率较慢下降,希腊要么需要获得市场融资,以便按时偿还官方债权人;要么需要推迟偿还官方债权人的贷款,这实际上相当于某种债务减免。希腊去年几乎重新获得市场准入,因此可以说,从 2020 年起,它将能够通过市场融资开始向欧盟偿还款项。而且,2030 年债务占 GDP 比率为 115%,与比率为 105% 一样,都可能与获得市场准入相容。
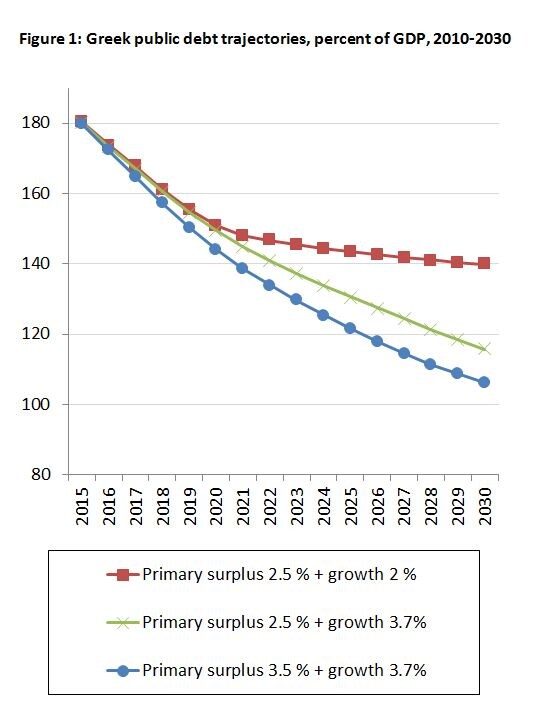
来源:Bruegel 计算;详情见 Darvas 和 Hüttl(2014 年)。
人们往往关注债务占 GDP 比率这一醒目数字,而不是公共债务给希腊经济带来的实际负担。衡量债务对经济负担的一项指标是利息支出。2015—2020 年期间,希腊每年支付的利息不会超过 GDP 的 2.6%。 事实上,欧洲官方债权人已免除希腊截至 2020 年的利息支出,债务偿还期限也延长至 30 多年。因此,希腊的利息负担大致相当于法国的水平。
还有人会指出,由 Reinhart 和 Rogoff 领衔的实证文献表明,债务水平超过 GDP 90% 与经济增长负相关。然而, Thomas Herndon、Michael Ash 和 Robert Pollin 对此提出了有力质疑。总体而言,目前尚不清楚债务达到什么水平时会对增长产生显著负面影响。可以肯定的是,几乎没有证据表明,债务相差 10 或 20 个百分点——这正是提高基本盈余可能达到的效果——会大幅改变未来的增长表现。
希腊推迟偿还债务且利息负担较低所带来的一个推论,是经济学家所说的希腊债务净现值较低。 Hugo Dixon 建议通过一些金融工程手段,让这一点更容易显现。这类想法值得进一步探讨,但显然要求希腊重新获得市场准入,以下我将讨论这一点。
最后一个、或许也是最具争议的问题,是 IMF 贷款的偿还时间表。早在 2012 年 11 月,欧元集团就作出了重大让步,同意将欧洲金融稳定基金(EFSF)贷款和双边贷款的期限延长 15 年(并且要到 2023 年才开始偿还)。相比之下,IMF 至今拒绝减轻希腊的债务负担。合乎逻辑的一步是要求 IMF 改变策略。目前仍有 300 亿欧元资金面临风险,且全部应在 2021 年前偿还。仿照 EFSF 贷款,IMF 贷款的宽限期和利息支付都可以延期。IMF 是由“三驾马车”引入的,目的是确保方案设计客观且稳健。如今,它也应为方案的失败承担责任。正如 近期有人所做的那样,援引 2012 年 11 月的协议并
不太有说服力
。共同制定的方案意味着共同承担责任。
第三个、也是或许最重要的问题,是信心与信任。近期动荡带来的最大教训或许是:如果对一个经济体缺乏信心,经济就无法增长。Syriza 政府上台并开始就新的债务协议进行对抗性谈判后,信心急剧下滑。尤其是,过去几个月主权债券收益率显著上升。与此同时,尽管紧缩政策大幅减少,且 Syriza 实施了中性的财政立场,欧盟委员会仍下调了其 实际 GDP 增长预测。这虽非确凿证据,却说明像希腊这样的国家最需要信心。信心源于政治行动,也源于与欧洲伙伴建立信任。

来源:A 栏:欧盟委员会国家预测;B 栏:Datastream Thomson-Reuters
结构性改革 是重建信任、改善增长前景的重要基石( 经合组织已识别出 希腊服务和产品市场中 320 多项扭曲竞争的规则与规定)。IMF 的研究发现,结构性改革能够对全要素生产率产生积极且在统计上显著的影响。经合组织也持相同看法:制度健全、腐败程度低、竞争水平适当且教育体系较好的国家,通常比不具备这些特征的国家表现更佳(见经合组织关于包容性增长的报告)。
提出这些要求有多现实?在 IMF 方案中从外部强加改革的历史表现好坏参半。然而,加入货币联盟与接受一个普通的拉美 IMF 方案并非一回事。希腊——如同联盟中的所有国家——在签署《里斯本条约》(第 121 条)时,同意在经济政策上分享主权。向最富有的 6000 人给予 税收减免 ,同时向欧洲债权人要求债务减免,显然是一种敌对行为。养老金制度不可持续,却拒绝改革养老金并推出 提前退休计划 ,同时要求债务减免,等于要求别人替希腊支付养老金。Syriza 政府似乎正在放慢持续进行的制度转型(我的同事 Zsolt Darvas 已指出,这一转型已取得显著进展),这在一个以共享主权为基础的货币联盟中不可接受。
总而言之,双方仍需继续努力。明智的协议应包括:
降低基本盈余目标,例如今年仅为 0.75%、明年为 1.25%,中期基本盈余为 2.5%;
推迟向 IMF 偿债的时间表,但不再给予额外债务减免。如果增长远低于预期,则承诺给予债务减免。
采取具体措施,进一步推进希腊的制度转型,以重建信任、信心,尤其是恢复市场准入。若良好政策和信心回归,增长前景并不差。
达成全面协议符合希腊和债权人的共同利益。此类协议要求希腊实施有力改革,并恢复合作性的政治方式;这对于一个以共享主权为基础的货币联盟至关重要。协议也要求债权人在未来几年减少对财政紧缩的要求。欧元区可以避免违约和退出,但前提是重新建立合作与信任。
本文最初由总部位于布鲁塞尔的智库 Bruegel 发布。请在其网站上 此处阅读原文。本文刊载并不表示世界经济论坛认可其中观点。
如需了解议程的最新动态, 请订阅我们的每周通讯。
作者:Guntram Wolff 自 2013 年 6 月起担任 Bruegel 主任。
图片:一名男孩手持希腊国旗,人们冒雨站立。路透社/Yannis Behrakis。




