过去几年,全球税收政策格局发生了变化,也有理由相信,这种变化还会持续一段时间。如今,国际税收政策的制定不仅是为了增加收入和重新分配财富,也旨在规范企业行为。跨国企业需要日益审慎地平衡业务增长与潜在的财务和声誉风险。
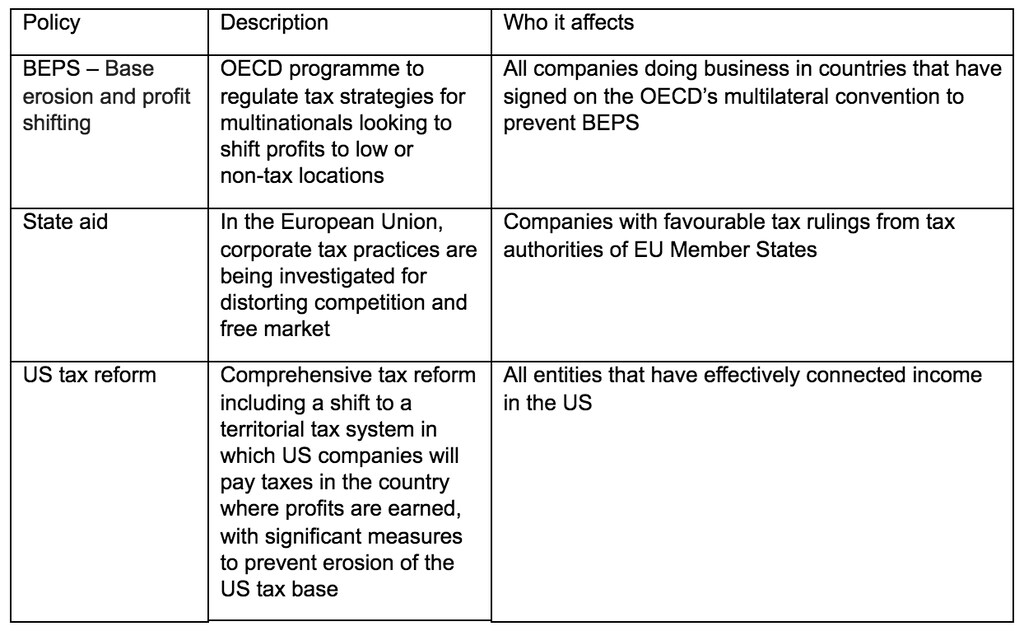
全球税收领域有三个尤其值得关注的方面,正在影响跨国企业的经营方式:
这些全球税收政策如何影响国际企业的经营方式?
由经济合作与发展组织(经合组织)牵头的税基侵蚀和利润转移(BEPS)项目一直是推动变革的主要力量。BEPS旨在应对跨国企业利用税收策略和税收法规漏洞,将部分利润人为转移至低税或无税地区所导致的避税行为。
经合组织针对有害税收做法、协定购物、国别报告和争端解决制定的最低标准,促使转让定价、数字经济、税收透明度等领域的政策发生变化。
例如,国别报告是跨国企业的一项新合规要求,目前已在66个国家实施。由于国别报告适用自动交换信息条款,跨国企业的全球业务如今将受到更严格的审查,以核实其税负与利润产生情况是否相符。仅跟踪这一举措的各项实施日期、文件提交期限和要求,就给跨国企业带来了沉重的合规负担。
更广泛的报告要求和日益频繁的信息交换产生了纳税人数据,促使税务机关大量投资技术以分析这些数据。纳税人和税务顾问需要跟上步伐,并创新运用技术,预判税务机关得出的结论,同时遵守更多全球性要求。
经合组织其他针对税务滥用问题的协议,也推动了协定滥用条款、常设机构、混合错配、强制约束性仲裁及其他相关问题的标准化。
征税辖区也加强了审查,以防企业为获得优惠税务待遇而选择特定辖区。如今,跨国企业更难享受这些优惠,因为优惠税制已被识别出来,许多辖区也已针对这些地区的交易颁布相关立法。
全球税收政策的第二项重大进展,涉及欧盟的“国家援助”概念。根据欧盟规则,成员国不得向特定公司提供选择性经济优势(包括通过税务裁定给予有利的税务待遇),如果这种做法会造成不公平竞争并影响成员国之间的贸易。
欧盟委员会自2013年启动国家援助调查,旨在查明其认定由欧盟企业税务做法所导致的不公平税收竞争。
对跨国企业而言,这意味着他们现在必须考虑:取得税务裁定是否有助于更好地确保税务确定性(毕竟,税务裁定本就是为提供这种确定性而设);以及税务裁定是否可能增加日后诉讼的风险,包括(i)作为欧盟委员会国家援助调查的一部分,或(ii)由其他辖区提起诉讼,因为这些辖区如今可以获知此类裁定是否存在及其具体内容(鉴于我们现在应假定欧洲各地的跨境税务裁定都会全面披露)。
近期实践表明,在某些情况下,跨国企业采用有力的转让定价研究或税务意见可能更安全、更可取,而不是申请可能受到更严格审查的税务裁定。
归根结底,欧盟的行动必将影响各辖区提供税收竞争的能力,进而影响跨国企业从税收竞争中获益的能力。
跨国企业面临的挑战并不局限于合规和透明度问题。
美国最近通过了30多年来对税法最大幅度的一次改革。美国税改的核心内容是对美国纳税人在海外累积的收益征收一次性税款(即所谓的“视同汇回”条款),并转向属地税制,使美国企业股东从外国公司获得的股息可享受参与免税待遇。
除了将企业税率降至21%并取消对汇回海外收益征收的税款外,该立法还允许跨国企业对新投资立即列支,并对向外国关联公司支付的某些款项征收“最低税率”。
重要的是,转向属地税制将终结“资金锁定效应”,即美国企业收益被困在海外的状况,并让美国企业有机会以较低税率汇回利润。随着海外收益汇回美国,未来并购活动可能会增加(并由此推高收购价格)。
对许多跨国企业而言,这些改革让美国成为更适合开展业务的地方。我们已经看到有关重组、重新审视全球税收策略以及汇回海外利润的讨论,这可能改变全球并购格局。此外,人们也在讨论,通过传统的欧洲控股公司持有投资是否仍然合理。
总之,变革即将到来。长期以来,跨国企业一直利用一系列全球税收规则来减轻税负。但如今,越来越多的国家正在采用统一的税收标准,跨国企业是时候重新评估自己的税收策略以及经营方式了。
未来,跨国企业与税务机关之间的透明度可能会提高,国际交易和架构将受到更严格的审查,跨国企业也将更全面地披露其纳税金额和纳税地点。
跨国企业还将被要求证明其运营模式与税务架构更加一致,这可能影响其业务经营的地点和方式。
在全球开展业务的企业如今已受到这些税收法规的影响,而且这种影响还将持续。随着世界各地税务机关之间的信息交换日益频繁,合规和透明度要求不断提高,企业需要为此做好充分准备。




