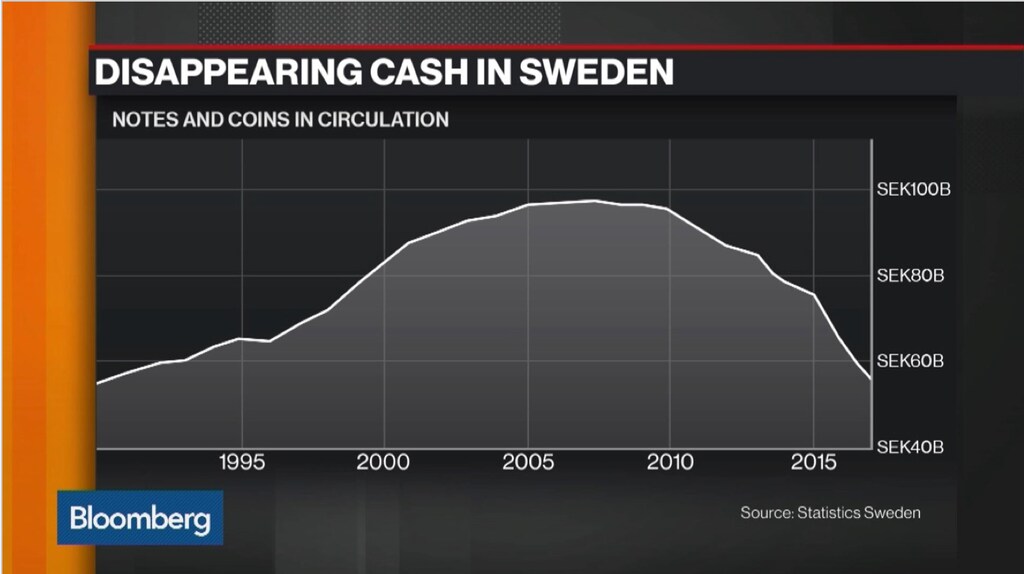
瑞典零售支付市场正迅速远离现金使用。流通中现金的未偿价值已降至瑞典国内生产总值的1%。这一发展引发了关于国家在支付市场中角色的若干关键问题。
几百年来,公众一直可以获得中央银行发行的纸币和硬币。如果现金停止发挥作用,所有个人将只能依赖私营部门获取资金和支付方式。这将是前所未有的历史性变革。因此,瑞典中央银行(瑞典央行,Riksbank)正在研究这一变革可能带来的后果,包括如何设计一种名为电子克朗(e-krona)的中央银行数字货币。但电子克朗究竟是什么?
让我们从头说起。瑞典的相关法规允许零售商、餐馆及其他企业拒绝接受现金,例如在入口处或收银台旁张贴告示。加上停止提供现金服务的银行,拒收现金的现象日益普遍。此外,瑞典人平均而言乐于适应新技术,因此银行卡十分普及,即时支付应用程序Swish的下载量已超过全国人口的一半。
只要将任何银行的账户与手机号码相连,Swish便成为一种广受欢迎的支付方式,可用于分摊餐费、给孩子发零花钱、为办公室同事凑钱购买生日礼物,以及在街边市集购物付款。结算通过瑞典央行的实时全额结算系统完成。“swish”一词甚至已成为瑞典语中的一个动词,意为“转账”。
若目前的现金使用趋势持续,未来几年内,瑞典人因此可能发现现金不再被普遍接受为支付手段。
这一发展引发了关于国家在支付市场中角色的若干关键问题。几百年来,公众一直可以获得中央银行发行的纸币和硬币。如果现金停止发挥作用,所有个人将只能依赖私营部门获取资金和支付方式。这将是前所未有的历史性变革。挪威也出现了类似趋势,两国央行正在该领域开展合作。在欧元区,现金仍被大量使用。流通中现金的未偿金额相当于欧元区国内生产总值的10%,而瑞典的对应比例仅为1%。
一段时间以来,瑞典央行一直在分析我们经济中这种逐渐转变的重心——我们的最新报告可在此处查阅。
电子克朗简介
未来几年,我们将面临一些艰难的抉择。其中一种选择是什么都不做,即接受公众将不再能获取中央银行货币的现实。这样的未来将意味着公共部门职能范围的改变。支付市场将不得不以新的方式进行监管和监督,以实现建立安全、高效且包容的支付市场这一目标。
第二种选择是以数字形式发行中央银行货币,作为现金和银行账户存款的补充。我们将这一概念称为“e-krona”——以瑞典货币克朗(krona)命名。中央银行发行的数字货币是一种新颖且相对未经充分探索的可能性,但它正吸引着越来越多中央银行的关注。
电子克朗的基本构想如下:它将是数字形式,并与存放于瑞典央行账户中或本地存储(例如存储于银行卡或手机应用程序中)的普通克朗实现1比1兑换。
从个人角度来看,电子克朗既可以以银行卡或应用程序等基于价值的形式持有,也可以以基于账户的结构持有。对支付行业而言,瑞典央行将提供一套电子克朗交易基础设施,支付服务提供商可以接入该基础设施,并在其上为终端用户开发支付服务。
根据其覆盖范围和设计选择,可能产生不同的影响。其对金融体系的影响取决于在不同情境下对电子克朗的需求规模。它是否计息也是另一个关键问题。如果电子克朗不计息,即在这一方面与现金等同,那么在经济中利率较低的情况下,它可能对实施扩张性货币政策产生负面影响。另一方面,计息的电子克朗可能成为央行的一种新的政策工具。
构建一个可运行的电子克朗所需的技术今天已经具备。它不依赖于分布式账本技术,也不应与加密货币混为一谈。
下一步是构建一个原型,该原型可在瑞典央行现有法定授权下发行。我们在此过程中获得的知识,将为我们未来提供更大的操作空间。
几百年来,私营部门与公共部门一直在探讨如何提供既能作为价值储存手段、又能作为高效交换媒介的货币。2018年,瑞典央行迎来其350周年华诞,回顾其起源可追溯至17世纪60年代,当时笨重的铜币被兑换为便捷的纸币。但随着技术进步,人们的偏好也在变化——就我们的情况而言,正在远离现金。因此,我们正着眼未来,探索如何继续为社会提供安全高效的未来支付系统。




