近期通胀飙升仍是学者和政策制定者热议的话题。
美国分析人士构建了一个研究框架,使他们能够量化疫情对通胀的影响,并分解需求侧和供给侧因素各自的贡献。
研究结果表明,如果没有供应链问题,2021年底美国的通胀率会更低。
研究人员表示,瓶颈持续缓解可能会在短期内大幅降低通胀。
近期通胀飙升背后的因素是什么,一直是学者和政策制定者热议的话题。我们知道,疫情相关的供应约束,例如劳动力短缺和供应链瓶颈,是推高通胀的关键因素。这些瓶颈始于疫情期间(封锁、工人生病),并因极具扩张性的财政和货币政策带动需求增长而进一步加剧。我们的 分析发现,在2019至2021年期间,美国通胀中有60%源于商品需求激增,另有40%归因于供给侧问题,这些问题放大了需求上升的影响。
争论焦点
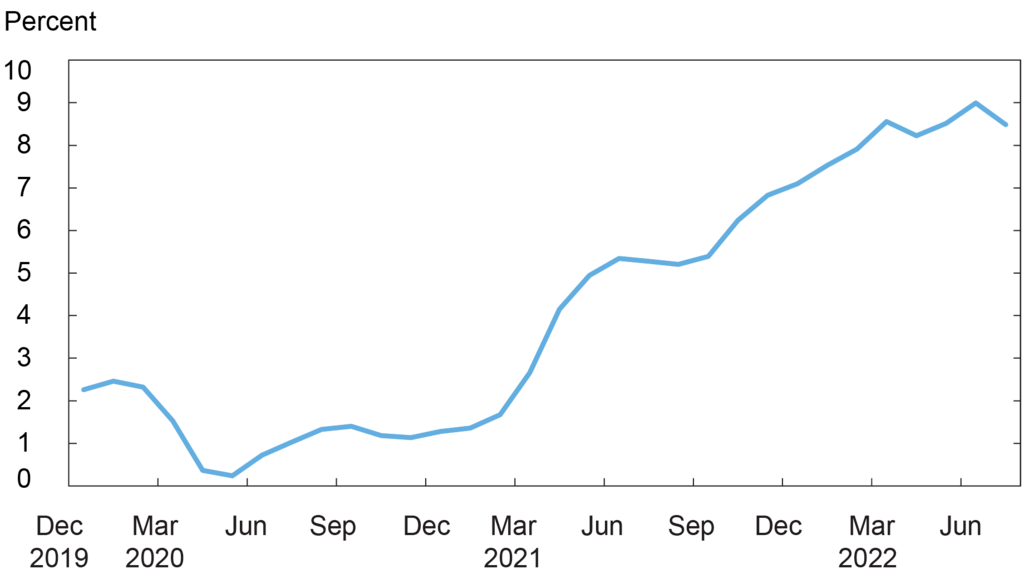
如下图所示,自2021年经济在新冠疫情封锁后开始重新开放以来,美国经历了接近历史高位的通胀。人们提出了多种因素来解释此次通胀飙升及其持续性,但政策制定者难以厘清这些因素,因此知名经济学家之间展开了热烈讨论。一些分析人士着重关注供应链约束的重要性,另一些人则认为需求推动了通胀飙升。同时,一些经济学家主张,供给和需求因素共同作用,才会造成我们目前所看到的通胀。我们的研究属于后一种观点。
基于模型的方法
若不建立某种可用于分析数据的形式化框架,就很难确切了解通胀的需求和供给驱动因素各自的相对重要性。在上述近期研究中,我们在其他研究的基础上朝这个方向迈出了一步,量化了疫情在经济崩溃和复苏阶段对通胀的影响。该框架不仅使我们能够考察2019年第四季度至2021年第四季度疫情的累积影响(即俄罗斯—乌克兰战争引发通胀“能源/食品冲击”之前的影响),还能够分解观测到的通胀中需求侧和供给侧因素各自的贡献。
该模型考虑了观测到的要素流动性有限这一情况。也就是说,由于全球所有人都受到同一健康相关冲击的影响,企业很难在短期内将劳动力从一个行业调配到另一个行业,和/或更换、替代供应商,从而导致劳动力和其他投入品短缺。此外,除了财政和货币政策宽松带来的总需求影响外,消费者从服务转向商品,也改变了需求构成。该模型纳入了这些总量和行业层面的需求影响;由此产生的供需失衡可能进一步放大供给侧约束对通胀的影响。
将模型应用于数据
我们对封闭经济版本的模型进行校准,使其符合2019至2021年期间观测到的美国通胀情况,并对欧元区进行了类似分析。模型表明,通胀是总需求冲击、工时变化和行业生产率的函数。工时变化反映了需求和供给冲击,而生产率/技术变化则是行业层面的供给冲击。
我们假设2019至2021年期间行业层面的技术变化为零,并结合观测到的通胀率和行业工时,反推出相应的总需求冲击。计算得出的总需求冲击涵盖了多种可能的需求驱动因素,例如家庭对当下与未来消费的偏好变化,以及财政和/或货币政策的扩张效应。
掌握反推出的总需求冲击、行业工时增长率以及观测到的行业消费构成变化(即商品行业消费增加、服务行业消费减少)后,我们运用模型结构分解供需冲击对通胀的相对影响。至关重要的是,模型结构使我们能够解释为何观测到的就业可能低于其“正常”水平,以及数据中哪些行业层面的维度对解释这一结果至关重要,例如劳动力短缺,或由于偏好变化和/或总需求转移而导致的需求不足。
美国的结果
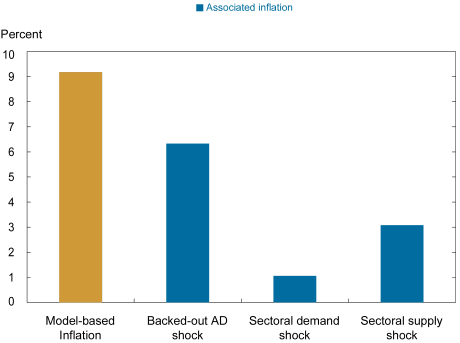
下图中的第一根柱形展示了我们对2019至2021年期间美国消费者价格指数(CPI)通胀率的估算:按年率计算,该时期(2019年12月至2021年12月)的通胀率为9.18%。同期实际观测到的通胀率为8.47%,因此模型校准得出的比率与之非常接近。接下来的三根柱形分解了通胀的驱动因素。请注意,这三根柱形的总和为10.5%,略高于前述数值,这是因为66个行业之间存在非线性交互作用。总需求冲击(“反推的AD冲击”)可以解释模型估算通胀的约60%。其余40%的模型估算通胀主要由行业供给冲击(“行业供给冲击”)解释,而家庭跨行业消费模式的变化(“行业需求冲击”)影响甚微。分解结果表明,供应约束放大了需求上升对通胀的影响。因此,美国大多数行业(66个行业中有58个)都受到供给约束。这一结果与其他研究一致;这些研究表明,扩张性财政政策提高了被归类为受供给约束的行业占比。
结论
当前关于美联储能否实现软着陆的讨论,需要厘清美国通胀的驱动因素。我们的研究表明,如果没有供应瓶颈,2021年底美国的通胀率本会是6%,而非9%。我们的量化结果解释了为何一些评论人士错误地预测通胀飙升只是暂时现象,而另一些人虽然正确预测了高通胀,却判断错了原因。换言之,如果没有疫情相关的供应约束,财政刺激和其他总需求因素就不会把通胀推高到这种程度。因此,如果没有新的能源或其他冲击,供应瓶颈持续缓解可能会在短期内大幅降低通胀。




