媒体上常见关于一国经济表现与其货币走势之间联系的报道,但学术文献表明,汇率与经济状况相互脱节,刻画经济周期的宏观变量无法解释资产价格。本文分享了证据,表明在跨国比较中,货币回报与经济周期的相对强弱之间存在稳健的联系。买入经济强劲国家的货币、卖出经济疲弱国家的货币这一策略,无论是在横截面还是在时间维度上,都能产生较高的回报。
资产定价的一个核心问题是理解基本宏观经济状况与资产市场回报之间的关系(Cochrane 2005, 2017)。外汇市场在这方面尤为核心,同时也尤为难以确立:理论上货币回报与国家层面的基本面高度相关,但实证关系通常被发现较为微弱(Meese and Rogoff 1983, Rossi 2013)。然而,宏观金融领域的近期文献表明,若将汇率置于横截面中相互比较研究,而非孤立看待,其走势会更容易解释(例如 Lustig and Verdelhan 2007)。
基于这一简单见解,我们在近期一篇论文中检验了各国之间相对宏观经济状况是否揭示了货币市场回报与宏观经济基本面之间更强的关系(Colacito et al. 2019)。研究重点在于考察货币波动的横截面特性,以就货币回报与国家层面经济周期之间的关系提供新的证据。我们研究的主要发现是,经济周期是跨国横截面中货币超额回报和即期汇率波动的关键驱动因素和有力预测指标,而且这种可预测性可以从风险视角加以理解。让我们来了解这一结果从何而来,以及它意味着什么。
衡量各国的经济周期
经济周期以产出缺口衡量,即一国实际产出水平与潜在产出水平之差,样本涵盖27个发达经济体和新兴市场经济体。由于产出缺口无法直接观测,文献中发展出了若干滤波方法,使我们能够从工业生产数据中提取产出缺口。从本质上讲,这些指标依据经济所处的周期位置来界定其相对强弱,即经济处于周期的谷底(疲弱)附近还是峰顶(强劲)附近。
依据经济周期对国家/货币进行分类
利用1983年至2016年的月度数据,我们发现,依据各国相对美国的产出缺口差异将货币划分为投资组合,会使即期回报和货币超额回报随着投资组合从经济疲弱国货币转向经济强劲国货币而单调递增。这意味着经济强劲国家的即期回报和货币超额回报更高,并且从相对经济周期的状况到未来货币回报的变动之间存在预测关系。
这与套息交易不是一回事吗?
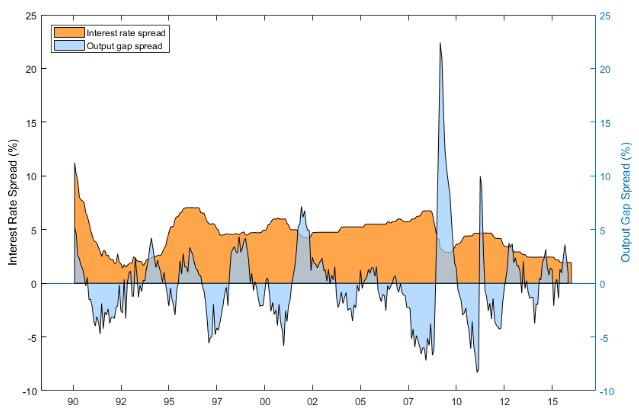
重要的是,经济周期带来的可预测性与文献中观察到的其他横截面可预测性来源有很大不同。例如,依据产出缺口对货币排序,与套息交易并不等同。套息交易需要依据名义利率差异对货币排序,然后买入高收益货币、卖出低收益货币。
通过图1并考察两种常见的套息交易货币——澳大利亚元和日元——可以清楚地看到这一点。近几十年来,两国之间的利率差异高度持续且始终为正。因此,套息交易者将始终做多澳大利亚元、做空日元。相比之下,产出缺口差异随时间大幅变化,而产出缺口投资者会随着两国相对经济周期的波动,时而做多、时而做空澳大利亚元和日元。此外,结果显示,经济周期所产生的横截面可预测性主要源于即期汇率部分,而非利率差异。也就是说,经济强劲国家的货币往往在随后一个月升值,而经济疲弱国家的货币往往贬值。这一特征使得利用经济周期信息所获得的回报不同于大多数经典货币投资策略所带来的回报,尤其与套息交易明显不同,因为套息交易会产生负的汇率回报。
图1 利率与产出缺口利差之间的差异
这对样本外汇率预测有用吗?
上述讨论基于利用2016年观测到的完整工业生产数据时间序列所得的结果。这一做法通过利用最长的数据样本,以更精确地估计产出缺口随时间的变化,从而可以仔细展示相对宏观经济状况与汇率之间的关系。事实上,即便计量经济学家被假定拥有对未来宏观基本面的完美预见,国际经济学文献仍难以发现宏观基本面与汇率之间的预测性联系(Meese and Rogoff 1983)。然而,这引发了一个问题:这种关系在实时情境中是否可以被利用。在Colacito et al.(2019)中,我们利用始于1999年的较短“版本”(vintage)数据样本探讨了这一问题,发现结果在性质上是相同的。版本数据模拟了投资者可获得的信息集,因此排序仅依赖于彼时可获得的信息。1999年至2016年间,依据跨国相对产出缺口进行排序的高减低横截面策略,在扣除交易成本前的夏普比率为0.72,扣除成本后为0.50。使用时间序列策略(而非横截面策略)也可获得类似表现。简言之,经济周期能够在样本外预测汇率波动。
GAP风险溢价
可以合理地认为,依据产出缺口排序的投资组合回报反映了对风险的补偿。在我们的研究中,我们使用多种常见线性资产定价模型检验了常规风险因子的定价能力,但未获成功。然而,我们发现,经济周期可作为许多宏观金融模型所暗示的一个可定价状态变量的代理变量,从而产生一种“GAP风险溢价”。捕捉这一溢价的风险因子对依据产出缺口、套息(利率差异)、动量和价值排序的投资组合具有定价能力。
这些发现可以在Colacito and Croce(2011)的国际长期风险模型背景下加以理解。在模型中冲击相关性的温和假设下,可以证明依据利率对货币排序与依据产出缺口排序并不相同,并且在这一设定中,货币GAP溢价会在均衡中产生。
结语
此处讨论的证据有力地表明,以产出缺口为代理变量的经济周期,是预期货币回报横截面的重要决定因素。这一发现的主要含义是,经济强劲国家(产出缺口较高)的货币具有更高的预期回报,这反映了对经济周期风险的补偿。通过衡量各国经济周期的分化程度,可以很容易地捕捉到这种风险。




