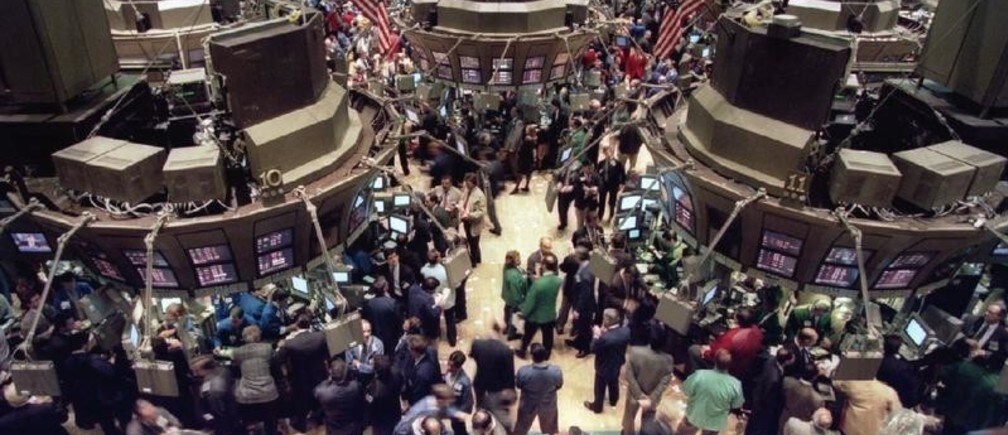
托德·格拉斯谈市场状况远非股价所显示的那般乐观
2007年10月,道琼斯指数触及14,164.53点的峰值。历经金融危机、主权债务危机和全球经济衰退后,该指数终于重回并已超过危机前水平。那么,这让我们处于何种境地?
股价是前瞻性指标,本应反映公司的预期收益,而当前的市场情绪似乎表明,乐观的理由十分充足。然而,环顾四周,有理由相信,这一“里程碑”不过是海市蜃楼,而当前对股票的需求可能仅仅是央行政策的产物,而非源于股票基本面。
过去四年间,西方经济体的疲软增长、高失业率和债务负担,已从华尔街到普通民众消磨了信心。为扭转局面,全球各国央行行长采取了非常规货币政策,例如量化宽松(QE)。在美国,美联储目前正处于第三轮量化宽松,每月购买价值850亿美元的抵押贷款支持证券和期限较长的国债。
自2009年以来,英格兰银行(BOE)已实施了规模为3,750亿英镑的资产购买计划。甚至日本银行(BOJ)也在近期宣布,将从2014年1月起实施无限期政策,每月购买1,450亿美元的日本政府债券和国库券,从而加入量化宽松的行列。
面对选择有限的困境,全球各国央行决定实施量化宽松,旨在提振停滞经济体的支出。然而,尽管市场资金充裕,银行却并不放贷;且随着量化宽松压低收益率,投资者决定将资金转投股票等回报更高的资产。虽然很难设想央行行长们本可以采取哪些其他行动,但这确实使他们在未来处于艰难境地。
尽管工业产出和零售额在美国有所改善,表明经济出现好转迹象,但很难相信当前的反弹是基于经济现实的。虽然关于欧元区解体的讨论可能已被搁置,美国也暂时避免了财政悬崖,但市场状况远非股价所显示的那般乐观。因此,央行政策很可能正在助长股市泡沫。
需要思考的问题是:当美联储、日本银行和英格兰银行等央行决定撤除其资产购买计划时,将会发生什么?遗憾的是,答案只能留待时间揭晓。因此,尽管道琼斯指数创下新高似乎值得庆祝,但实际上,我们应当警惕:今日的股市反弹可能会演变为明日新的、具有破坏性的危机。
作者:托德·格拉斯是世界经济论坛金融服务行业团队的项目助理,也是《 金融发展报告》的合著者。
图片:纽约证券交易所 REUTERS/Peter Morgan




