住房市场在货币传导机制中发挥着关键作用。货币政策利率的持续变动会同时影响浮动利率和固定利率抵押贷款利率。后者的变化通过影响新增抵押贷款规模以及现有抵押贷款的再融资数量,进而影响总需求。1
各国的抵押贷款利率制度在实践中存在差异。理解这些差异的影响,对于设计最优货币政策至关重要,尤其是在金融科技正在改变抵押贷款市场关键环节的时代。
在美国,大多数抵押贷款采用固定利率,且没有提前还款罚金。是否进行再融资,取决于潜在节省金额与再融资成本之间的比较。在一篇近期论文中,我们研究了货币政策的影响如何取决于对现有抵押贷款存量进行再融资可能节省金额的分布(Eichenbaum et al. 2018)。
我们的关键发现是,货币政策的有效性具有状态依赖性,并随再融资潜在节省金额的存量以系统性方式变化。我们构建了一个与该发现相一致的模型,并利用该模型研究货币政策设计中的新权衡,同时评估由金融科技推动的再融资成本下降对货币传导机制的影响。
再融资的潜在节省金额取决于多种因素,包括原有和新的抵押贷款利率、未偿余额以及家庭所采用的具体再融资策略。在分析中,我们考虑了多种衡量指标,主要关注30年期符合条件(conforming)抵押贷款再融资所带来的收益。我们的基准潜在节省金额指标,是现有抵押贷款利率与家庭可再融资所获得的新抵押贷款利率之间差额的平均值,并控制了家庭所在地区和信用评分(FICO)等因素。我们将这一差额称为利率差距。
我们的实证工作主要基于Core Logic Loan-Level Market Analytics,这是一个贷款层面的面板数据集,其观测数据始于1993年,本研究的数据截至2007年。之所以选择这一截止时间,是因为普遍认为,相较于此前时期,在金融危机期间信贷约束要普遍得多(例如Mian and Sufi 2014,Beraja et al. 2018)。
我们发现,再融资潜在节省金额的分布随时间变化很大[AW1]。图1展示了1997年第四季度和2000年第四季度各抵押贷款的利率差距分布。两种分布差异很大。1997年第四季度,约60%的抵押贷款具有正的利率差距。相比之下,2000年第四季度仅有10%的抵押贷款具有正的利率差距。同样,1997年第四季度的平均利率差距(0.55%)远高于2000年第四季度(1.3%)。
图1 利率差距(现有利率-新利率)
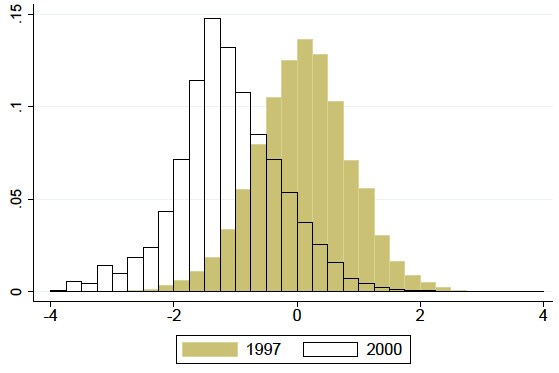
注释:该图描绘了各借款人利率差距的分布。利率差距定义为现有抵押贷款利率与当前市场利率之间的差额。更多细节请参见Eichenbaum et al.(2018)。
我们采用工具变量策略,以衡量抵押贷款利率变动对未来一年内再融资的抵押贷款比例的影响。我们的工具变量基于联邦基金期货利率以及两年期国债收益率在联邦公开市场委员会(FOMC)声明发布前后的小时间窗口内的高频波动。
我们的发现
我们的实证发现可概括如下。
第一,我们发现抵押贷款利率变动对再融资利率具有显著的状态依赖效应。
以抵押贷款利率下降25个基点的效应为例。平均利率差距每增加一个标准差,其边际影响为6.8%。换言之,当平均利率差距高出一个标准差时,抵押贷款利率下降25个基点,将使再融资的抵押贷款数量多增长6.8%。相对于8.5%的年均再融资率,这一效应较大。
第二,我们发现,在采用现金套现再融资(即新抵押贷款余额高于原抵押贷款余额)的抵押贷款比例上,存在重要的状态依赖效应。
现金套现再融资之所以重要,是因为根据Mian and Sufi(2014),我们了解到家庭主要利用这类再融资来增加消费。这一现象在使我们的结构模型能够产生抵押贷款利率下降对总消费的较大影响方面发挥了关键作用。
为评估再融资中状态依赖性的大小,可考虑抵押贷款利率变动25个基点对未来一年内采用现金套现再融资的贷款总额比例的影响。我们的结果表明,平均利率差距每增加一个标准差,对现金套现再融资的边际影响为6.2%。相对于5.5%的年均现金套现再融资率,这一效应较大。
最后,我们发现货币政策变化对实际经济活动具有重要的状态依赖效应,这一点可由新建私人所有住宅建筑所需许可证的数量来衡量。2
突出货币政策设计中新权衡的模型
基于我们的实证结果,我们构建了一个定量的动态生命周期模型,以突出货币政策设计中的新权衡。该模型的主要实证特征如下。
第一,该模型与住房自有率、非耐用品消费、家庭债务收入比以及净资产的生命周期动态相一致。第二,该模型考虑了在给定潜在节省金额条件下抵押贷款被再融资的概率。它也与以下事实相一致:大多数进行再融资的家庭采用现金套现再融资。第三,也是最重要的一点,该模型在定量上解释了我们在实证工作中所记录的货币政策对再融资决策影响的状态依赖性质。
我们的模型表明,给定的利率下调效应取决于货币政策选择的历史。若在一连串加息之后出现利率下调,其效力会减弱。在利率上升期间,许多房主现有的固定抵押贷款利率低于当前市场利率,因此在利率小幅下降时并无动力进行再融资。相反,若在一连串降息之后出现利率下调,其效力会更强。在利率下降期间,许多房主的固定抵押贷款利率高于当前市场利率,因此会在利率下调时有动力进行再融资。
我们利用该模型研究再融资成本下降如何影响货币政策的有效性及其效应的状态依赖性。鉴于金融科技贷款机构在抵押贷款市场中的份额不断增长,这一问题尤为重要。
我们的模型表明,随着再融资成本下降,货币政策效应的状态依赖性会减弱。其直观解释如下。随着再融资成本下降,再融资利率上升。这一效应使再融资节省金额的分布随时间的变化减小,并更加集中于零附近。因此,货币政策效应的状态依赖性减弱。
这一结论的另一面是,随着再融资成本下降,货币政策变得更加有力。其直观解释如下。在我们的模型中,许多家庭面临具有约束力的借贷约束。当再融资成本下降时,给定幅度的利率下降会促使更多此类家庭进行现金套现再融资。这些家庭利用额外资源来提振消费。在再融资成本下降的情况下,对于给定幅度的抵押贷款利率下降,有更多家庭以这种方式作出反应。
我们的分析聚焦于抵押贷款主要采用固定利率的体系中货币政策的效应。然而,有许多国家的抵押贷款主要采用浮动利率,包括澳大利亚、爱尔兰、韩国、西班牙和英国。
在固定抵押贷款利率体系中,通过再融资渠道产生的货币政策状态依赖效应,在浮动抵押贷款利率体系中并不会出现。原因在于,浮动抵押贷款利率体系中不存在未被利用的再融资机会。因此,即便金融科技成功将再融资成本降至极低水平,美国货币传导机制中的住房渠道也不会趋同于采用浮动利率抵押贷款的国家的情况。




