就在几个月前,主要经济体的央行还预计,可以非常渐进地收紧货币政策来抑制通胀。
但美国联邦储备委员会、加拿大银行和英格兰银行如今已大幅加息,而欧洲中央银行最近十多年来首次上调利率。
三位国际货币基金组织专家表示,通胀前景仍存在很大的不确定性,但风险明显偏向上行。
各国央行需要从20世纪60年代和70年代的高通胀中汲取一条重要教训——遏制通胀行动过于迟缓,会导致日后需要付出更大代价、进行更具破坏性的调整。
就在几个月前,主要经济体的央行还预计,可以非常渐进地收紧货币政策。通胀似乎是由一系列不同寻常的供给冲击所推动,这些冲击与新冠疫情有关,后来又叠加了俄罗斯入侵乌克兰的影响。人们当时预计,一旦这些压力缓解,通胀就会迅速回落。
如今,通胀升至数十年来的高位,价格压力也蔓延至住房和其他服务领域。为避免通胀预期失去锚定、损害央行公信力,各国央行认识到必须加快行动。政策制定者应汲取过去的教训,坚定行动,避免日后可能出现更痛苦、更具破坏性的调整。
美联储、加拿大银行和英格兰银行已大幅加息,并表示预计今年将继续大幅加息。欧洲中央银行最近上调了利率,这是十多年来的首次。
提高实际利率有助于抑制通胀
自年初以来,央行的行动及其对可能的政策路径所作的沟通,推动政府债务的实际利率(即经通胀调整后的利率)大幅上升。
虽然短期实际利率仍为负值,但美国实际利率远期曲线——即由市场价格隐含的未来1至10年期一年期实际利率路径——整体上升至0.5%至1%的区间。
这一利率路径大致符合“中性”的实际政策立场,允许产出围绕其潜在增速扩张。美联储的经济预测摘要在6月中旬公布的内容显示,实际中性利率约为0.5%;政策制定者预计今年和明年的产出增幅均为1.7%,非常接近潜在增速估值。
以德国联邦债券收益率为参照的欧元区实际利率远期曲线也有所上移,但仍处于深度负值区间。这与实际利率仅逐步趋近中性水平的情况相符。
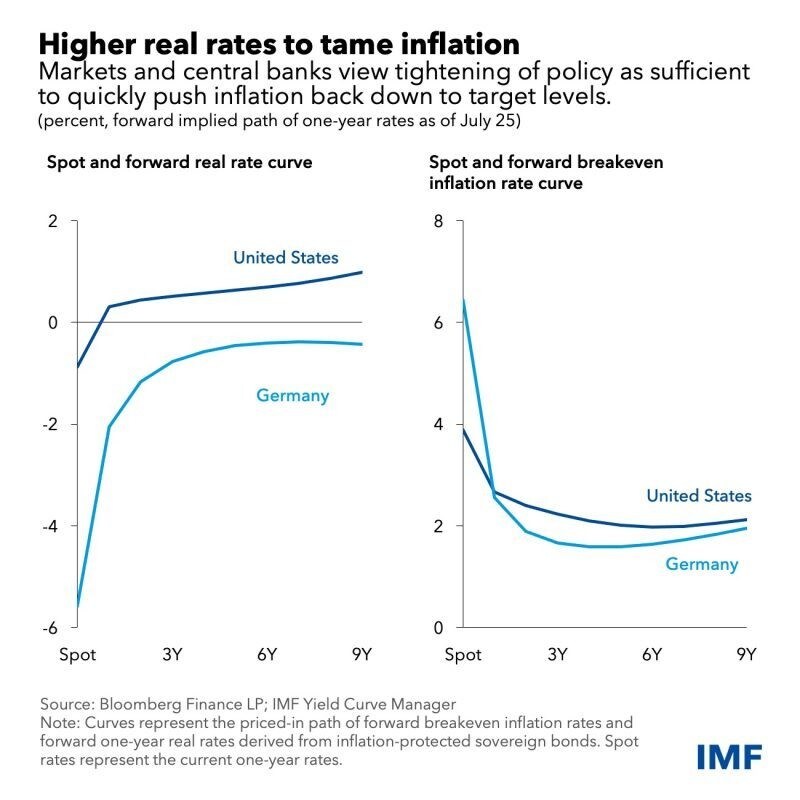
政府债券实际利率上升,推动消费者和企业的借贷成本涨幅更大,并导致全球股价大幅下跌。央行和市场的主流看法似乎是,金融状况收紧足以让通胀较快回落至目标水平。
例如,基于市场的通胀预期指标显示,美国和德国的通胀率将在未来两到三年内回到约2%。央行预测(如美联储最新的季度预测)也显示,价格涨幅将以类似幅度放缓;经济学家和投资者的调查结果亦然。
有几个理由表明,这似乎是一个合理的基准判断:
正在实施的货币和财政紧缩应会冷却能源及非能源商品的需求,尤其是消费耐用品等对利率敏感的类别。这应会使商品价格涨幅放缓,甚至下跌;若大宗商品市场没有出现新的扰动,也可能推动能源价格走低。
随着疫情影响减弱,封控和生产中断变得不那么频繁,供给侧压力应会缓解。
经济增长放缓最终应会压低服务业通胀,并抑制工资增长。
通胀仍有大幅走高的风险
然而,通胀飙升的幅度令央行和市场感到意外,通胀前景仍存在很大的不确定性。通胀可能比央行预想的更快回落,尤其是在供应链中断缓解、全球政策收紧迅速压低能源和商品价格的情况下。
即便如此,通胀风险仍明显偏向上行。高通胀有很大可能根深蒂固,通胀预期也可能失去锚定。
从住房租金到个人服务,各类服务价格的涨幅似乎都在已处高位的基础上继续加快,而且不太可能迅速回落。名义工资快速增长可能会加剧这些压力。在劳动力市场强劲的国家,名义工资可能开始快速上涨,涨幅超过企业合理承受的范围,随之上升的单位劳动力成本则会转嫁到价格中。此类“第二轮效应”会使通胀更持久,并推高通胀预期。最后,地缘政治紧张局势进一步加剧,若引发能源价格再次飙升或加重现有扰动,也可能导致高通胀持续更长时间。
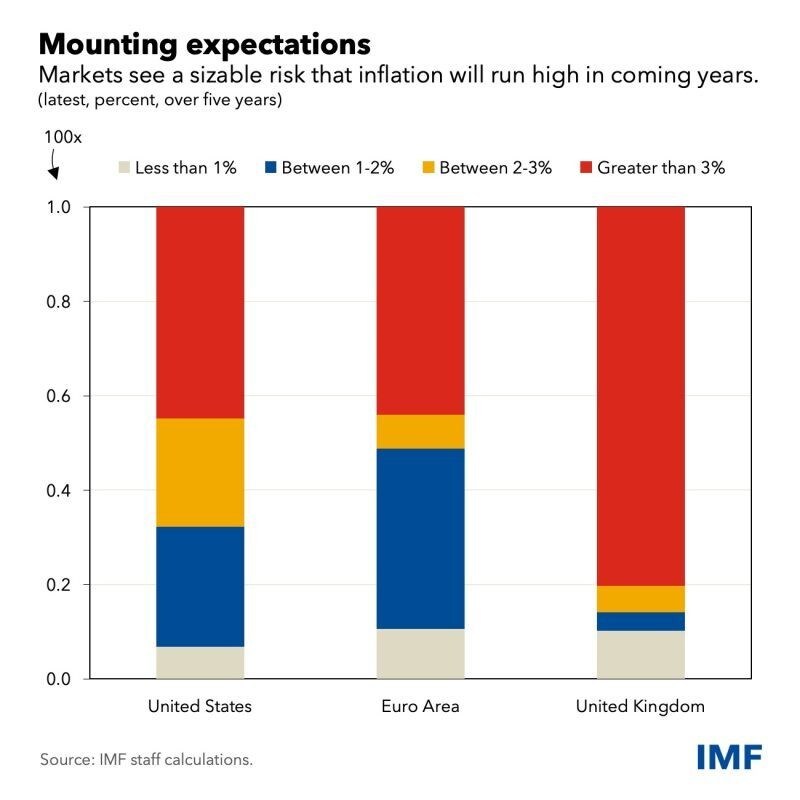
上文讨论的基于市场的“平均”通胀预期证据似乎令人宽慰,但市场似乎认为,未来几年通胀率可能大幅高于央行目标的概率不低。具体而言,市场信号显示,美国、欧元区和英国未来几年通胀率持续高于3%的可能性很高。
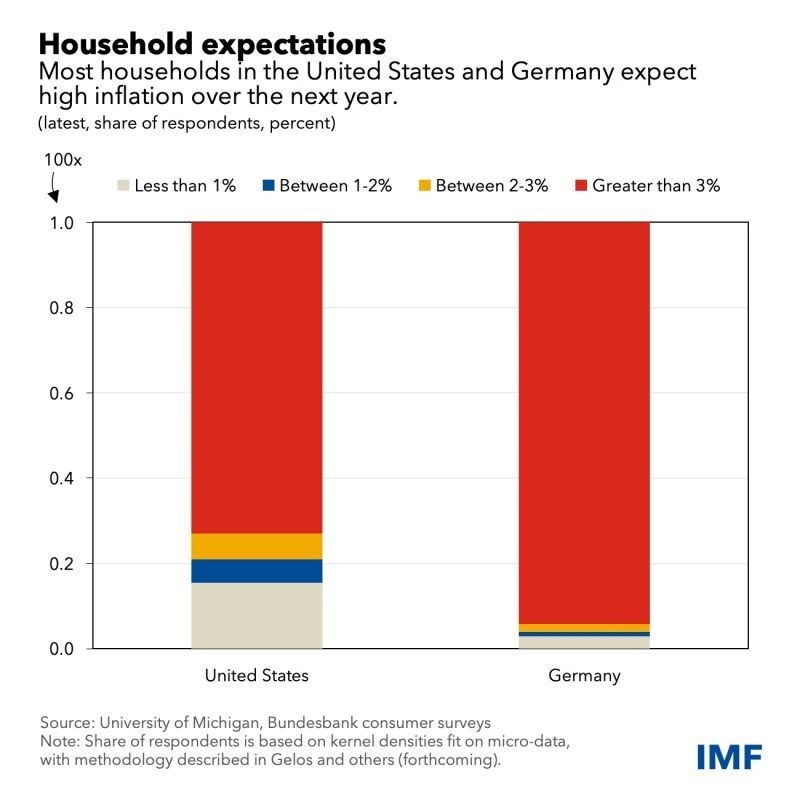
近几个月来,消费者和企业也越来越担忧通胀上行风险。针对美国和德国的家庭调查显示,人们预计未来一年通胀将维持高位,并认为未来五年通胀大幅高于目标水平的可能性相当大。
可能需要采取更强有力的紧缩措施
如果上行风险成为现实、高通胀根深蒂固,降低通胀的成本可能会大幅增加。届时,央行将不得不更加坚定、更激进地收紧政策以冷却经济,失业率可能也要大幅上升。
在流动性状况已显疲弱的迹象下,更快地提高政策利率可能导致风险资产价格进一步大幅下跌,波及股票、信贷和新兴市场资产。金融状况收紧可能出现失序,考验金融体系的韧性,并给新兴市场带来尤为沉重的压力。目前通胀处于数十年来的高位,公众对紧缩货币政策的支持力度很大,但日益加重的经济和就业成本可能会削弱这种支持。
即便如此,恢复价格稳定至关重要,也是经济持续增长的必要条件。20世纪60年代和70年代高通胀带来的一条重要教训是,遏制通胀行动过于迟缓,之后就必须采取代价高得多的紧缩措施,才能重新锚定通胀预期并恢复政策公信力。央行在应对前方的艰难道路时,必须牢记这一经验。




