银行证券交易在现代金融体系中的作用日益重要(Langfield and Pagano,2014)。如今,商业银行的资产组合中持有大量证券(美国为20%,德国为19%)。近期,美国的沃尔克规则,以及欧盟和英国分别提出的Liikanen报告和Vickers报告等倡议,旨在将“传统”贷款银行业务与证券交易隔离开来。正如美联储理事Jeremy Stein(2013)所解释的,这类改革的一个原因是,危机期间银行可能会投资证券,因为波动性上升和潜在的抛售潮意味着证券交易的预期回报提高,这可能导致银行将资金从贷款转向在二级市场投资证券(Diamond and Rajan,2011;Shleifer and Vishny,2010)。
低买高卖——价格下跌时买入,回升时卖出
在近期的一项研究中,我们(Abbassi et al.,2015)分析了德国的证券登记和信贷登记数据,其中我们可以逐季度观察每家银行持有的各项证券,以及向企业发放的单笔贷款。我们发现,在危机期间,交易专长较强的银行比其他银行增加了证券投资,尤其是投资于价格已经下跌的证券。1 图1以德国银行投资一只七年期浮动利率摩根大通中期票据为例,展示了这一模式。子图(a)显示该票据的价格走势,子图(b)反映该证券的持仓总量。2008年9月雷曼兄弟倒闭后,债券价格下跌,德国交易专长较强的银行开始增持摩根大通票据。随后几个季度,价格回升并涨至100时,相关持仓随之减少。请注意,其他银行并未出现这种情况。
图1a. 七年期摩根大通浮动利率票据的市场价格

图1b. 证券持仓
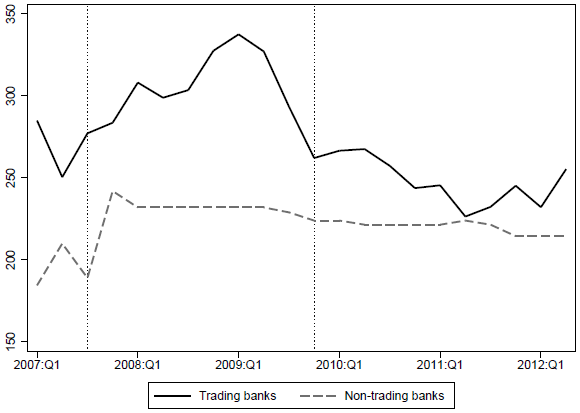
注:子图(a)显示2007年至2012年发行的七年期摩根大通公司中期票据的月度价格走势。子图(b)显示交易专长较强的银行(黑色实线)和不具备交易专长的银行(灰色虚线)持有该证券的欧元计价持仓(单位:百万欧元)。第一条竖线表示金融危机于2007年第三季度开始,第二条竖线表示2009年第四季度,即德国危机结束时点。
这只是一个例子,但对银行全部投资进行分析后,系统性证据显示出类似的情况。危机期间,与其他银行相比,具有交易专长的银行大幅增加了整体证券投资(图2)。此外,对于此前价格跌幅较大的证券,相关影响最为显著,且主要集中在评级较低和期限较长的证券上。最后,我们发现,资本水平较高(而非较低)的交易专长银行更多地参与了这些交易活动。
图2. 证券持仓
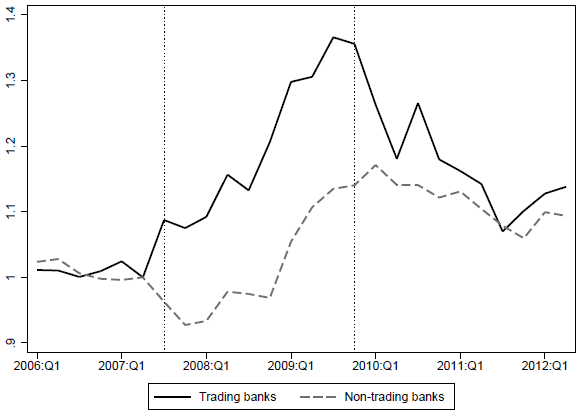
注:本图展示证券持仓总额占总资产的比例随时间的变化(以2007年第二季度为基准标准化)。黑色实线表示“交易银行”,灰色虚线表示“非交易银行”。如果一家银行是德国最大固定收益交易平台(Eurex Exchange)的会员,我们就将其归类为“交易银行”(交易专长较强)。第一条竖线表示金融危机于2007年第三季度开始,第二条竖线表示2009年第四季度,即德国危机结束时点。
言行一致,资金随之而动
这些二级市场交易活动事前具有风险(证券此前价格下跌,尤其是评级较低和期限较长的证券),这主要解释了为何资本充足的银行能够承担这类事前高风险策略。此外,在危机中期,这些具有交易专长的银行买入前一时期价格下跌的证券,其已实现的事后回报率平均为12%;而对实体部门的典型贷款利率约为5%。因此,鉴于交易专长银行的投资活动,我们也研究了其对信贷供给可能产生的影响。我们发现,危机期间,交易银行对非金融企业的贷款比其他银行减少得更多。通过比较同一季度不同银行对同一家企业的贷款行为,我们发现交易银行的信贷供给降幅更大,尤其是资本更充足的交易银行。企业无法通过向其他银行借款完全弥补信贷供给的减少。这些发现表明,银行交易活动会挤出贷款(Stein,2013)。
加强监管的理由?
限制银行进行证券交易或许能够避免信贷供给减少,但重要的是要记住,与此同时,这些银行也会买入价格跌幅较大的证券。此外,资本水平较高(而非较低)的银行更常表现出这种行为。因此,如果这些银行是相关市场中的重要参与者,研究结果表明,限制银行证券交易可能会影响这些市场的流动性。
这些发现意义重大,因为世界各地的政策制定者正在制定有关银行可开展证券交易活动的监管规定。政策制定者在对银行实施证券交易监管时,应仔细权衡成本与收益。金融危机还会再次发生,因此,如果限制银行交易金融证券,我们需要审慎考虑未来可能出现的情况。
本文由我们与 Vox EU合作发表。本文的发表并不意味着世界经济论坛认可文中观点。
如需了解议程最新动态, 订阅我们的每周通讯。
作者:Puriya Abbassi,德国联邦银行金融稳定专家。Rajkamal Iyer,MIT斯隆管理学院金融学助理教授。José-Luis Peydró,UPF巴塞罗那经济研究院(Barcelona GSE)ICREA经济学教授;CREI研究教授及研究副研究员;CEPR研究员。Francesc R. Tous,庞培法布拉大学博士候选人。
图片:金融区金丝雀码头(Canary Wharf)内,Bank Street路牌与高层办公楼。路透社/Luke MacGregor。




