1993年,经济学家Alberto Alesina与Larry Summers发表了一篇开创性论文,认为央行独立性能够抑制通胀,且不会对经济表现产生不利影响。此后,世界各国纷纷使央行独立。没有一国扭转这一方向;而任何政府可能重新对利率施加政治控制的迹象(近期印度即发生过此类情况),都会引发金融市场的警觉和经济学家的强烈反对。
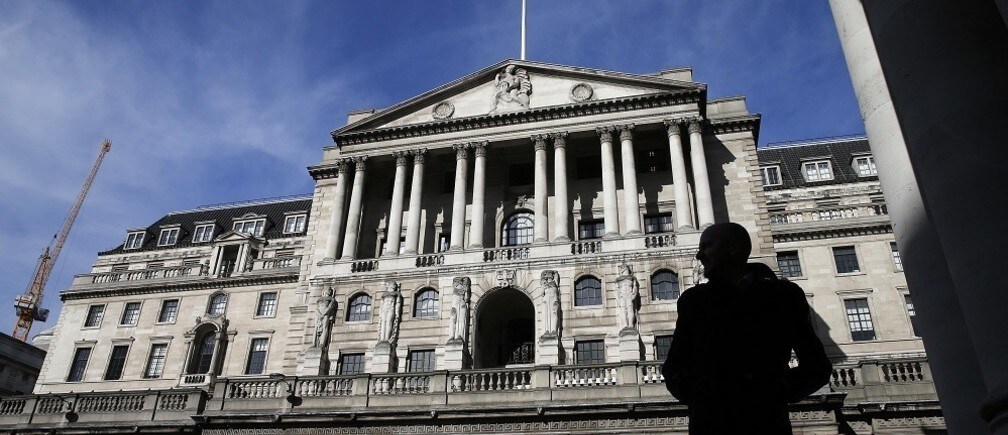
然而事实上,独立性有多种程度,并非所有名义上独立的央行运作方式都相同。一些货币当局(如欧洲央行)自行设定目标;另一些(如英格兰银行,BoE)拥有完全的工具独立性——即对短期利率的控制权——但必须实现由政府设定的通胀目标。
各国央行在组织架构上为实现其目标也存在差异。在新西兰,央行行长是唯一的决策者。在美国联邦储备系统,决策由联邦公开市场委员会(FOMC)作出,其成员——七名理事和五名联储地区储备银行行长——享有程度不一的独立性。
欧洲央行不公布投票记录,并在其总理事会会议上寻求共识。相比之下,英格兰银行的货币政策委员会(MPC)有九名成员,其中四名来自银行外部,且所有投票均逐一记录;不允许任何人躲在机构观点之后。美联储不保存投票记录,但其重大决定中的“异议”会被记录在案(这在Alan Greenspan担任主席时几乎闻所未闻,但此后已变得更为常见)。
政策制定者与其工作人员之间的关系也存在差异,这同样影响央行的独立性。在美联储,工作人员向联邦公开市场委员会提交各自的经济预测,且不受决定利率的政策制定者的意见影响。在英格兰银行,货币政策委员会负责官方预测,并在其《通胀报告》中予以发布。这有助于引导市场预期,因为央行若呈现多种不同观点,可能会使私营部门感到困惑;但这也带来了机构性群体思维的风险。
若央行同时担任银行监管机构,群体思维可能尤为危险,2008年全球金融危机即证明了这一点。2006年,所有发布金融稳定报告的央行(换言之,即大多数央行)均得出结论:本国银行体系状况良好——资本充足,并拥有稳健的治理结构和强有力的风险管理。
难以相信,当时竟没有一位央行分析师对信贷和杠杆的大幅增长有丝毫担忧。国际清算银行(一个由各央行组成的机构)的经济学家当时便已非常明确地揭示了这些风险。然而,全球这支由央行经济学家组成的“小军团”中,竟未有一人提出异议。各央行或许在对本国政府而言保持了独立,但在内部,偏离既定立场是非常困难的。
当然,在严格的机构纪律与让百花齐放之间,需要取得平衡。央行并非大学经济系,在后者中,多样性几乎总是力量之源。外部观察者必然会试图从央行的任何出版物字里行间解读政策信号,而这未必总能帮助央行实现其目标。
话虽如此,显然仍有空间允许更多非正统的思想。因此,英格兰银行正在试验一个能让更多元观点得到表达的平台,令人鼓舞:一个名为Bank Underground的博客(此名取自央行总部下方的地铁站),刊登初级员工撰写的文章,对现行政策提出质疑或予以支持。
短短数周之内,Bank Underground已然成为激发思想的富饶源泉。8月中旬的一篇文章(彼时央行的“大猫”们想必正在休假,任由“老鼠”们自由发挥)指出了银行内部资本模型的一些缺陷,而这些模型正是巴塞尔3资本要求制度的核心。作者为英格兰银行员工Tobias Neumann,他认为,将更多数据纳入模型可能导致模型捕捉到噪音并将其误认为重要信号。因此,他得出结论,高度复杂的模型可能经常产生误导性信息。
另一篇于7月发表的文章明确质疑了英格兰银行的“官方”观点,即随着经济复苏,可以预期非金融企业会开始动用现金储备为投资提供资金。作者Katie Farrant和Magda Rutkowska认为,企业行为可能已因金融危机而改变:由于获取银行融资困难,企业永久性地提高了现金缓冲水平。若此说属实,这将对金融体系,尤其是银行,产生重要影响。
在其短暂的存在中,Bank Underground已证明了自身价值。英格兰银行行长马克·卡尼(Mark Carney)理应获得高度赞誉,因为他允许我们透过“针线街老太太”(英格兰银行的别称)外墙上的一道小缝隙一窥究竟(当然,这前提是该博客并非完全未经批准的举措!)。
或许我们终将看到一个与之竞争的“Fed Subway”博客出现,不过我对短期内出现“ECB U-Bahn”博客的前景并不乐观。与此同时,我计划在地下待更多时间。那里的光线似乎更好。
本文与 Project Syndicate合作发表。发表不代表世界经济论坛认可文中观点。
如需紧跟 Agenda 动态,请 订阅我们的每周通讯。
作者Howard Davies现任巴黎 教授,曾任英国金融服务管理局首任主席(1997–2003年)。他曾担任伦敦政治经济学院院长(2003–2011年),并任英格兰银行副行长及英国工业联合会总干事。
图片:一名行人于2015年3月5日走过伦敦英格兰银行对面的拱门。REUTERS/Suzanne Plunkett




