本文与 Project Syndicate合作发表。
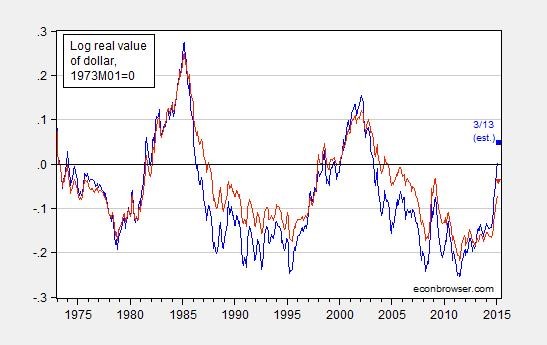
在其9月发布的 政策声明中,美国联邦储备委员会充分考虑了全球经济发展对美国乃至美国货币政策的影响,且考量力度很大。事实上,美联储决定推迟加息,部分原因在于美国政策制定者预计美元升值将通过压低进口价格,削弱其实现2%通胀目标的能力。
实际上,尽管汇率波动可能对其他国家的通胀产生重大影响,但美元波动却很少对美国物价产生有意义或持久的影响。当然,差异在于美元在国际贸易开票中的主导地位:价格以美元标定。
正如美元常被用作债务合约的计价单位,即便借贷双方都不是美国实体, 美元的份额 在国际贸易开票中约为美国占世界进口份额的4.5倍,为其占世界出口份额的三倍。约93%的美国进口商品价格以美元定价。
在此背景下,美元汇率变动向美国非燃料进口价格的传导,无论短期(一个季度后)还是长期(两年后)都处于全球最低之列,原因有三。第一,国际贸易合同重新谈判的频率较低,这意味着尽管汇率波动,美元价格在较长时期(约十个月)内仍保持“黏性”。
第二,由于大多数出口商同时也进口以美元定价的中间投入品,汇率波动对其成本的影响有限,因而其调整美元价格的动机也较弱。第三,希望维持世界市场份额的出口商(世界市场价格大多以美元计价)选择保持美元价格稳定,以避免因个别汇率波动而受损。
进口价格冲击对美国通胀的影响本就微乎其微,且极为短暂,大部分效应在 仅两个季度后即告消退。例如,美元大幅升值10%,将在未来2至3个季度内使非燃料进口品的通胀累计下降4.4%,但此后对通胀的影响可以忽略不计。
若考虑消费品进口支出,这一10%的升值将使以消费者价格指数(CPI)衡量的通胀仅下降 0.5个百分点 ,且发生在前两个季度。这很可能是上限,因为它假设美国零售商会将进口价格的任何涨幅全额传导给消费者。
实际上,零售商更可能提高零售加成、降低成本传导。据估计的 价格传导 (针对进口制成品,更能代表进入消费篮子的商品)甚至低于所有非燃料进口品的水平。
尽管这些因素使美国免受汇率波动带来的通胀压力,但它们却加剧了其他国家,尤其是新兴经济体的脆弱性。由于这些国家大多数进口品的美元价格对汇率变动反应并不敏感,汇率变动向以本币计价的进口价格的传导率接近100%。
因此,汇率变动对大多数国家通胀的影响比美国大3至4倍。例如,土耳其里拉贬值10%,在其他条件相同的情况下,两年内累计CPI通胀将上升 1.65至2.03个百分点。
尽管存在这种不平衡,美元作为开票货币的主导地位短期内不太可能改变,尤其是因为实现这一转变需要全球大量出口商和进口商之间的协调。鉴于欧元区国家之间的贸易规模,欧元似乎是有力的竞争者;但在欧洲以外,欧元的使用范围远不及美元广泛。
在决定何时使利率正常化时,美联储高度重视通胀疲软及其全球根源。诚然,一些全球性发展(尤其是大宗商品价格下跌,或许还有新兴经济体增长放缓和金融波动加剧)可能压低通胀,但至少在有意义的程度上,美元升值并不会。因此,美元走强并非推迟美国利率正常化的正当理由。
刊发并不意味着世界经济论坛认可其中观点。
如需及时了解议程动态,请 订阅我们的每周简报。
作者:Gita Gopinath,哈佛大学经济学教授。
图片:美国联邦储备委员会大楼在华盛顿,位于安全围栏之后。REUTERS/Gary Cameron。




