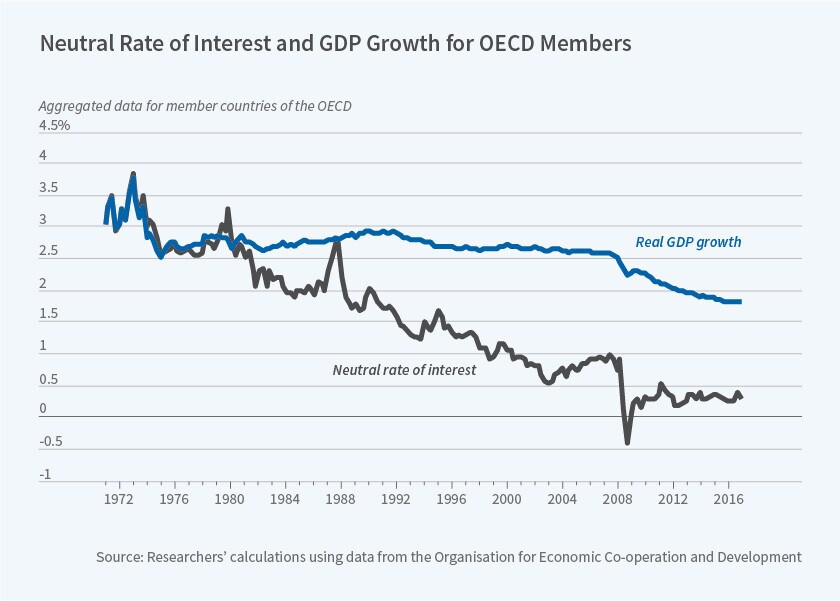
发达国家实际利率的长期下降是过去半个世纪最核心的宏观经济趋势之一。 Łukasz Rachel 和 Lawrence H. Summers就这一下降的成因提出了新的证据,论文题为《论工业化世界的长期停滞》(NBER工作论文 26198)。
研究人员关注“先进经济体利率”,这是根据经合组织国家的现行利率构建的综合指标。他们发现,中性实际全球利率(即能够使期望储蓄与投资相平衡,从而实现充分就业和稳定通胀的利率)自20世纪70年代以来已下降约3个百分点。他们的结论是,如今工业化国家的平均中性实际利率约为零。关键在于,若非政府债务和赤字不断增长以及社会保险计划日益慷慨,中性利率本会下降近7个百分点,目前将显著为负。
由于任何单一开放经济体的中性实际利率都取决于该国的经常账户状况,而经常账户又取决于其实际汇率,实际汇率则受当前和预期未来实际利率的影响,因此难以计算。为克服这一问题,研究人员将所有发达国家的数据合并,并将其视为单一经济实体。他们的依据是,自20世纪70年代以来,该集团的总经常账户余额一直在较窄的范围内波动,低于GDP的1.5%。近年来该余额呈上升趋势,这表明在其他条件不变的情况下,国际资本流动推高了利率。鉴于发达国家之间存在大规模资本流动,以及长期实际利率和股票市场的共同走势,研究人员还假定资本在内部可完全自由流动。
此外,研究人员没有聚焦于传统的流动性和风险衡量指标,而是考察与储蓄和投资趋势相关的因素,以分析中性实际利率的长期变化。他们指出,高流动性证券的利率与相对缺乏流动性的政府发行通胀指数债券及类债券金融衍生品的利率同步下降。尽管股票风险溢价有所上升,但相对于实际利率数十年来的下降,其增幅较小。
研究人员的基准分析表明,若过去半个世纪实际利率未曾下降,经合组织国家的储蓄将超出投资,超出幅度达GDP的9至14个百分点。他们指出,这一时期的若干政策变化抵消了这一潜在的过剩。
政府政策在抵消潜在的过度储蓄方面发挥了核心作用。例如,在该研究期间,发达国家的债务大幅增加,从GDP的约20%增至70%。它们还将老年人口支付从GDP的平均4%提高到7%,并将老年医疗保健支出从GDP的2%提高到5%。
基于现有关于这些政策对利率影响的实证估计,研究人员进行了测算,结果表明这些政策对利率的影响相当可观。例如,在其他变量保持不变的情况下,公共债务的增加本应在过去四十年中使实际利率上升1.5至2个百分点。社会保障和医疗保健供给的增加可能产生了类似的影响,甚至略大。
为更好地理解并进一步量化这些政策对实际利率的影响,研究人员采用了两种家庭储蓄模型:一种侧重于生命周期因素,另一种强调特质性风险和预防性储蓄。这些模型的基准校准结果印证了先前的结论。研究人员总结认为,这些政策变化共同作用,可能使均衡实际利率上升3.5至4个百分点。
“我们的分析表明,若非赤字、债务和社会保险大幅增加,工业化世界的中性实际利率本会显著为负,甚至可能低至数百个基点,这一结论表明,对长期停滞的担忧确有充分依据,”研究人员总结道。“[T]如果实际利率无法大幅降至零以下,私人经济就容易陷入低通胀、低就业的均衡状态。”




