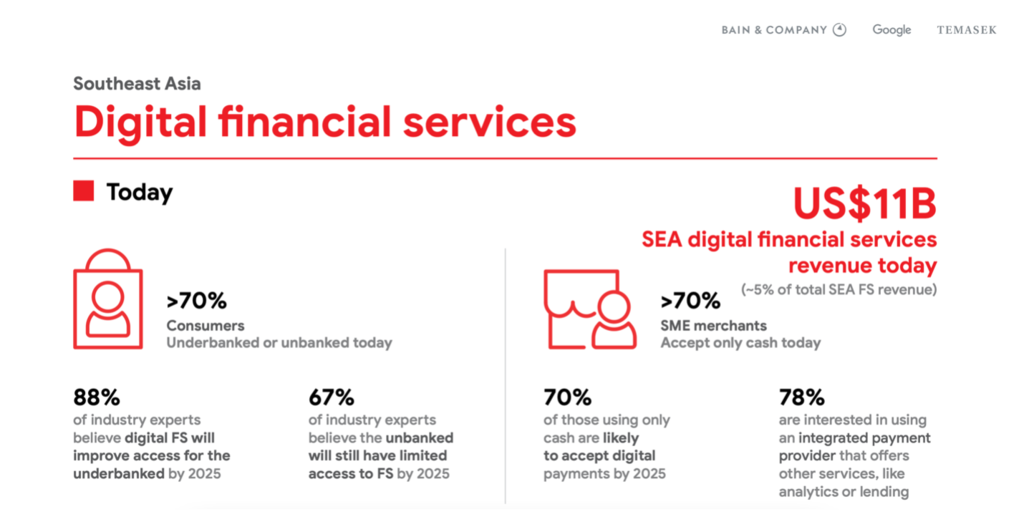
东南亚拥有超过6.6亿人口,至少70%的消费者没有银行账户或金融服务不足,许多中小企业仍倾向于使用现金。
该地区的金融服务业亟待创新与发展,而覆盖服务不足社区的农村银行将在其中发挥关键作用。
金融科技公司与农村银行合作,可推动金融服务创新,更好地服务各地客户。
东南亚有超过6.6亿人口居住在这里。这个文化丰富、多元的地区被视为全球增长最快的地区之一,预计到2025年其国内生产总值将达到4.7万亿美元。
正如许多专家所指出的,该地区金融服务业亟待金融创新与发展。但截至2019年,至少70%的消费者仍然“没有银行账户”或“银行服务不足”,而70%的中小型企业(SME)仍倾向于接受现金付款。
个人和中小企业仍在适应银行、信贷、支付和汇款领域提供的各种金融科技解决方案;这一趋势因疫情而加速。
随着数字银行兴起,提供广泛金融服务以及银行即服务(BaaS)等解决方案,金融普惠仍是该地区各项举措的重点。
然而,一个鲜少被讨论的关键领域是,金融科技公司如何与传统农村银行合作,大幅提升该地区的金融普惠水平。
农村银行有助于提升金融普惠水平
在东南亚,农村银行按定义是服务于农民、渔民、工人或远离一国人口高度密集的大都市的社区的传统银行。农村银行的设立方式使其凭借地理优势和广泛的网点,能够在实体层面有效弥补现有金融服务缺口。
仅在菲律宾,截至2018年12月底,就有472家农村银行和合作银行,其网络遍布全国,拥有逾3,600个办事处和分支机构。
“如今,农村银行可以在与农村社区建立的关系和对当地市场的熟悉程度上继续发展。金融科技有望从战略层面增强这些关系。”
V Bruce J Tolentino 等人,《推动农村和农业金融发展,促进菲律宾包容性发展》
这些传统农村银行有望为行业带来最大的变革和影响,但将这些历史悠久的银行及其流程数字化,如何才能加速该地区的金融普惠?这些机构又需要哪些支持?
深耕服务不足地区的农村银行
农村银行的设立初衷是为没有银行账户的人群提供服务,其网点战略性地分布在一国偏远和农村地区。多年来,这些银行一直服务于小企业、农民、渔民和偏远社区等金融服务不足的群体。
由于持续接触没有银行账户人群面临的问题,农村银行深入了解当地民众正在经历的各种困难。
正如我们在采访菲律宾中央银行(BSP)助理行长 Arifa A. Ala 时,她所说:“让没有银行账户的人群参与金融解决方案的制定,为金融科技公司带来多重机遇。

“首先,这让金融科技公司能够更深入地了解其目标服务社区的金融环境和数字素养。
“其次,最终用户更多地参与解决方案的制定,有助于缓解建立信任以及争取用户接受技术产品或服务方面的挑战……”
各种金融科技公司和相关举措可以与农村银行密切合作,推动这些传统农村银行实现数字化,并基于对最终用户希望从金融服务中获得什么、需要什么的基本了解开展工作。
金融科技与农村银行业的结合将提高没有银行账户和银行服务不足人群对相关服务的采用率,因为这些解决方案是在与他们密切合作的过程中设计和开发的。
监管机构:银行业变革的合作伙伴
监管机构通过制定方向和规定,在推动金融普惠方面发挥重要作用。制定支持农村银行及其发展的具体规则和指引,将鼓励更多农村银行迈出数字化转型的一步,为客户实现流程和服务数字化。
一个重要例子是菲律宾中央银行推出的农村银行强化计划(RBSP),该计划于2022年5月启动。这份备忘录旨在实现四个明确的目标:
夯实资本基础
提供一套全面的五条限时实施路径,确保继续运营的农村银行拥有充足资本来支持业务,并有效满足监管要求
提供激励措施和能力建设干预,促进相关举措成功实施
审查并完善现有法规,确保政策方法和方向保持一致
通过合作服务没有银行账户的人群
RBSP正在推进的一个例子是,First Circle这家专注于中小企业金融服务的金融科技公司,正在等待其投资一家农村银行的申请获批。将成熟的金融科技公司 First Circle 与一家历史悠久的农村银行结合,有望打造一家服务金融服务不足市场的专业银行机构。
在菲律宾中央银行(BSP)的明确指导和支持下,First Circle 有机会持续提升当地社区福祉,助力实现央行的战略目标。
另一个例子是越南社会政策银行。该行由政府于2002年设立,旨在以优惠条件和补贴利率,为贫困人群提供全面的金融服务。
配合其他推动东南亚金融数字化和普惠发展的法规,农村银行便能获得适当指引和明确支持,迈出发展道路上的下一步。
这也使传统农村银行能够摆脱教科书式的定义——仅服务农民、渔民、工人等群体——转而与规模更大、现代化程度更高的银行竞争。
农村银行和小额信贷机构的前进方向已经十分清晰。凭借服务没有银行账户人群的丰富经验,以及监管机构的支持,现在正是这些机构带头推动金融普惠的时候。
正如 V. Bruce J. Tolentino 等人所说:“显然,农村和农业金融领域存在机遇和细分市场,农村银行具备独特优势,能够充分把握这些机遇。下一轮改革必须使农村银行摆脱其以供给为导向的金融服务起源所留下的痕迹,并积极拥抱由第四次工业革命带来的数字创新。”




