通胀正在上升:成因复杂,各方对短期和长期走势鲜有共识。
六位首席经济学家分享对通胀走势的看法——通胀是暂时的,还是会持续?各国政府、央行和决策者应如何应对?
世界经济论坛《2021年11月首席经济学家展望》今日发布,剖析通胀动态在各经济体中的表现。
经济的许多领域都出现了价格飙升,成因多种多样,因此人们对通胀最可能的走势看法不一。
《2021年11月首席经济学家展望》调查 征询了专家对短期和长期前景的看法,结果意见不一。
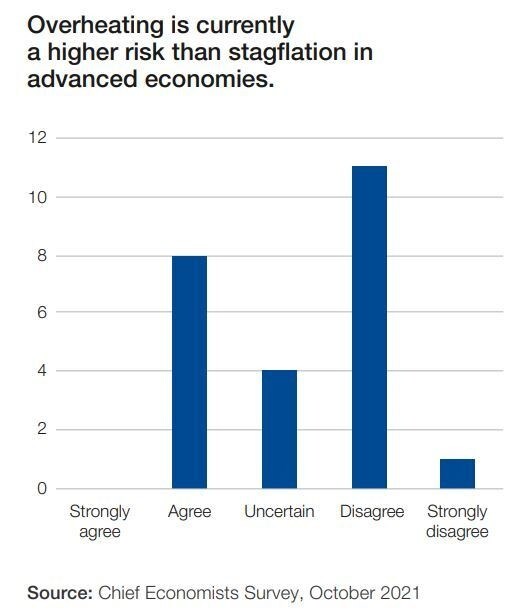
对于发达经济体而言,主要风险究竟是需求过旺导致经济过热,还是供给侧成本迅速上升引发滞胀——即物价上涨的同时经济增长放缓,各方看法不一。另一个争议点在于,我们看到的是总体价格水平普遍上涨,还是价格压力仅限于特定产品市场。
有人认为,通胀会自我实现。如果我们认为货币会因价格上涨而贬值,我们往往会采取行动,使这种情况成为现实。
《经济学人》将“短缺经济”归因于脱碳进程:一些国家因此容易陷入能源供应恐慌,而保护主义则导致贸易政策不再以经济效率为依据。《金融时报》指出,“供应瓶颈、能源价格飙升和通胀上升”正威胁全球经济复苏。
不过,也有一些观点乐观地认为,技术和创新最终或能抵消通胀压力。
显而易见,全球正处于疫情后经济的转折点,各国政府和央行应对通胀的方式将起到关键作用。根据经济学家参与的一项路透社全球调查,央行过快减少紧急刺激措施以及供应链进一步受阻,是“明年全球经济面临的主要风险之一,而新冠疫情仍在持续”。
我们邀请了世界经济论坛首席经济学家社区的六位成员分享见解,分析这些发展的影响,并探讨企业、政府和央行应如何应对挑战。
“决策者或许必须同时考虑两种可能:通胀是暂时的,或会持续更久”
克里斯蒂安·凯勒,巴克莱银行经济研究部主管,英国
当前的通胀形势由许多相互交织的因素驱动。目前,疫情相关因素仍占主导,但其影响大多应是暂时的。一些供应瓶颈比预期更严重、持续时间更长,但最终大多数供应链中断都应会逐步得到解决。
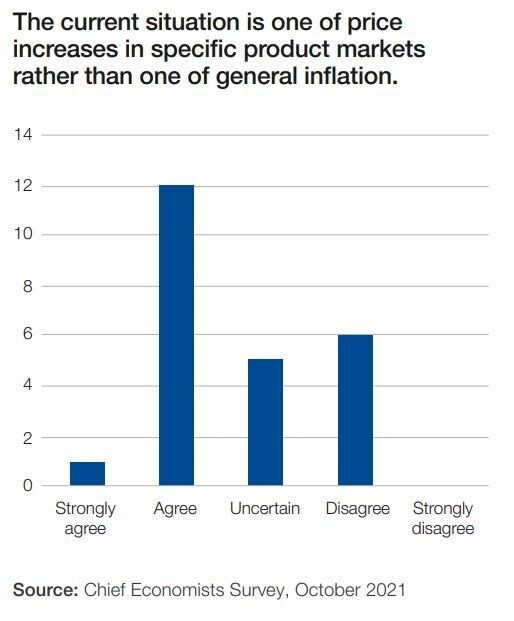
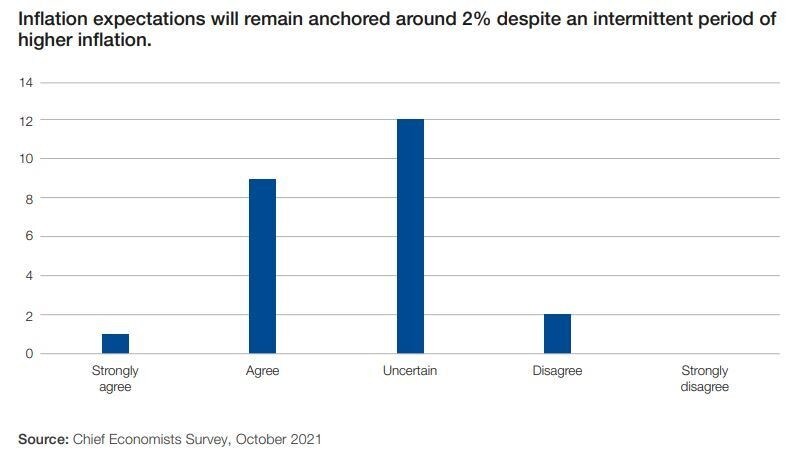
通胀持续更久的主要风险在于,长期通胀预期可能失去锚定,和/或劳动力市场的反应方式发生更具结构性的变化。迄今为止,通胀预期仍处于历史区间内,但劳动力市场的发展,尤其是在美国,令人意外:劳动力供给不足(即参与率较低),工资却大幅上涨。还需要更多时间才能判断,这些现象是否只是新冠疫情导致的暂时偏离,还是反映了持久的行为变化,并意味着菲利普斯曲线斜率发生改变。
决策者应如何应对这些不确定性?美国作家F·斯科特·菲茨杰拉德曾说:“一流智力的检验标准,是能够同时在头脑中容纳两种对立的思想,同时仍保持正常行事的能力。”因此,决策者在未来几个月作出决定时,或许必须同时考虑两种可能——通胀是暂时的,或会持续更久。目前应谨慎行事,以免事后看来造成政策失误;但随着当前这轮通胀的真实性质逐渐明朗,也应果断采取行动。
“能源领域的三难困境:可负担性、脱碳与供应安全”
埃里克·沃尔内斯,挪威国家石油公司(Equinor)高级副总裁兼首席经济学家,挪威
今年通胀压力有所加大,原因包括经济增长、供应链瓶颈,以及市场供需平衡趋紧导致的能源价格上涨;该市场的需求和供给价格弹性都较低。
价格压力持续更久、涨幅更高的可能性确实存在。可以说,当前欧洲和亚洲电力及天然气市场的状况,生动体现了能源领域在可负担性、脱碳和供应安全之间的三难困境。通胀走高可能通过多种方式影响能源转型:大宗商品和劳动力成本上升,以及利率走高,都可能拖慢转型进程;另一方面,化石燃料和碳价格上涨则会增强可再生能源及其他低碳解决方案的竞争力。
企业和政府应始终为未来的不同发展情景作好规划,通过基于情景分析的稳健战略应对不确定性。面对供应瓶颈,政府应努力恢复高效的贸易渠道。面对能源价格波动和高企的局面,成功实现能源转型有赖于政府为能源生产者和消费者营造可预期、稳定的运营环境,从而在未来多年确保能源供应可负担、可靠且可持续。
“脱碳成本与……经济再平衡之间的权衡”
巴曙松,香港交易及结算所有限公司(HKEX)中国首席经济学家,中国香港特别行政区
中国制定了雄心勃勃的目标:到2030年实现碳排放达峰,到2060年实现碳中和。这并非易事,因为过去几十年来,中国经济增长很大程度上由能源密集、污染严重的制造业推动。
目前通过生产管控和电价措施减少碳排放,对GDP增长的影响有限,2021年GDP因此下降了0.1-0.2%;这些措施也可能加剧供需失衡,而发达市场需求回升、受扰供应链恢复延迟已使这种失衡进一步恶化。过去一年,这推高了中国主要大宗商品价格和生产者价格指数(PPI)。不过,从中期来看,推进脱碳目标的成本与经济再平衡带来的长期收益之间存在权衡。
2021年7月,中国全国碳排放权交易市场正式启动碳信用交易,相关衍生品的开发仍在规划中。ESG治理实践、高质量碳抵消项目以及碳排放配额衍生品的发展,可能为市场创造多种机会,助力构建长期可持续的绿色资产。
“价格水平面临新的上行压力来源”
朱利奥·马蒂尼,合伙人兼战略资产配置主管,Lord, Abbett & Co.,美国
未来12-18个月,通胀预计将高于央行通常设定的2%目标利率,背后有多重驱动因素:大宗商品价格上涨、需求在不同领域之间重新分配、租金涨幅加快,以及劳动力市场供需错配加剧,推动工资成本上升。
随着经济重新开放,需求疲软的服务行业——如可自由选择的医疗服务和在外用餐——可能面临更大压力,从而增加价格水平的上行压力来源。压力之大,可能迫使央行比金融市场目前预期更早上调政策利率。
2022年和2023年的通胀可能高于预期,但自20世纪90年代中期以来令全球通胀保持低位稳定的结构性因素——高债务负担,以及收入和财富分配日益失衡——依然存在,而且可能因新冠疫情危机而进一步加剧。因此,未来几年通胀飙升很可能会让位于新一轮低位稳定通胀,即使能源转型仍在推进。
“这场冲击造成的影响将取决于央行如何应对”
拉斐拉·格德斯·蒙泰罗,巴西石油公司(PETROBRAS)首席经济学家兼战略经理,巴西
能源成本上涨,可以看作是导致全球供应链积压并引发近期通胀变化的同一套逻辑的体现。新冠疫情,以及2020年上半年为遏制疫情传播而对人员流动实施的必要限制,造成了前所未有的石油需求冲击。作为回应,企业大幅削减投资,欧佩克+成员国达成了史上规模最大的石油减产协议。石油供需平衡遭受如此严重的冲击,使石油市场前景高度不确定;飓风、龙卷风和干旱等极端事件又加剧了这一局面,它们不仅导致油气生产短缺,也影响了水力发电等其他能源来源。需求意外强劲反弹,而供给停滞不前,进一步增添了复杂性。
能源成本高企带来的通胀影响未来几个月可能进一步加剧,因为燃料价格势必将一直维持高位,直到2022年初。不过,随着价格在2022年趋于平稳,能源对通胀的贡献预计会减弱。从根本上说,这场冲击造成的影响将取决于央行如何应对。我们预计,一些央行会采取行动,因为它们担心能源冲击会加大通胀预期偏离目标的风险。放眼长远,政府应发挥重要作用,推动更多投资用于扩大可再生能源发电能力,从而缓解能源约束。
“尽管滞胀的讨论越来越多,但这种看法似乎并不恰当”
盖伊·米勒,苏黎世保险公司董事总经理兼首席市场策略师,瑞士
通胀可能会持续高企至明年年中,之后基数效应和新增供给能力才会显现。需求预计也将趋于平衡:随着出行限制进一步放宽,消费会转向服务业,从而减轻制成品面临的压力。随着许多社会项目结束、储蓄减少,劳动者参与劳动力市场的比例也应会上升。尽管滞胀的讨论越来越多,但这种看法似乎并不恰当。全球经济增长显著高于趋势水平,预计未来数年仍将保持强劲,基础设施领域期限较长的财政支出也将对此有所助益。
风险在于通胀自我实现。通胀维持高位的时间越长,企业越可能受到激励而进一步涨价,劳动者也会寻求更高工资。逐利动机会促使企业专注于控制成本、提升生产率;以资本替代劳动力以及数字化进程加快,最终会抑制工资增长速度。脱碳转型在未来可能造成局部价格压力,但也会要求提高效率。显而易见,央行并未失去抗击通胀的公信力,这对短期和长期前景都至关重要。




