尽管部分矿产的需求很可能大幅增长,但近期价格下跌向投资者发出的信号并不乐观。
关键矿产的期货和期权市场(即衍生品)可提升定价透明度与稳定性。
有限的市场定价信息以及这些矿产的独特性质,给关键矿产衍生品带来挑战。
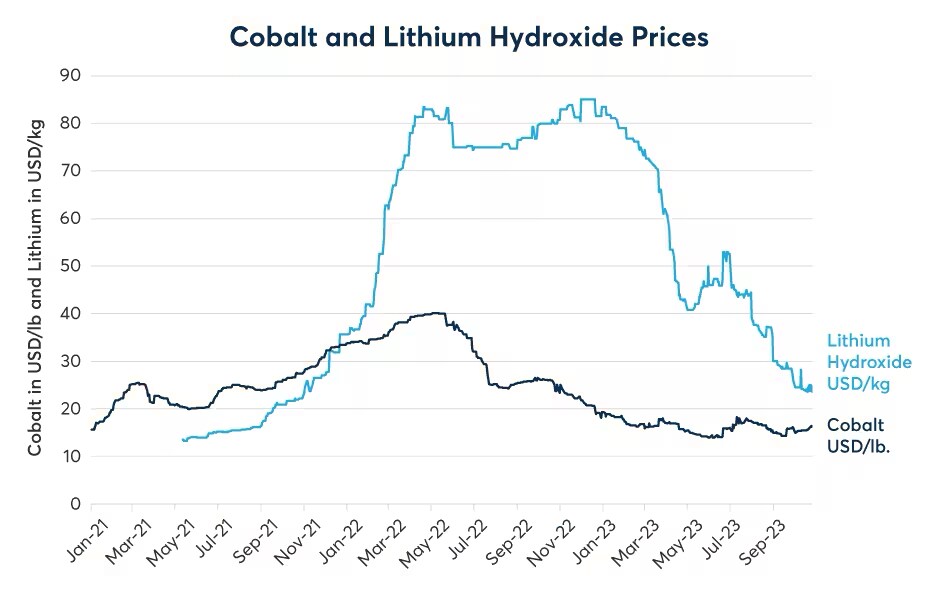
电动汽车行业增长慢于预期,尤其是在中国,加之供应增加,严重压低了多种关键矿产的价格。
例如,锂的价格在2023年下跌75%,此前在2022年曾飙升逾400%,钴价则较2022年的峰值下跌了三分之二,不过波动性较小。
此次价格下跌恰逢不利时机。作为能源转型、军事技术和消费电子产品的关键投入品,预计到2040年,多种关键矿产的需求将增长一倍至三倍,翻倍至四倍,预测显示,最早可能在2028年出现潜在供应缺口。
鉴于开发新供应来源的周期较长,此类矿产的采矿投资必须立即启动。然而,面对低迷的价格,采矿行业正在推迟项目、缩减工作规模,并暂停运营。
对于这些矿产而言,新兴的期货和期权市场(统称为衍生品)有望通过提高流动性,提升定价透明度与稳定性。金属市场的合约传统上可以远期签订三至五年。因此,这些合约能够使卖方利润和买方成本变得可见,从而帮助双方规划未来。
衍生品市场或可提供稳定
尽管并非没有一些反对意见,但研究表明,深度衍生品市场(即活跃参与者众多、交易量可观的市场)可因流动性增强、风险管理能力提升以及价格发现机制改善而降低价格波动。
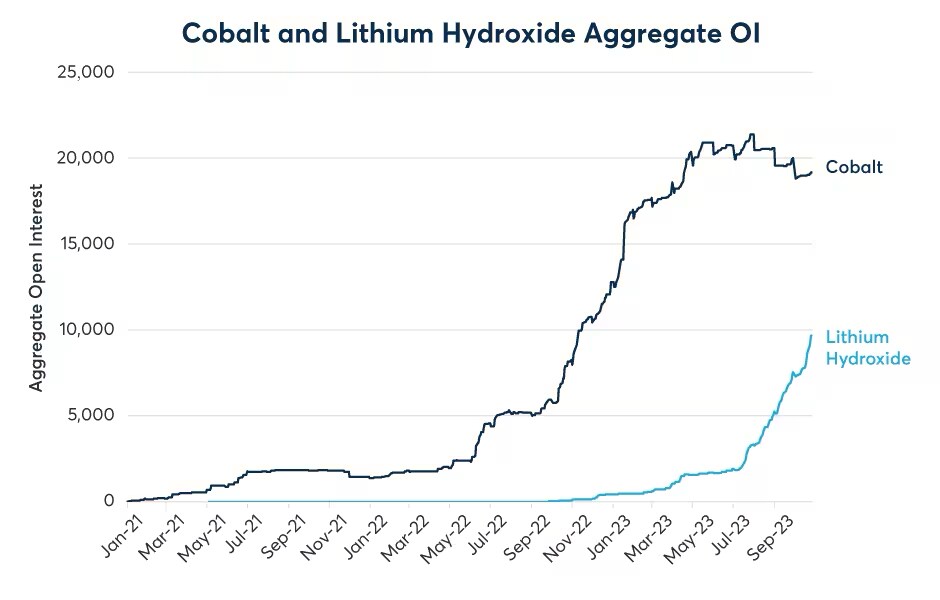
期货市场已覆盖使用最广泛的关键矿产,并自2021年推出以来持续增长。然而,相较于其在“传统”金属市场中的作用,它们规模仍然很小。目前,锂和钴的日交易量仅占各自年产量的不到1%;相比之下,镍、锌和铜的交易量则占10%至30%。
衡量流动性的成交量与未平仓合约比率显示,CME Group上锂和钴的该比率仅为一小部分,远低于黄金和铜等更成熟金属。
关键矿产衍生品市场面临的挑战
要使关键矿产衍生品市场发展到足以发挥价格稳定作用的规模,必须应对两大主要挑战。
第一个挑战是,锂和钴生产商高度集中,导致市场定价信息有限。锂与钴生产商。这些企业主要通过私人长期包销协议销售产品。
因此,这些企业得以保持议价能力,并可逐案设定价格,同时隐藏成本曲线。此外,企业可通过对价格的控制,排挤新进入者和中小型生产商。
第二个挑战是产品复杂性。与大多数传统金属不同,锂和钴因其独特性质而不完全可互换,只是两者的情况各有不同。
锂通常被视为一种工业化学品,而非金属大宗商品。其纯度存在差异,保质期有限,并且有不同的最终形态。另一方面,钴的物理特性较为稳定,但其来源引发伦理担忧,尤其是在刚果民主共和国,该国是大部分钴的产地。
市场增长与稳定的策略
所幸,市场力量正在帮助克服这些挑战,同时仍可采取更多措施,助力关键矿产衍生品市场充分发挥其潜力。
应对第一个挑战,大型企业已开始更多地使用衍生品市场,以回应投资者和贷款方对价格波动影响财务表现的担忧。参与度的提升应有助于改善衍生品市场的价格信号。
不过,仍可采取更多措施提高价格透明度。例如,上市公司的信息披露要求可纳入远期合约将实现的价格。此类披露有助于价格报告机构制定更准确的基准。
交易所亦需作出改变。针对产品处理和来源方面的“复杂性”,伦敦、芝加哥和新加坡交易所等主要衍生品市场选择推出现金结算合约,而非实物交割合约。这意味着,此类合约仅以“金融”方式处理锂和钴,而买卖双方仍需另行签约进行实际产品交割,从而限制了其对市场参与者的效用。
关键矿产交易的未来
相比之下,中国市场的碳酸锂衍生品(即广州期货交易所GFEX)提供实物交割合约,其成交量、流动性以及对价格指数的贡献均明显高于仅提供现金结算合约的市场。
对于美国和欧洲市场而言,应对这些矿产交易的实物挑战或许值得一试。实物交易能力应与这些地区的电池制造增长相匹配在这些地区。落实相关法规和物流安排,以支持中国以外的实物交割交易所,将进一步提升市场深度和流动性。
随着交易所增设实物交割服务,还可以为特定产品添加“标签”,注明其开采地点和条件等属性。对衍生品合约进行此类标注,可借助日益增长的可持续投资和采购需求,进一步扩大市场参与度。
加强价格信息披露,并促使交易所适应投资者和买方的需求,二者相结合,有助于衍生品市场充分发挥潜力。反过来,中国以外地区经济所需的矿产开采与加工投资,尤其将因此得到支持。




