一项新调查显示,在美国,雇主与职场储蓄者在退休储蓄信心方面存在差距。
随着平均寿命延长,许多退休人员认为雇主应当介入,提供更全面的退休收入保障。
金融机构、政策制定者和雇主必须通力合作,增强储蓄者的能力,以确保他们的财务未来。
美国退休市场正取得长足进步:根据新研究,过去十年间退休信心上升了23%。政策变化发挥了重要作用,为自动参保和目标日期基金等功能铺平了道路。此外,这些政策仍在持续推动变革,新立法允许保证收入解决方案实现创新。这些是贝莱德年度“Read on Retirement”“Read on Retirement”调查的主要发现,该调查今年已是第10年。
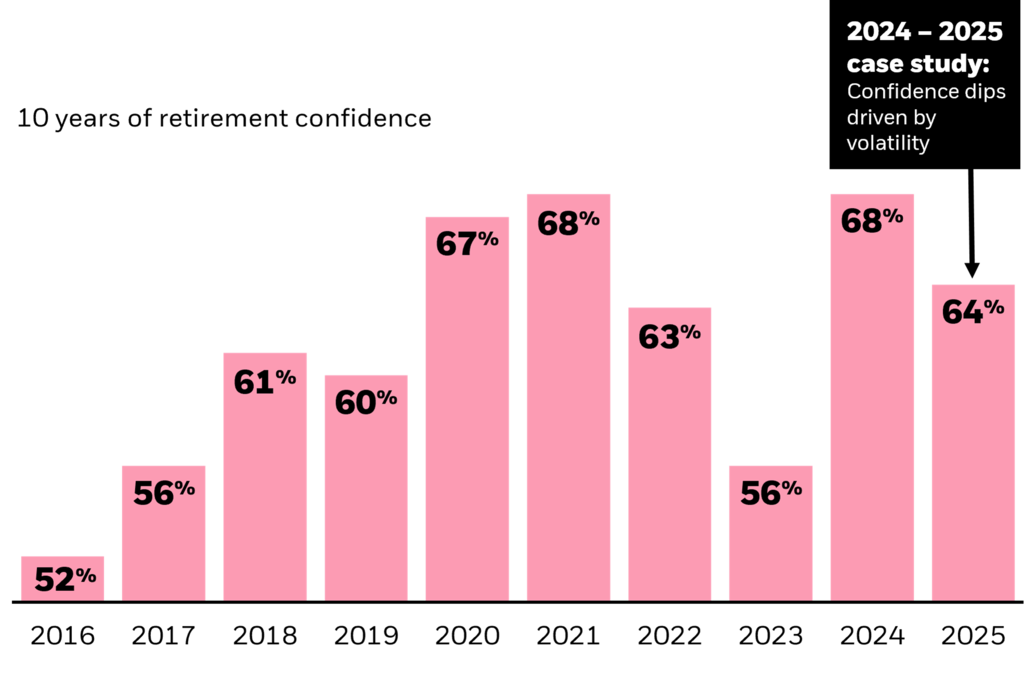
但有一个趋势值得注意:职场储蓄者与雇主之间存在显著的信心差距。64%的储蓄者认为自己的退休储蓄进度符合预期,而只有38%的雇主认为其大多数员工的进度符合预期,这是历史最低水平。我们认为,雇主能够更清楚地看到更完整的财务状况。
退休人员也印证了这种谨慎态度。我们也对他们进行了调查,结果显示,由于收入问题日益突出,尤其是在寿命不断延长的情况下,他们的退休生活可能没有预期那样光鲜。但这一信息也是一个契机,可以将经验教训转化为为子孙后代提供更多退休保障。
黄金岁月的保障
我们或许都见过这些数据:每天有超过11,000名美国人年满65岁,而如今许多20岁的年轻人预计可以活到100岁。
退休后收入的确定性从未如此迫切。随着医疗进步和健康促进举措的推动,人们的寿命不断延长,这一点备受关注。贝莱德董事长兼首席执行官拉里·芬克在其最新致股东信中写道:“这是一份难得的福祉。”“但它也凸显了一个令人沮丧的问题:我们非常擅长延长人们的寿命,却几乎没有努力帮助他们负担起这些额外的岁月。”
64%的退休人员表示,他们的积蓄需要维持的时间比预期更长,这一比例高于去年的52%和2020年的46%。与此同时,担心无法维持稳定月收入的退休人员数量正在增加,今年为28%,高于2020年的16%。
退休人员认为雇主是解决方案。79%的退休人员认为,雇主应当帮助储蓄者安然度过退休生活,而不仅仅是帮助他们抵达退休(这一比例高于2020年的68%),91%的人认为,雇主应在退休计划中提供安全的收入选择。这些选择也在不断增加,职场计划中嵌入了创新的目标日期策略,使参与者可以在退休时选择将储蓄转为年金。这些已不是你祖母那个年代的年金。

为储蓄者提供支持
“我每年在退休后可以花多少钱?”这是储蓄者最希望向雇主询问的首要问题。越早获得答案越好:他们希望在“退休前很久”就接受有关退休收入的教育。
这种支出上的不确定性,一个关键原因是市场波动。过去十年间,我们发现市场一旦动荡,储蓄者的信心也随之动摇。近三分之二(66%)的人担心退休后会耗尽积蓄,较去年增加了10%,并表示他们在退休后会过于担心而不敢花钱:五分之一的人强烈同意,他们计划仅靠利息和股息生活,同时保留储蓄余额,即使这意味着需要削减开支。这一比例高于2018年的仅7%。
即将开始退休的下一代群体X世代尤其感受到压力。仅有54%的人表示他们的进度符合预期,是所有世代中最低的,其未来福祉的前景也有所下滑。
我们接下来该怎么做?
现在,我们需要持续创新并倡导解决方案,以应对这一人口结构转变:
储蓄者希望成为自身财务旅程的积极参与者:81%的人希望获得关于可用投资选项的专门教育。让我们赋予个人所需的资源,使其能够管理自身的财务安全,并更进一步,提供诸如401(k)等计划选项,允许其选择获得保证收入,所有这些都是为了帮助储蓄者更好地投资,从而更好地退休。
储蓄率已从几年前的12%下降至今年的10%,我们也看到了背后的原因:77%的人背负债务,主要是信用卡和抵押贷款;此外,超过一半的人如今愿意在紧急情况下动用退休计划中的资金,而2020年这一比例为33%。让我们加强财务健康行为和资源建设,使参与者能够兼顾短期与长期储蓄,包括计划参保的“自动”功能和紧急储蓄计划。如果劳动者当下能够负担得起,他们在负担退休生活方面也会处于更有利的位置,无论退休是在明天还是20年后。
世界经济论坛如何改善全球金融体系?
金融与货币体系中心汇聚各方领袖,共同理解全球金融体系的转型,涵盖从可持续发展与韧性到创新与数字化的各个方面。
通过促进合作与洞察,该中心帮助合作伙伴使金融体系与长期经济稳定和共同繁荣保持一致。
长寿是一项了不起的成就。但许多人无力负担这些额外的岁月。金融机构、雇主和政策制定者的职责,是确保子孙后代能够获得与前几代人同等水平的退休保障,而这一切始于收入。




