退休规划通常关注的是:停止工作后,每年可以从储蓄中提取多少金额。
但随着条件日益多变——回报率波动、通货膨胀不稳定、寿命延长——“安全”提取率更难计算。
尤其是随着退休期限延长,挑战不仅在于一开始做出正确选择,还在于随着条件变化对这些选择进行重新审视。
在世界大部分地区,退休规划往往围绕一个类似的问题展开:停止工作后,我每年最多可以从储蓄中提取多少金额,同时又不至于耗尽积蓄?
长期以来,这一问题常常由一个称为“安全提取率”的单一数字来回答。无论以初始储蓄的固定百分比表示,还是以经通胀调整的年度提取金额表示,此类规则都已成为顾问和退休人员的参考锚点。
这种做法的吸引力不难理解。单一比率将一项复杂且持续数十年的挑战简化为可以执行的方案。它在不确定性面前提供了结构,并使退休收入决策得以清晰界定。对许多退休人员而言,尤其是那些技术理解有限或不愿持续做出财务决策的人,此类规则带来了安心感和秩序感。
与此同时,值得认识到的是,任何提取率(通常以单一百分比表示)都是建立在对回报率、通货膨胀和寿命将如何变化的预期之上的。这自然引出一个更广泛的问题:当条件发生变化时,此类规则的稳健性如何?
要探讨这一问题,首先有必要理解这些规则隐含的假设。
“安全”究竟意味着什么?
提取率通常以百分比的形式呈现,且一般是在特定的经济和人口条件下计算得出的。当它被仅仅视为一个数字时,这些潜在条件可能变得不易察觉。
任何固定提取测算也都基于对回报率、通货膨胀、寿命以及市场波动时机的预期。当实际条件与这些预期相近时,固定提取方式可以提供稳定性,并减少频繁做出财务决策的需要。然而,当条件出现差异时——即使只是适度差异——结果可能开始以不同方式演变。
退休生活会延续数十年。在此期间,回报率会波动,通货膨胀会变化,人们的寿命也可能超出预期。在一开始确定的提取率未必总能与这些条件的发展保持一致,因此可能需要定期重新评估。
从这个意义上说,“安全性”不仅取决于条件过去的表现,也取决于条件随时间的演变方式。
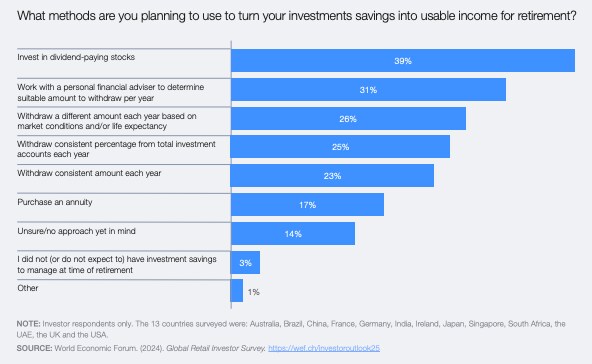
退休规划正在发生哪些变化?
基于这一新视角,关于退休规划的若干主题开始显现。
第一,可持续性可能对已实现的实际回报率较为敏感,即退休人员在扣除通胀后实际赚取的收益。即使是微小的变化,也可能影响长期结果。
第二,投资回报的时机至关重要。早期的不利结果不仅会影响投资组合的价值,还会影响退休后期可用的灵活性。
第三,长寿本身可能起到放大作用。随着退休期限延长,经济波动的影响会逐步累积。在某一期限下看似稳定的策略,随着该期限延长,其表现可能有所不同。
这些观察表明,固定提取率的可持续性可能取决于条件如何演变,以及提取规则中所嵌入的假设。
这并不会削弱此类方法的实际价值。相反,它凸显了定期审视提取策略在条件随时间演变时是否仍然可持续的重要性。选择一个在一开始就行之有效的比率,只是退休规划任务的一部分;确保其在情况随时间发展时仍然适用,则是另一部分。
因此,问题的焦点从“正确的提取率是多少?”转向“当条件随时间演变时,提取框架的耐久性如何?”。注重耐久性既能保持审慎纪律,也承认固定规则内含对未来的预期。它还承认,长期可持续性取决于这些预期如何与不断变化的现实相互作用。
综合来看,这些观察表明,在规划退休时,是否存在“安全提取率”这一问题可能需要以不同方式加以界定。
为什么“安全提取率”如今如此重要?
近几十年来,人们积累退休储蓄的方式发生了演变,投资分布于不同资产类别,投资组合管理方法更加结构化,并且采用随退休临近而逐步降低风险的策略。
但从这些储蓄中提取收入的方式发展得较为缓慢。与此同时,寿命正在延长,经济条件仍然不确定,退休收入的责任也日益由他人共同承担。随着退休期限延长,即便是对外部事件的微小敏感性也可能逐渐累积。提取框架的耐久性正成为一个日益重要的考量因素。
所有这些都表明,本文开头提出的问题——“安全提取率真的存在吗?”——可能没有简单的是或否的答案。“安全性”并非一个固定数字,而是提取框架随时间表现出的一种特征。
随着退休期限延长,挑战不仅在于在起始阶段做出良好的退休规划选择,还在于随着条件演变对这些选择进行重新审视。因此,退休规划的重点必须从确定一项固定规则,转向理解提取策略如何随时间运作。提取策略需要变得更具适应性,而非始终保持完全固定。