尽管低收入国家的债务率低于20世纪90年代中期,但其债务在过去十年中缓慢增加。
新冠疫情和乌克兰战争如今加剧了这些债务挑战,而各国央行也正开始上调利率。
过去,较贫困国家的借款主要来自私人银行和一群被称为巴黎俱乐部的富裕国家;如今,中国和私人债券持有者发挥着大得多的作用。
进一步明确债务重组步骤、在谈判期间暂停还款,以及改进二十国集团共同框架,都可能有所帮助。
得益于尤其是重债穷国倡议,撒哈拉以南非洲及其他地区难以为继的债务负担大幅减轻。尽管债务率较低,低收入国家的债务在过去十年里一直缓慢攀升,而债权人构成的变化将使债务重组更加复杂。
改进二十国集团债务处理共同框架,将有助于应对债权人构成日益复杂的局面;此前有73个国家符合二十国集团债务偿付暂停倡议(DSSI)的资格,如今可以从中受益。
迄今,只有少数国家申请使用这项于2020年11月启动的共同框架。这凸显出,在负债沉重的低收入国家面临关键时刻之际,必须作出改变,以建立信心并鼓励各方参与。
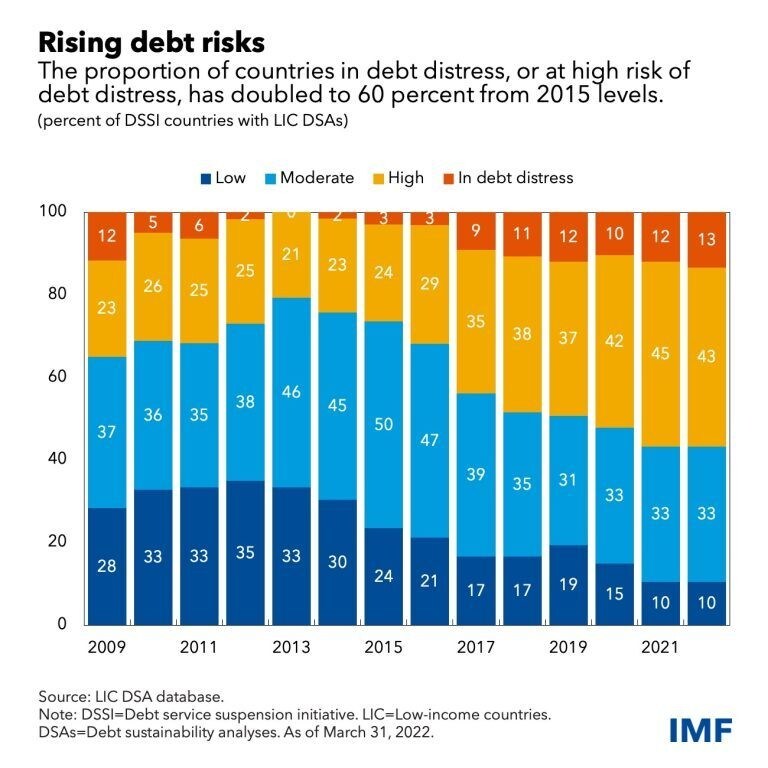
债务困境风险上升
受低利率、高投资需求、增加国内收入的进展有限,以及公共财政管理体系不堪重负等因素推动,DSSI国家的债务率有所上升,部分逆转了21世纪初出现的下降趋势。
如今,新冠疫情和乌克兰战争造成的经济冲击加剧了低收入国家面临的债务挑战,即使各国央行开始上调利率也是如此。
约60%的DSSI国家面临债务困境的高风险,或已经陷入债务困境——也就是说,这些国家已经开始或即将开始债务重组,或正在累积拖欠款项。
在面临债务困境高风险或已陷入债务困境的41个DSSI国家中,乍得、埃塞俄比亚、索马里(根据重债穷国框架)和赞比亚已申请债务处理。另有约20个国家的相关高风险门槛遭到显著突破;其中一半在2022年还面临储备不足、总融资需求上升,或两者兼有的情况。
在国内层面,有时需要对欠国内银行的主权债务进行重组,但这可能影响金融部门稳定以及国内银行为经济增长提供融资的能力;两者之间将存在艰难取舍。
DSSI国家中位数的本币债务占国内生产总值的比例,从2010年的7%升至2021年的15%,翻了一倍。在能够进入市场融资的DSSI国家中,这一比例增幅超过两倍,从8%升至2021年的28%。
许多DSSI国家的主权与银行联系也日益紧密,国内银行持有的国内主权债务规模不断增加。
协调方面的挑战
在外部层面,债权人日益多元化带来了重要的协调挑战。
过去几十年,DSSI国家的借款主要来自巴黎俱乐部官方债权国和私人银行,同时也从多边机构借款。如今,中国和私人债券持有者在贷款中发挥着大得多的作用。
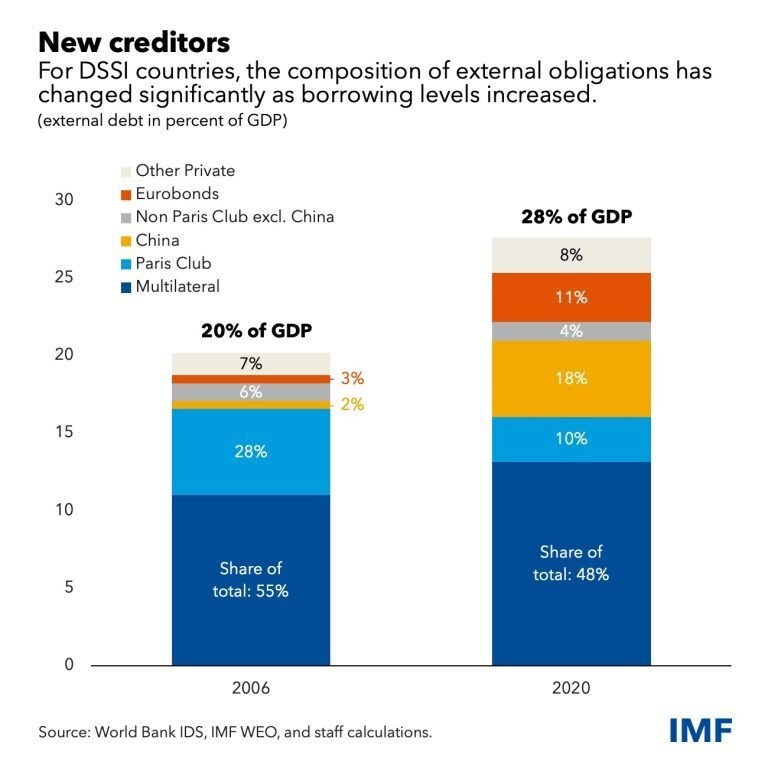
DSSI国家外债中欠巴黎俱乐部债权人的比例,从2006年的28%降至2020年的11%。同期,欠中国的比例从2%升至18%,售予私人债权人的欧元债券占比则从3%升至11%。
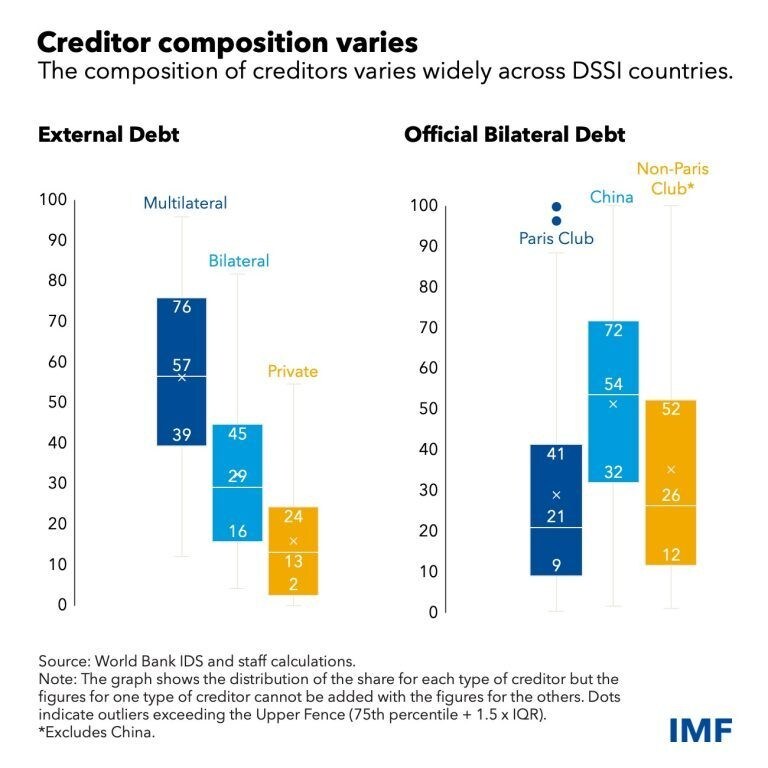
不过,各国情况差异显著。平均值掩盖了债务构成的多样性,既包括双边、多边和私人债权人的占比,也包括官方双边债权人本身的构成。
如今,在超过半数的DSSI国家中,中国是最大的官方双边债权人;即使将巴黎俱乐部的全部22个债权国视为一个整体,情况依然如此。因此,在涉及官方双边债权人的多数DSSI国家债务重组中,中国都将发挥关键作用。
债权人构成多元,要求更加关注各国的具体情况;但在所有情况下,适当的协调机制都至关重要。
共同框架
迫切需要建立机制,确保债权人和债务人之间的协调与信心。改进二十国集团共同框架,通过确保债权人广泛参与并更公平地分担负担,可以发挥重要作用。
迄今的经验表明,仍需进一步明确重组步骤,让官方债权人更早与债务人及私人债权人接洽,在谈判期间暂停债务偿付,并明确待遇可比性的具体实施机制。
加强债务管理和债务透明度也应成为优先事项。这将帮助各国管理债务风险、减少债务重组的需要,并在债务变得不可持续时推动更高效、持久的解决方案。
在必要时迅速、顺利、高效地完成债务重组,符合债务国及其债权人的利益,也将有助于全球稳定与繁荣。




