有些电影看起来像是在重播。我们能否采取措施,避免当前这一繁荣—萧条周期以悲惨结局收场?这一周期与此前的金融危机颇为相似。推动并购活动的交易引擎,在高估值和廉价杠杆融资的助推下,正全速运转。
中央银行家和监管机构多次警告市场过热,但均未奏效。监管机构对银行业采取了一些行动,但这反而将业务推向了另类投资基金。全球金融危机之后,Brunnermeier等人(2009)警告不要仅关注部门监管。他们呼吁对宏观审慎监管采取全系统方法。在早前的研究中(Schoenmaker和Wierts,2015),我与合著者展示了监管机构如何对另类投资基金(例如对冲基金)适用最低杠杆率,以减缓其资产负债表的增长。该工具至今尚未启用。
狂热
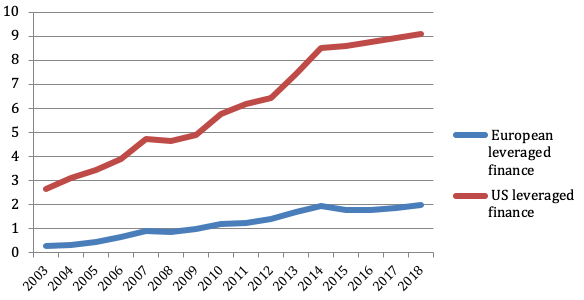
杠杆融资由杠杆贷款以及非投资级、高负债企业发行的高收益债券构成。这些企业通常由私募股权持有。图1显示,自全球金融危机以来,杠杆融资已翻了一番。
图1 欧洲和美国的杠杆融资(万亿美元)
来源:BIS(2018)。
此外,杠杆贷款的占比正在上升,与全球金融危机爆发前夕的情况一样(图2)。以薄权益持股进行的债务融资风险很高。当经济形势转向时,权益会迅速被消耗殆尽,从而导致失败。
图2 杠杆贷款占杠杆融资总额的比例(%)

来源:BIS(2018)。
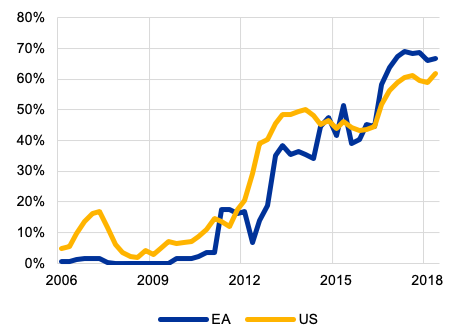
最后一个令人担忧的问题是,弱约束性杠杆贷款的占比正在快速上升,已接近60%至70%(图3)。融资规模增加与标准放宽,两者都是繁荣伴随激烈竞争和过度交易的迹象。在当前低利率环境下的收益追逐中,银行和投资基金都在推动杠杆融资市场。
图3 弱约束性杠杆贷款(占杠杆贷款的%)
来源:ECB(2018)。
明斯基(1986)的金融不稳定假说区分了从繁荣到萧条的五个阶段:
1. 信贷扩张,其特征为资产价格上涨
2. 狂热,其特征为过度交易
3. 困境,其特征为意外失败
4. 失信,其特征为清算
5. 恐慌,其特征为对现金的渴求
我们目前已深入狂热的第二阶段,并接近第三阶段;在第三阶段,一场即将发生的事故将导致杠杆融资市场崩溃,并可能波及更广泛的金融体系。
当前的部门方法
中央银行警告称,当前的贷款规模和宽松标准不可持续(英格兰银行2018;欧洲央行2018;Goel 2018)。但无人倾听。只要音乐还在演奏,业务就会继续。
监管机构向银行提供指导,例如,公司的总债务不应超过其EBITDA的六倍。但他们并未针对非银行金融中介机构,例如保险公司、养老基金、投资基金、对冲基金和私募股权。英格兰银行(2018)显示,约三分之一的杠杆贷款由银行持有,三分之一由保险公司和养老基金持有,其余三分之一由对冲基金和开放式投资基金持有。
正如不同部门监管所预期的那样(Cizel等人,2019),有轶事证据表明,随着银行监管要求收紧,杠杆融资业务正转向非银行机构。因此,有必要采取全行业方法。
全系统方法
在早前的研究中(Schoenmaker和Wierts,2015),我与合著者展示了最低杠杆率如何能够减缓金融中介机构资产负债表的增长。在固定杠杆率(即权益/总资产)下,权益是总资产增长的制约因素。
银行(及保险公司)面临此类杠杆率要求。《另类投资基金经理指令》(2011/61/EU)尤其使监管机构能够对包括对冲基金和私募股权在内的投资基金的杠杆施加最高限制。最高杠杆要求(其中杠杆等于债务/权益)等同于最低杠杆率(Schoenmaker和Wierts,2015)。[1]。例如,5%的最低杠杆率等同于19倍的最高杠杆。
迄今为止,证券监管机构尚未对投资基金启用这一杠杆要求。部门监管的一个主要问题在于,不同监管机构采取不同的方法,各自使用本行业的语言,因此彼此不了解其中的相似之处。非银行监管机构在审慎方面也往往比银行监管机构更为宽松。
宏观审慎监管需要在全系统范围内实施,以避免监管漏洞(Cizel等人,2019)。首先,我们建议对参与杠杆融资的投资基金(通过担保贷款凭证或高收益债券)实施杠杆最大化。这将迫使证券监管机构运用其已有的权力。其次,针对借款企业的杠杆融资指导(总债务不应超过EBITDA的六倍)应提供给所有融资提供方。在荷兰,我们在对所有金融中介机构适用基于借款人的要求(例如住房抵押贷款的最高贷款价值比)方面积累了良好经验。
跨部门方法可以帮助宏观审慎主管部门遏制当前杠杆融资水平不可持续的局面。




