据一位经济学家称,2008年后实施的金融市场监管可能非但没有降低系统性危机的可能性,反而使其增加。
他认为,“一刀切”的监管方式可能会限制市场对已测量风险短期波动的反应。
他表示,为提高系统的冲击吸收能力,应允许受监管实体选择不同的风险应对方式。
2017年,时任英格兰银行行长、金融稳定理事会主席的马克·卡尼曾向我们表示:
“过去十年间,二十国集团的金融改革已修复了引发全球金融危机的断层线”(Carney 2017)
他的论点是,2008年以来实施的监管已成功降低了金融部门易受系统性危机影响的程度。
在我的著作 《控制的幻觉》 (Danielsson 2022)中,我持相反观点。尽管监管要求金融体系参与者采取代价高昂且繁重的行动,但系统性金融危机现在比以往任何时候都更有可能发生。监管使我们在应对当今由外部事件驱动的已测量风险波动方面做得好得多,但代价是低估了系统中可能引发系统性危机的内生风险。由此产生的虚假安全感,正是一种控制的幻觉。
金融监管的设立,是为了帮助我们权衡安全与增长之间的取舍。因此,监管的首要目标是在一个既能充分保护系统使用者(微观审慎监管),又不致引发过多危机(宏观审慎监管)的监管体制中促进经济增长。监管机构可能还会被赋予一些与增长关系不大的其他目标,例如环境保护。但鼓励经济增长始终是监管目标之一。
但需注意,监管的目标不是降低经济风险,也不是实现金融稳定,更不是确保合规。这些是监管机构所采用的手段。
感知风险与经济活动
我们从经验上得知,市场对风险水平的情绪会影响经济活动(Danielsson et al. 2022a, 2022b)。当市场认为某一年风险较高时,资本流动和投资的减少将在当年及次年拖慢增长。当我们认为风险较低时,资本流动和投资将在当年及次年推动增长,但两年后会出现逆转——不过,在这种情形下影响仍是正面的(当信贷增长过度时存在例外)。
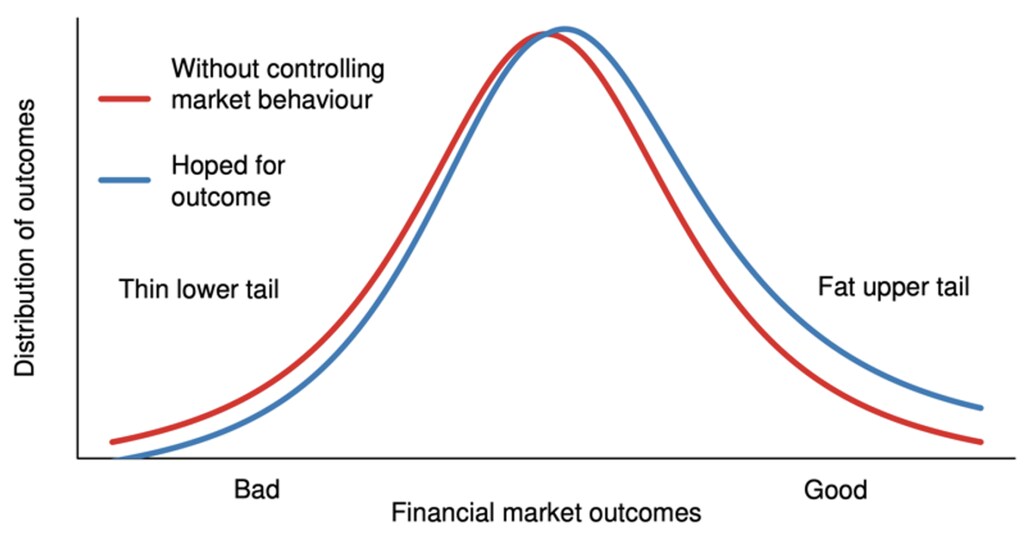
但这些风险认知是如何形成的,它们又代表什么?图1展示了金融市场结果的假设性表示(红色曲线),其中风险即下尾部分,以及监管机构期望的政策结果(蓝色曲线)。控制问题的最佳解决方案是降低不良结果的可能性——即使下尾变薄——并提高良好结果的可能性。
图1 金融监管机构期望的政策结果
感知中的风险与现实中的风险
监管机构与私营部门风险管理者不仅对如何做到这一点存在不同看法,他们对问题的界定往往也不同。监管机构往往将责任归咎于私人投资者的鲁莽逐利行为;而投资者则常认为,监管机构过于关注风险的表面衡量指标。
我们该相信谁?我们将危机的责任归咎于何方,取决于我们如何衡量系统中的风险量。我们无法直接观察风险,因此必须尝试利用价格和事件的历史数据对其进行推断。衡量风险的模型有很多,它们彼此意见不一,且无法事先判断哪一个最为准确。然而,我们仍固执地认为,市场上的所有参与者都能使用同一个“风险计”——一种神话般的装置,能够捕捉系统中风险的真实水平,并将其表达为一个精确的数字(Danielsson 2011)。
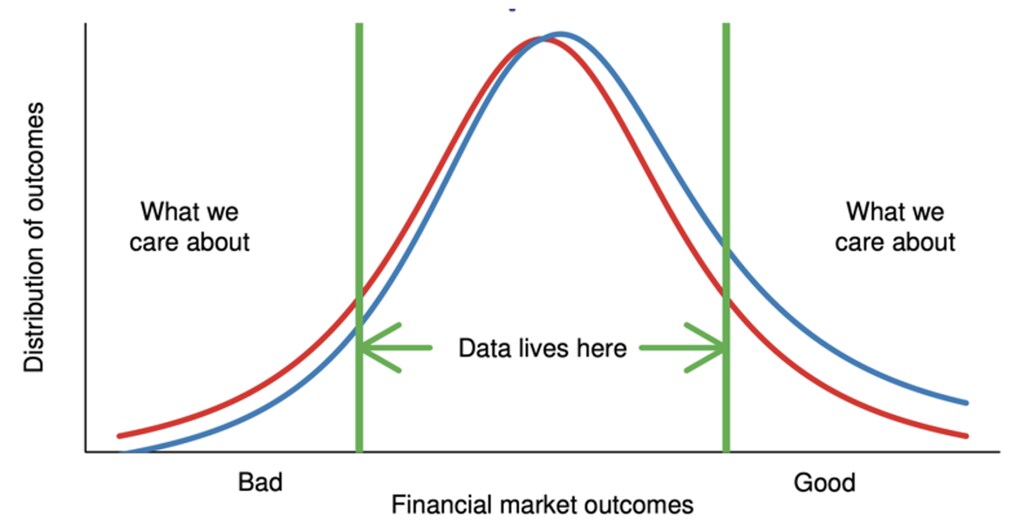
试图构建一个精确的“风险计”是徒劳的。任何风险衡量指标,即便能以高频率准确捕捉历史数据,也存在一个问题:输入模型的几乎所有数据都对应曲线的中央部分(图2),而非我们所关心的尾部。因此,任何对尾部风险的预测都部分依赖于模型构建者的假设,所以若用它们预测系统性风险水平时精确到一位以上的有效数字,将是草率的,尽管人们常常使用更高的精度。这在技术上很容易做到,但毫无意义,只会造成对测量准确性的错误信心。
图2 金融市场结果的可用数据
此外,不同的危机(例如2008年危机和新冠疫情)有不同的风险驱动因素,需要不同的政策应对(Danielsson et al 2020)。危机发生在不同的地点、不同的时间,因此很难从历史中学到太多东西。Laeven和Valencia(2012)发现,典型的经合组织国家每四十三年才会遭遇一次系统性危机,这使得训练风险模型相当困难。
系统中风险的累积可能需要数年甚至数十年的表面平静。这种平静本身可能有助于催生系统性风险。用海曼·明斯基(1986)的话说,“稳定本身就是不稳定的”。在系统中风险累积的同时,私人投资者所使用的模型会报告一种与实际系统性风险不相关的风险测量值。图3展示了一个例子:一个假设性的价格泡沫。价格稳步上涨(蓝色)形成了一种具有误导性的风险感知(红色)——未被观察到的系统性风险即绿色曲线,它随价格下跌而下降(Danielsson et al. 2009)。
图3 价格泡沫
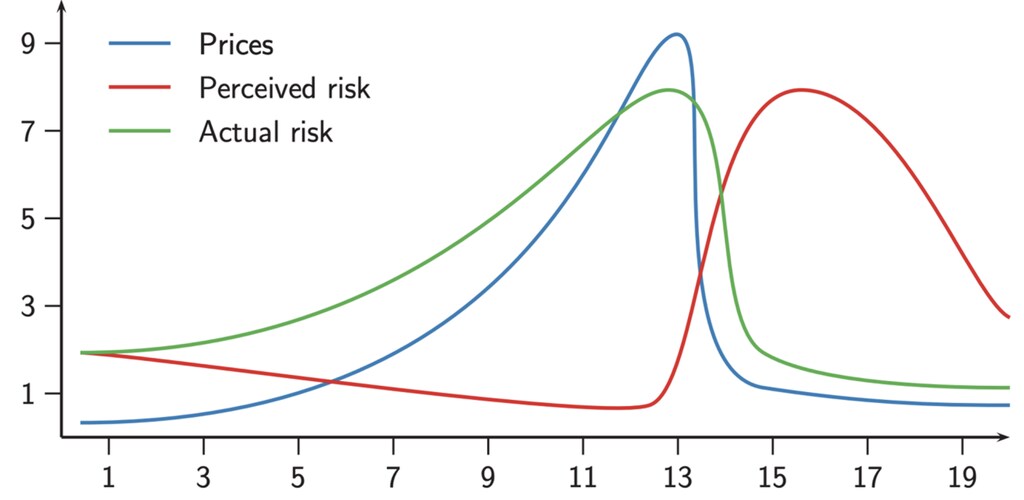
银行风险预测模型在此类危机之前会低估风险(它们看似不费吹灰之力便在赚钱),而在危机之后又会高估风险(价格波动过大)。因此,我们的模型在所有世界状态下都系统性地出错(Danielsson 2019)。
监管会对世界状态的外生变化作出反应。但近代历史中制造系统性风险的外生事件——例如次贷危机或英国脱欧——在很大程度上是政治性的。一个非民选的宏观审慎监管机构,在降低此类风险方面的合法性或行动能力有限(Danielsson and Macrae 2016)。
市场参与者的自我保护本能也可能产生内生波动,从而推动危机动态。在识别和缓解已报告风险的过程中,诸如资本要求和杠杆约束之类的“一刀切”监管,会约束参与者对事件和政策作出的短期行为。每个行为主体都试图使监管与其目标(或偏好)相协调,但它们之间的互动也可能以放大原始信号的方式进行。
解决控制问题
因此,监管中存在一个三难困境(图4)。我们无法同时实现稳定性、效率和统一性。
图4 监管的三难困境
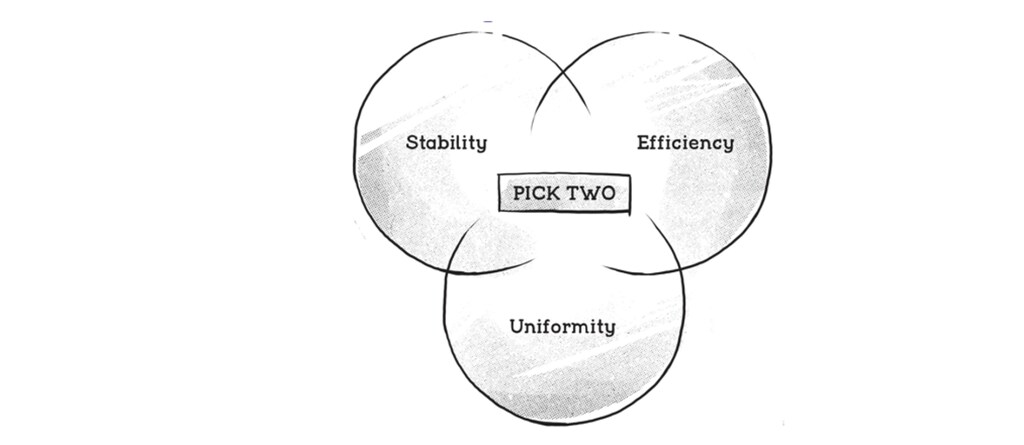
大多数监管机构,尤其是2008年以来,往往选择统一性。统一监管旨在实现公平竞争的环境。它关注可测量的因素,并受外生事件驱动。因此,受监管实体往往会以相似的方式应对这些事件。此外,它只涵盖了行动空间的一小部分,因为它忽略了内生变化——即市场参与者的风险放大型反应。
现在设想,我们选择减少监管的统一性,并创建更多异质化的金融机构,使其能够自由选择对这些事件的不同应对方式。这将有助于提高系统的冲击吸收能力,从而改善自动稳定机制。要做到这一点,监管就必须放弃公平竞争环境的理念,减少对金融科技(FinTech)和去中心化金融(DeFi)等领域采用新商业模式的新进入者的监管。
这对于厌恶风险的监管设计者而言,可能很难推行。现有的既得利益者也可能对此不满,他们更倾向于现有监管——尤其是因为参与该监管体制的高昂固定成本使他们免受新进入者的冲击。另一种选择是继续制定不适用于实际需要的监管。
参考文献
Carney, M (2017), “Ten Years On: Fixing the Fault Lines of the Global Financial Crisis”, 《法兰西银行金融稳定评论》 21。
Danielsson, J (2009), “风险计的神话”,VoxEU.org,1月5日
Danielsson, J (2019), “感知风险与实际风险”,VoxEU.org,12月12日。
Danielsson, J (2022), 《控制的幻觉》, 耶鲁大学出版社。
Danielsson, J and R Macrae (2016), “宏观审慎的致命缺陷:它忽视了政治风险”,VoxEU.org,12月8日。
Danielsson, J and H S Shin (2002), “Endogenous Risk”, chapter in Modern Risk Management: A History.
Danielsson, J, H S Shin and J-P Zigrand (2009), “通过内生风险对金融动荡进行建模”,VoxEU.org,3月11日。
Danielsson, J, M Valenzuela, and I Zer (2018), “Learning from history: Volatility and financial crises”, 《金融研究评论》 31(7)。
Danielsson, Jon, Robert Macrae, Dimitri Vayanos, and Jean-Pierre Zigrand (2020), “新冠危机并非2008年,” VoxEU.org,3月26日。
Danielsson, J, M Valenzuela and I Zer (2022a), “全球风险认知如何影响经济增长”,VoxEU.org,1月13日。
Danielsson, J, M Valenzuela, and I Zer (2022b), “The impact of risk cycles on business cycles: A Historical view”, International Finance Discussion Papers and forthcoming in Review of Financial Studies.
Minsky, H (1986), 《稳定一个不稳定的经济》, 耶鲁大学出版社。
Valencia, F and L Laeven (2012), “Systemic Banking Crises Database: An Update, IMF Working Paper 2012/163.




