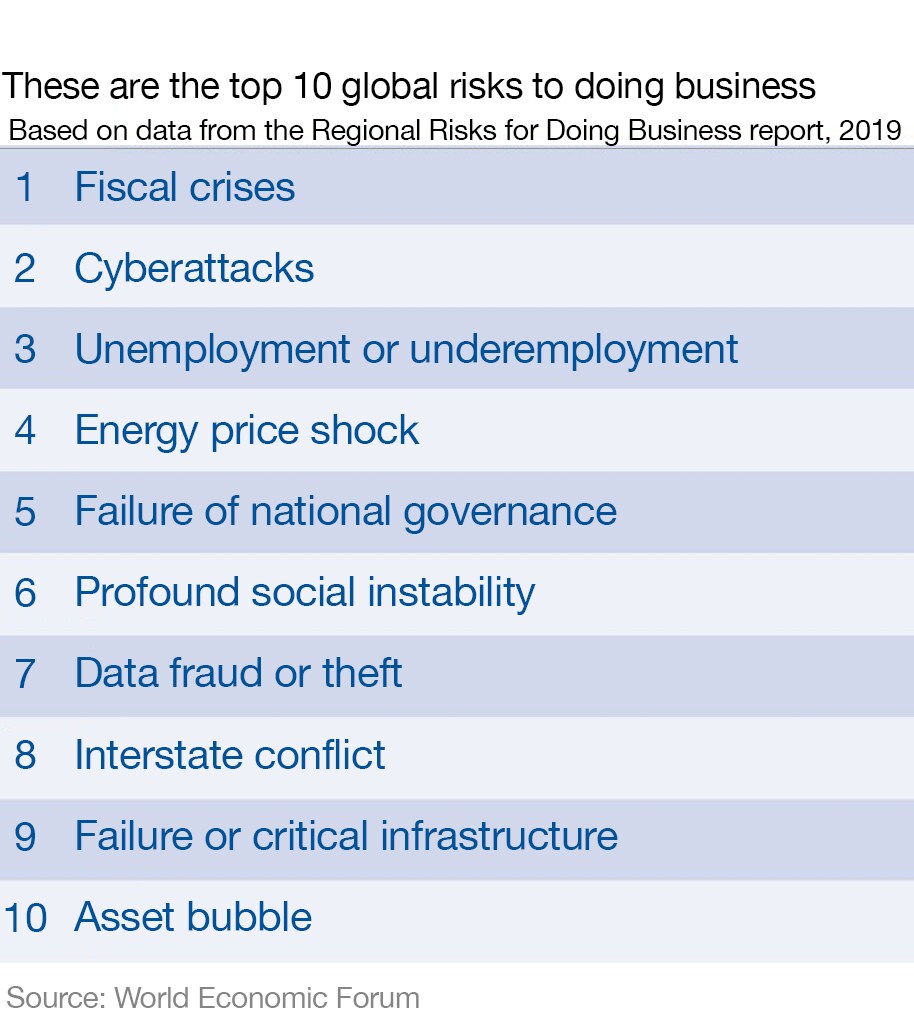
最新的经济风险依然居高不下,其中财政危机风险在高管中位居首位,这是《地区营商风险报告》的调查结果,该报告由世界经济论坛与苏黎世保险集团合作发布。
尽管过去几年经济有所增长,但全球负债水平无疑应引起所有人的关注,企业、家庭和政府债务均处于极高水平。
然而,政府债务水平居高不下,引发了一个问题:财政支持(即政府支出)能否像过去那样被用于帮助避免或至少缓解下一次经济衰退。
在政府负债如此之高、民众对政府信任度如此之低(民粹主义持续抬头即是明证)的时候,投资者却争相向政府放贷。更令人惊讶的是,他们甘愿为此支付负利率。目前,约30%的固定收益类投资,即约16万亿美元的政府债券和信贷,收益率为负,其中包括高收益指数中的少数公司,这一说法堪称名不副实。
原因之一在于:随着全球增长再度放缓,各国央行设定的利率进一步下降。今年已有超过半数的全球央行降息。然而,资产负债表衰退是一种特殊的经济现象,正如过去10年所示,货币政策在刺激增长方面的效力日益减弱。
在这样一个充满不确定性的世界里,两大经济巨头之间的贸易战影响着每一个人,金融工程成为了主流手段。企业并未通过投资和提高生产率来做大经济蛋糕、提升长期增长趋势,而是被鼓励利用廉价债务回购并注销其成本高昂的股权资本,这导致资产价格回升,而非刺激经济增长。
事实上,过去十年间,美国的企业投资增长了约50%,而股票回购和股息增长则上升了300%。当然,这在短期内具有经济上的合理性。今天的即时经济收益,比对未来投资可能获得收益的期望更有价值。必须做出改变。
为降低财政危机的风险,我们需要以不同的方式看待政府支出。用于投资的支出不应与用于消费的支出等同视之。然而,政府需要利用廉价借贷进行“投资”,不应因僵化规则的适用而被禁止这样做。
的确,债务水平是一个非常现实的问题,但经济滑向衰退同样令人担忧。政府需要与各国央行协同合作,打造更加稳健和可持续的增长环境,而这一点在过去十年中并未实现。与其仅通过货币政策激励资产价格回升,不如以激励措施和财政举措,促使全球经济进行真正的工程建设,而非近来的真正的工程建设,而非金融工程。
发达经济体需要积极转型为“发展中”经济体,以提升增长潜力;发达企业也需要转型为“发展中”企业,以在更长时期内提高生产率和盈利能力。这将需要税收优惠来推动变革,并需要政府投资产生乘数效应,从而促进增长,以吸纳而非挤出私营部门。
如果这种情况不尽快改变,我们可能会看到财政危机的出现,并可能加速和加深下一次全球经济衰退。




