经历了三十年低通胀后,美国消费者价格正在急剧上涨。
经济学家罗德尼·拉姆查兰解释了美联储在这一年多次加息将如何帮助降低通胀。
不过,他解释说,这些举措也要付出代价。
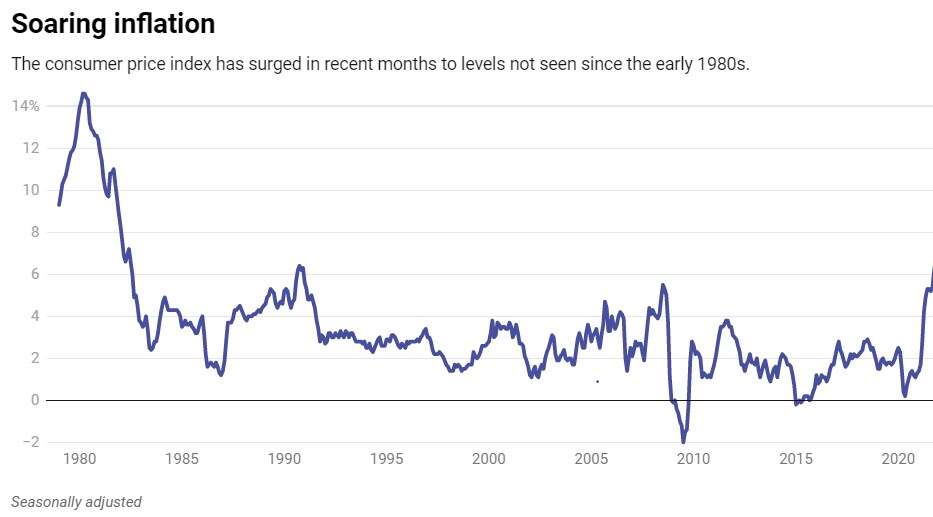
在经历了约三十年相对较低的通胀之后,消费者价格再次飙升。
例如,汽油价格在2022年1月同比上涨了40%;根据2022年2月10日公布的数据,二手汽车和卡车价格上涨了41%。通胀较高的其他类别包括酒店、鸡蛋以及脂肪和食用油,涨幅分别为24%、13%和11%。平均而言,价格上涨了约7.5%,这是自1982年以来最快的通胀速度。
防止通胀失控,并将其降回约2%的理想水平,是美国联邦储备委员会(美联储)的法定职责之一。
为此,美联储已表示计划在今年多次加息,或许最多五次,从3月开始。1月的通胀数据高于预期表明,美联储可能不得不加快整体时间安排。
这会奏效吗?如果会,原因是什么?
我是一名研究货币政策如何影响经济的经济学家,数十年来曾在美联储、国际货币基金组织工作,如今任职于南加州大学。我认为,第一个问题的答案很可能是肯定的,但这会付出代价。让我来解释原因。
利率上升会抑制需求
美联储控制着联邦基金利率,通常称为目标利率。
这是银行之间进行隔夜贷款时使用的利率。银行借入资金——有时向其他银行借款——以向消费者和企业放贷。因此,当美联储上调目标利率时,需要筹集资金用于放贷或满足监管要求的银行,其借款成本也会提高。
银行自然会将这些较高的成本转嫁给消费者和企业。这意味着,如果美联储将联邦基金利率上调25个基点,即0.25个百分点,消费者和企业借款时也要支付更高的利息——具体增加多少取决于诸多因素,包括贷款期限以及银行希望获得多少利润。
借款成本上升进而会抑制需求和经济活动。例如,如果汽车贷款变贵,你或许会觉得现在不是购买那辆心仪已久的新敞篷车或皮卡的好时机。又或者,如果企业为建厂融资所需支付的贷款利息上升,它投资新工厂并雇用更多员工的可能性就会降低。
这就是美联储加息给经济带来的代价。
需求减少会降低通胀
与此同时,这恰恰是通胀放缓的原因。商品和服务的需求上升时,其价格通常也会上涨。但借款成本变高后,整个经济中的商品和服务需求都会减少。价格未必会下跌,但通胀率通常会下降。
要了解这一机制,可以看看一家二手车经销商;在整个疫情期间,其通胀速度一直异常高。暂且假设经销商的场地上固定存有100辆车。如果购买其中一辆车的总成本上升——因为购车贷款利率提高——到店的消费者就会减少,需求随之下降。为了多卖出一些车,经销商很可能不得不降价来吸引买家。
此外,经销商还要面对更高的借款成本;降价后利润空间也会收窄。这可能意味着它无力雇用原计划雇用的所有员工,甚至不得不裁员。因此,能够负担首付款的人也可能减少,进一步压低汽车需求。
现在设想一下,需求下滑的不只是一家经销商,而是一个规模达24万亿美元的整个美国经济体。即使利率只是小幅上升,也可能产生连锁效应,大幅减缓经济活动,限制企业提高价格的能力。
过快加息的风险
不过,我们的例子假设供给固定。正如我们所见,全球经济一直在应对严重的供应链中断和短缺。这些问题推高了世界其他地区的生产成本。
如果美国高通胀主要源于这些生产成本上升和库存不足,那么美联储可能不得不大幅加息以遏制通胀。美联储加息幅度越大、速度越快,对经济的损害就越大。
沿用汽车的例子,如果电脑芯片的价格——芯片如今是汽车中不可或缺的投入品——主要因为亚洲因疫情而实施的新封控措施而急剧上涨,那么无论利率如何,汽车制造商都必须以提高车价的形式将成本上涨转嫁给消费者。
在这种情况下,美联储可能不得不大幅提高利率并显著压低需求,以放缓通胀。此时,没有人真正知道利率需要升到多高,才能使通胀率回落至约2%。




