电子支付服务商(支付金融科技)正进入信贷市场。
知名的例子包括PayPal和Square,而较少见的例子包括肯尼亚的Lipa na M-Pesa。
这些金融科技服务能够借助数字支付足迹向用户放贷,该足迹还可用于评估信用度。
世界银行的一项研究有助于理解这种创新型贷款形式的三项潜在好处。
基于技术的支付服务提供商(支付金融科技)已对支付市场进行了颠覆性变革,并正进入信贷市场。PayPal和Square是此类支付金融科技中最突出的例子,但其他机构也在全球各地的信贷市场活跃。澳大利亚的Tyro Payments自2016年起持有完整银行牌照并开展业务。在发展中国家中,除中国的大型科技公司(BigTech)外,提供信贷的支付金融科技包括印度的Paytm、Mswipe和Pine Labs;肯尼亚的KopoKopo,其向通过Lipa na M-Pesa接受付款的商户放贷;以及南非的iKhokha。这些金融科技中有许多向使用该金融科技销售点(PoS)设备进行电子支付的商户提供信贷。
关于支付金融科技为何进入贷款业务,人们常听到的一种说法是,它们擅长数字化运营,并掌握商户(数字)销售信息。商户的数字支付足迹使支付金融科技能够评估商户的信用度。然而,人们较少关注另一种观点:支付金融科技在处理交易时可直接获取借款商户的现金流。这使其相较于所有其他债权人拥有最优先的受偿地位,因为它们可以在商户将销售收入用于其他用途之前强制执行贷款偿还。
支付金融科技的许多信贷产品(包括PayPal和Square的产品)的设计方式是,放贷的金融科技会自动从其处理的每笔交易中为借款商户扣除一定比例。也就是说,对于通过该金融科技PoS设备处理的每笔交易,金融科技会留存一定比例用于偿还贷款,而借款商户仅获得剩余金额。这种“执行技术”不仅为贷款方带来好处,还可能使受信贷约束的微型、小型和中型企业(MSME)获得信贷。许多微型、小型和中型企业被排除在信贷市场之外,不仅是因为缺乏财务信息,还常因债务执行成本高昂而无法获得融资,而相对于小额信贷而言,这一成本高得令人望而却步。支付金融科技贷款的另一项潜在好处源于其能够通过上述基于销售挂钩的还款方式,向微型、小型和中型企业提供灵活还款贷款。这种灵活性对于销售波动较大的微型、小型和中型企业可能很有价值。通过灵活还款,微型、小型和中型企业可以在销售较低时少还,在销售较高时补还,从而与贷款方分担部分风险。
我们正与印度最大的支付金融科技之一合作,以了解这种创新型贷款形式的上述三项潜在好处。在近期一篇论文中,我们分析了第二项优势的有效性,即支付金融科技因其支付处理活动而享有的优先受偿地位。该支付金融科技主要服务于微型和小型企业,其中许多企业信用评分较低,或完全没有信用记录(占贷款的10%)。在2017年10月至2018年11月的分析期间,该金融科技以每月2%的利率发放贷款,每笔贷款的平均金额约为3.8万卢比(按购买力平价计约550美元)。平均而言,借款商户通常每天的交易额约为4000卢比。从发放到全部还清贷款所需的平均时间约为4个月。在该金融科技发放的贷款中,约31%为不良贷款(已违约,或相对于放款前商户销售量所暗示的到期日逾期超过30天),其中实际违约的占12%。
一个有趣的发现是,大多数不良贷款商户在放款次日立即显著且不连续地减少其通过贷款方金融科技PoS进行的交易。尤其是,我们在曾向该金融科技借过款的不良贷款商户(不良的重复贷款)中观察到这一现象。不良借款商户销售额的不连续下降表明违约中存在主观故意因素。图1显示了借款商户在其重复贷款放款前后的日均交易总额。每个商户的交易额均以其放款前的长期日均交易总额进行标准化(=1)。该图显示,不良重复借款商户的销售额在放款当日恰好下降至放款前长期平均水平的仅83%。该降幅相当于,与在无任何变化的情况下放款当日本应达到的销售额相比,下降了17.8%。这种不连续模式在正常还款的贷款或重复借款商户的首笔贷款中并不普遍,后者的结果表明存在学习效应。
图1 放款前后商户日均销售额
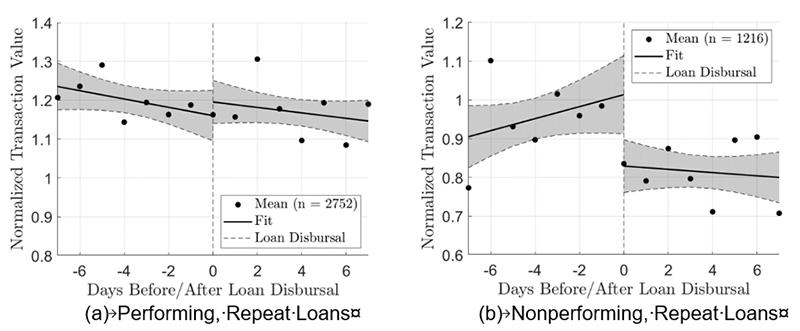
销售额在(i)借款当日立即发生下降,且(ii)可被测量为显著的不连续性,这一事实表明贷款违约是有意的。如果贷款因外生收入冲击而成为不良贷款,我们预计这些冲击发生的日期不会集中在放款后的某一特定日期。相反,我们预计冲击日期会在放款日前后及受影响的商户之间平滑分布。因此,在任何特定日期观察到不连续性的可能性都很低。由于冲击和放款日均不能完全预测,我们还可以排除以下解释:放款日的不连续性是因为商户完美地将放款时间与其预期的销售冲击日期同步。此外,由于我们在分析中汇总了来自不同地区、行业和放款日期的不同贷款,我们还可以排除该不连续性是由宏观经济冲击所致的可能性。
我们的研究表明,执行技术无法完全防止有意违约。对此,我们的解释是:商户可以通过将销售额从金融科技PoS转移至其他支付方式(尤其是现金),从而绕过自动贷款还款。当然,这只有在商户有能力说服其客户不以刷卡(或数字方式)付款,而改用现金付款时才可能实现。商户确实在将销售额转向现金的一个迹象,来自2018年春季发生的一次现金短缺事件,当时印度部分地区出现了现金紧张。由于现金短缺,在现金紧张期间,商户在受影响地区说服客户以现金付款会更加困难。与此解释一致,我们在现金紧张地区并未发现销售额的不连续性。
因此,我们的研究表明,支付金融科技无法充分利用执行技术。替代支付方式,尤其是现金,可以抵消其优先受偿优势。我们的结果表明,随着经济体转向数字支付,这一问题可能会在一定程度上得到缓解。数字支付的重要性日益提升,也将加速提供自动基于销售额还款信贷的支付金融科技的普及。然而,尽管执行技术具有优势,提供基于销售额信贷的机构仍须对借款商户进行充分的筛查和监控。同样,它们必须使其信贷合同具有足够的稳健性,以减少替代支付方式的使用。但数字化转型和物联网有助于解决这些问题,并可促进类似金融产品的推广,甚至超越支付金融科技的范畴。




