主权债务是一种两面神式的资产类别。在形势良好时,它放松了国内储蓄约束、平滑消费并为投资提供资金。投资者将其视为避险资产,视为可带来“阿尔法”收益的工具,也视为投资组合多元化的手段。在形势恶化时,它则与债务积压、银行业崩溃、汇率危机和通货膨胀失控相伴而生。
在仍然饱受全球金融危机冲击的世界中,政策辩论主要关注过度累积债务带来的下行风险——无论是增长放缓(Panizza and Presbitero 2013)、金融不稳定(Brunnermeier et al. 2016),还是债务违约(IMF 2013,Eichengreen et al. 2018)。不过,如今人们可能已重新认识到累积债务的用途与空间(Blanchard 2019)。
在最近的一篇论文中(Eichengreen et al. 2019),我们运用历史视角阐明了这一问题的两面。历史证据之所以有用,是因为主权债务违约的频率并不像公司债券违约那样高。历史还能加深我们对主权债务与危机化解相关特征的理解,因为债务合约的结构、其可执行性以及违约成本都随时间而变化。
但历史也表明,政府如何运用主权债务来塑造经济和政治发展。它显示了各国政府如何借此建立国家、提供公共产品并完成基础设施项目。
漫长的历程
早期君主的大量借贷,大多出于守卫边境和发动军事行动的需要。对外军事行动或击退外国军队入侵的需要,可能会压垮既有的财政收入来源。封建军役义务的衰落促使君主组建雇佣军,例如威尼斯、佛罗伦萨和热那亚的雇佣兵队长(condottieri)。这些士兵必须支付薪酬。主权债务因此作为一种维持国家生存的手段而发展起来(Stasavage 2011)。它使国家能够为规模和持续时间均不确定的支出筹集资金。
19世纪是一个过渡时期:政府仍为发动战争而举债,同时也发行债务以提供公共产品。国内公共债务率先转向,发行债券为教育和公共工程筹资。随着收入提高、制造业发展和城市扩张,人们对清洁水源、下水道以及更广泛的公共教育提出了更多需求。到19世纪中叶,主权债务已被用于为从水利和下水道工程到铁路、港口和运河的各类项目融资。
进入20世纪,债务负担因重大战争而急剧上升,也因经济衰退、银行恐慌和金融危机以及针对这些事件的公共政策应对而加重。20世纪后期,公共债务与GDP之比也首次因民众要求政府提供养老金、医疗保健及其他无资金保障的社会服务而呈现长期上升趋势。
应对债务
各国采取了多种手段来降低债务负担,从隐蔽的手段(货币贬值和通货膨胀)到极端的手段(违约和重组)不一而足。违约的普遍程度明显具有周期性。图1显示,在第一次世界大战之前,违约事件集中出现在重大金融危机(1826年、1873年、1890年)前后,这一规律在之后几个世纪中不断重演。

图1 主权违约普遍程度,1800–1913年(百分比)
但在18世纪和19世纪,各国政府也曾不遗余力地为偿还因昂贵战争而累积的沉重债务支付利息并予以偿还。
为降低相对于GDP的债务水平,各国可以采取三种做法:产生基本财政盈余、降低实际利率,或促进经济增长以提高偿债能力。第一次世界大战之前,债务整顿主要通过预算盈余实现。英国在近一个世纪的大部分时间里实现了基本财政盈余,美国则在南北战争之后的五十年间实现了盈余。
相比之下,第二次世界大战之后,增长率与利率之差在降低债务率方面发挥了重要作用。这一有利的利差既源于重建努力和成功追赶带来的强劲增长,也源于国内严格金融监管、资本管制和持续通货膨胀所支撑的负实际利率,正如Reinhart(2012)所强调并在图2中所示。

图2 发达经济体的利率增长差
(百分点差异)
走向良性均衡
在一定程度上,19世纪对负责任的债务管理和债务削减的承诺,反映出当时选举权尚未普及,以及当时人们对政府角色的认知与今天不同。这也反映出决策者的认识:即便困难,维持债务还本付息,仍可在正常时期带来较低的借贷成本,并在军事和经济危机中助力资源动员。
更重要的是,这也得益于好运。1815年至1914年间,英国并未遭遇同样代价高昂的战争;1865年至1917年间,美国亦然;且20世纪30年代那样深重而持久的经济萧条并未发生(Grossman and Han 1993)。因此,走上这一道路的政府得以按有利的利率、较长的期限并以本国货币发行债务(Bordo et al. 2003)。
然而,并非所有政府都能实现这一良性均衡。一些国家曾多次违约并重组债务。在发达经济体中,通货膨胀和金融压制被用来削减国内对公共部门的债权,使得通过快速经济增长与财政纪律相结合来实现债务整顿成为例外。
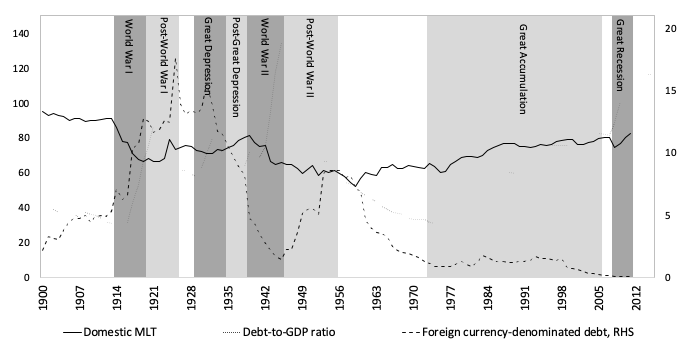
图3 G20发达经济体的债务结构
(占公共债务总额的百分比份额,债务率为百分比)
债务整顿策略的变化也反映在债务所有权结构上。图3显示,在压力时期,即政府依赖银行体系时,央行和商业银行所持发达经济体主权债务的份额有所上升。然而,自20世纪80年代中期起,银行减少了其主权债务敞口,这反映出资本账户自由化以及《巴塞尔协议》下监管变化所促成的投资组合多元化。这一下降与“大积累”时期非居民持有份额的上升同时发生,部分原因在于非银行投资基金的增长。但是,外国参与度的提高虽然可以降低借贷成本并更广泛地分散风险,却也可能增加对外融资风险,因为外国持有者的持有行为“不够稳定”。
从某种意义上说,这些发展标志着一种回归,即回到战前那种债务证券化、所有权在国际上分散的主权债务格局。
对政策的启示
这意味着,除其他方面外,金融压制的效果不太可能像第二次世界大战之后那样显著。那一时期的金融压制依赖严格的金融监管、资本管制和有限的投资机会。如今,发达经济体中由非居民持有的债务份额大得多,这使得维持一个接受低于市场收益债务的封闭投资者群体变得更加困难。此外,强制银行持有本国政府债务并借通货膨胀将其消化的监管措施,可能会在21世纪这样金融竞争激烈、增长乏力的环境中威胁金融稳定。
央行和散户政府债券投资者对价格稳定的重视,反过来限制了意外通货膨胀在政治上的可行性。更高的通胀还会带来间接成本,表现为对风险较低的长期债务的持续偏离。政府将因此以目前较低的短期偿债成本,换取未来更高的成本和加剧的波动性。因此,在当前形势下,金融压制不仅难以实施,其负面的副作用也将持续存在。




