重大科学发现需要时间才能改变世界。如今,GPS 已广泛应用于卫星导航设备、手机和智能手表,但它历经一个世纪才发展到今天的先进阶段。
从爱因斯坦 1915 年提出广义相对论(这使支持 GPS 的设备能够与卫星时钟同步),到美国国防部数十年来投入数十亿美元,再到 GPS 普及全球,这段历程漫长、复杂且代价高昂。
如今许多极具前景的科学与商业机遇,例如超材料和 DNA 测序,从实验室走向市场耗时数十年。这需要巨额投入。传统投资者既没有足够时间,也没有雄厚财力来培育这类深度科学研究。要确保具有开创性、潜力巨大但成本高昂的研究不被搁置,需要 IP Group 这样的富有远见的投资者。自 2005 年 Oxford Nanopore 从大学实验室分拆成立以来,IP Group 一直为其提供支持。
这就是“耐心资本”对我们的未来至关重要、却常常缺席于创新生态系统的原因。它理应得到更多关注。
长期投资
这种期限极长的投资正逐渐成为支持极具前景的科学构想的一种机制,补充政府拨款和合同、天使投资者以及风险投资(VC)等传统工具。它正是创新融资难题中缺失的一环。
耐心资本在支持大学初创企业方面发挥着重要作用,因为它能够以长远、系统的视角看待问题,这与解决复杂问题所涉及的多样性、动态性和风险相契合。
初创公司的创立阶段通常依靠个人储蓄和借款、家人、朋友,或许还有众筹来筹资。传统的早期成长融资遵循线性模式:从天使投资者开始,逐步经历多轮风险投资,包括种子轮、成长轮、夹层融资以及后期融资,最终进入私募股权融资。每一轮后续投资都会稀释投资者的股权,除非他们在之后每轮继续投资、追加资金,以维护自身持股比例。
耐心资本模式则有所不同。它没有固定的投资期限,覆盖从早期到后期规模扩张与增长的各个发展阶段。
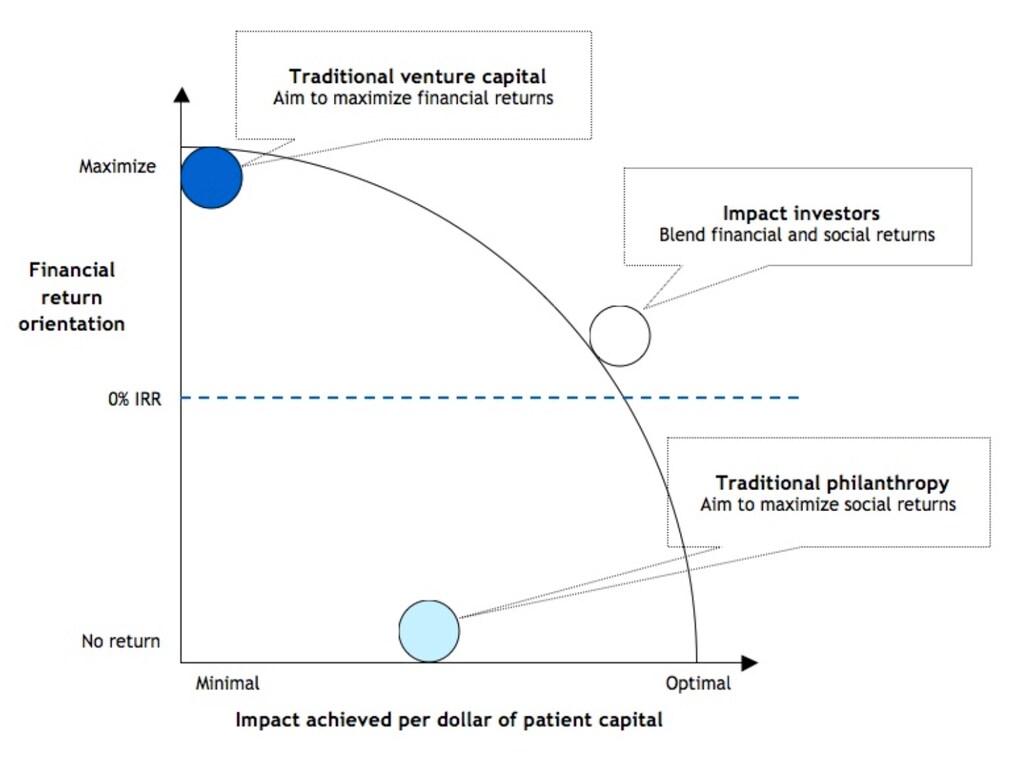
这些基金是开放式的,也可称为“常青基金”:收益会返还基金或公司载体,再投入新的初创企业及其现有公司投资组合,以便在更长时期内获得回报。相比之下,传统的封闭式风险投资基金期限通常为 10 年,可能面临压力,被迫提前退出,以便在基金存续期内向原始投资者支付回报。
与风险投资一样,耐心资本企业最终仍期望取得位居前四分位的回报,方式包括从创收型企业获得股息,或通过贸易出售、首次公开募股一次性收回资本并获利。
一些投资者出于战略考虑进行投资,例如希望接触高风险、高潜力的企业或某个新兴行业。投资让他们有机会深入了解复杂的新领域,并在风险显著降低后选择追加投资。另一些投资者则纯粹追求投资回报,以推动净资产价值(NAV)和股价增长。
十年或更久
理想情况下,与大学相关联的耐心资本基金应有能力在 10 年或更长时间内投入资金,并在投资对象的每个增长阶段或融资轮次持续提供支持,从而建立可持续的增长金融支持模式。这种做法能避免多方安排中可能出现的一些矛盾,尤其是在投资者利益可能因无法参与后续投资而逐轮发生分歧时。如果早期资助者过多,形成复杂的股权结构,一些企业之后可能难以筹集后续轮次资金。
早期种子资本投资往往缺乏资源,无法投向资本密集型技术、研发周期漫长的领域(如生物技术和航空航天),或需要经过大量监管审批的项目。天使投资者和风险投资者的利益也往往更侧重短期退出,这可能使公司领导者分心,无法专注于可持续业务的长期发展。当风险投资采取长期投资视野(例如 7-10 年)时,通常要求公司产品在投资前已完成概念验证或显示出市场吸引力;对于尚未成形的市场中的企业,这很难做到。
漫长的开发过程
大学初创企业所瞄准的技术和行业种类繁多。有些领域(如软件和应用程序)所需资金有限,构想也能迅速推向市场。在这些领域,天使投资和风险投资可能尤其适用;软件行业吸引的风险投资最多。但许多深度科学企业可能需要数年才能在市场上打造出可行产品,还需要在专业实验室进行大量开发,并经历复杂的监管审批流程。
制药或生物技术初创企业开发新疗法的经验证明,从概念验证到完成全面临床试验和审批,再到产品上市,需要 7-15 年;这一过程还需要使用昂贵的专业设施,例如湿实验室,以及用于处理大数据模型的基础设施。
开发新的储能技术、新型可生物降解塑料、石墨烯应用,或用于净化水的合成生物学系统,也需要经历漫长的实验室开发过程。在这类开发中,耐心资本尤其宝贵。
多元化的资金提供方
耐心资本的提供方形式多样,其中包括战略性企业风险投资(资金可来自资产负债表,也可通过基金投入)。一些提供方明确专注于与大学相关的科学和技术初创企业,并已积累了可观的资金资源。
在英国,这些提供方包括市值 13 亿英镑的 IP Group plc;涉及 Wellcome Trust、规模达 12 亿英镑的 Syncona Partners;由英国前大学与科学事务大臣 Lord Willetts 担任主席、已筹集 8 亿英镑(包括来自中国的资金)的 Eight Great Technologies (8GT) Fund;以及已筹集 5.8 亿英镑的 Oxford Sciences Innovation。
它们并不取代风险投资基金等现有参与者,而是与其并存;两者并非互斥。耐心资本之所以在英国兴起,部分原因是英国风险投资行业相较美国仍不够成熟。英国既没有形成“超级天使”群体(超高净值个人投资者),也没有发展出由大学捐赠基金支持的风险投资基金(例如斯坦福大学的 StartX);英国校友慈善捐赠文化的规模仍在发展,尚未达到美国的水平。
近期一项关于耐心资本需求的英国政府审查提出了一项计划,建议在未来 10 年为快速成长的创新型企业释放 200 亿英镑的新融资。这让人们看到希望:英国和其他发达经济体有望维持耐心资本的发展势头。
走出“幻灭低谷”
如今最有理由受到热捧的领域之一是人工智能。
在数十年间——几乎整个 20 世纪 80 年代至 2000 年代——人工智能都被学术界和商界视为无关紧要的领域。人工智能研究人员回顾这段时期,称其沉寂于所谓的“幻灭低谷”,那是一个资金不足、无人关注、鲜为人知的时期。
我们承担不起以这种方式忽视其他具有巨大潜力、需要深入科学研究的领域;其中太多领域关乎我们必须解决的重大挑战。
例如,创造可持续能源来源,应对气候变化带来的问题,解决对药物的抗微生物耐药性,供应淡水和粮食,应对肥胖和糖尿病增加的问题,解决塑料废弃物问题,管理人口密集城市的拥堵,保障个人数据安全,或保护关键基础设施免受网络攻击。这些只是我们尚无简单答案、但正在投入大量研究力量应对的部分复杂挑战。
诞生于实验室之中或周边的新创企业,其发展和快速成长将为创造和落实这些问题的新解决方案作出重要贡献,并能创造巨大的经济和社会价值。这类新创企业是创新生态系统的重要组成部分。创新生态系统由创新型私营企业构成,并得到支持性政府政策的扶持,也包括提供构想和培育人才的大学,以及专业基础设施和设施。
在创新生态系统中,各类参与者不断涌现、持续演变;其中至关重要的是要有多元化的融资体系,支持新机遇的发展,尤其是深度科学领域企业的成长。这类投资仍处于发展初期,其能够带来的回报还需要进一步证明。鉴于其潜力,它不仅值得更多关注,也需要一个规模大得多的投资者群体,包括养老基金和保险公司。
科学驱动型新创企业的创始人需要克服许多障碍,包括开拓可能尚不存在的市场。他们既要保持发展势头,也要展现耐心;在新行业形成的过程中,还需要耐心的资金来源为其提供持续支持。
风险可能很高,回报也可能需要更长时间才能实现,但正如瑞士哲学家让-雅克·卢梭所说:耐心虽苦,其果实却甜。
致谢
Tony Hickson,Imperial Innovations 董事总经理(隶属 IP Group);John Anderson,伦敦帝国理工学院财务战略总监。



