在各国央行货币政策调整的推动下,全球金融格局近期发生了变化。
在欧元区历史上最快的加息周期中,传统储蓄产品的吸引力大幅上升。
本文解释利率变动的影响,以及其对储蓄和金融稳定的作用。
在各国央行货币政策调整的推动下,全球和欧洲的金融格局近期均出现了显著变化。在欧元区历史上最快的加息周期中,隔夜存款和定期存款等传统储蓄产品的吸引力大幅上升。欧元区历史上最快的加息周期。
那么,利率变动及其对储蓄产品和金融稳定的影响究竟是什么?
论坛正在采取哪些措施来改善全球银行体系?
银行存款是全球金融体系的基石,在其平稳运行中发挥着不可或缺的作用。包括存款和投资在内的全球家庭金融资产总额已达到令人瞩目的150万亿美元,且保持年均7%的复合增长率。
存款约占家庭金融资产的三分之一,作为稳定且基础性的资产类别,占据关键地位。
这些存款保持着较强的韧性,其变化主要体现为无息账户与计息账户之间的转换。事实上,银行总融资中的很大一部分,约60%,来源于存款,其中家庭贡献了约40%的这一重要资金来源。
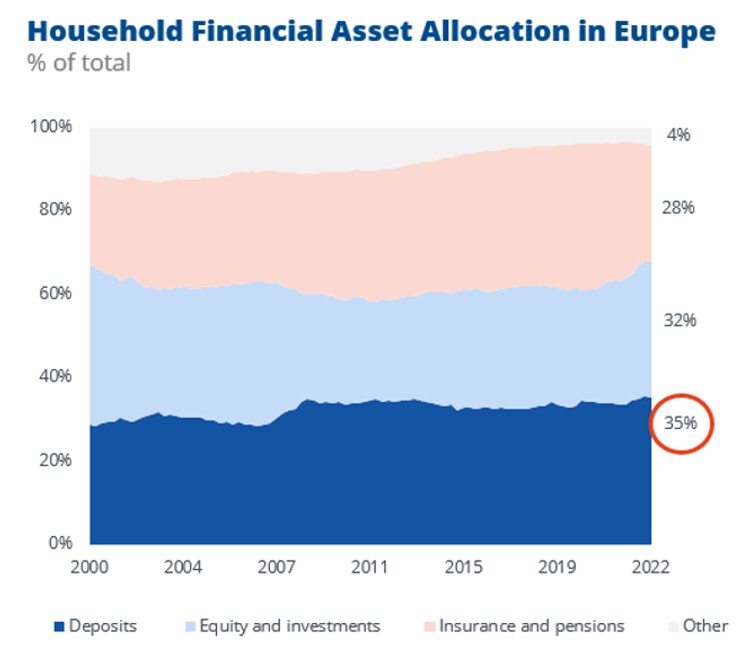
尤为值得注意的是,在利率处于高位期间,存款成为一种经济上更有利的融资选择。在欧盟(EU)当前的经济周期中,存款贝塔系数较以往周期大幅下降,使存款融资更具吸引力。
总之,存款是全球金融体系的命脉,提供稳定性、流动性,并为经济活动奠定根本基础。存款的韧性及其对银行融资的重要贡献,凸显了其在保障全球金融生态系统稳健运行方面所发挥的核心作用。
利率动态及其对储户的影响
历史性的转折之年,欧元区见证了欧洲中央银行(ECB)主导下有记录以来最快速的利率上升。
存款便利利率已达到峰值,目前稳定在4.00%,此前已连续加息10次,如下图所示。这些加息使利率水平达到了过去二十年来的最高点。
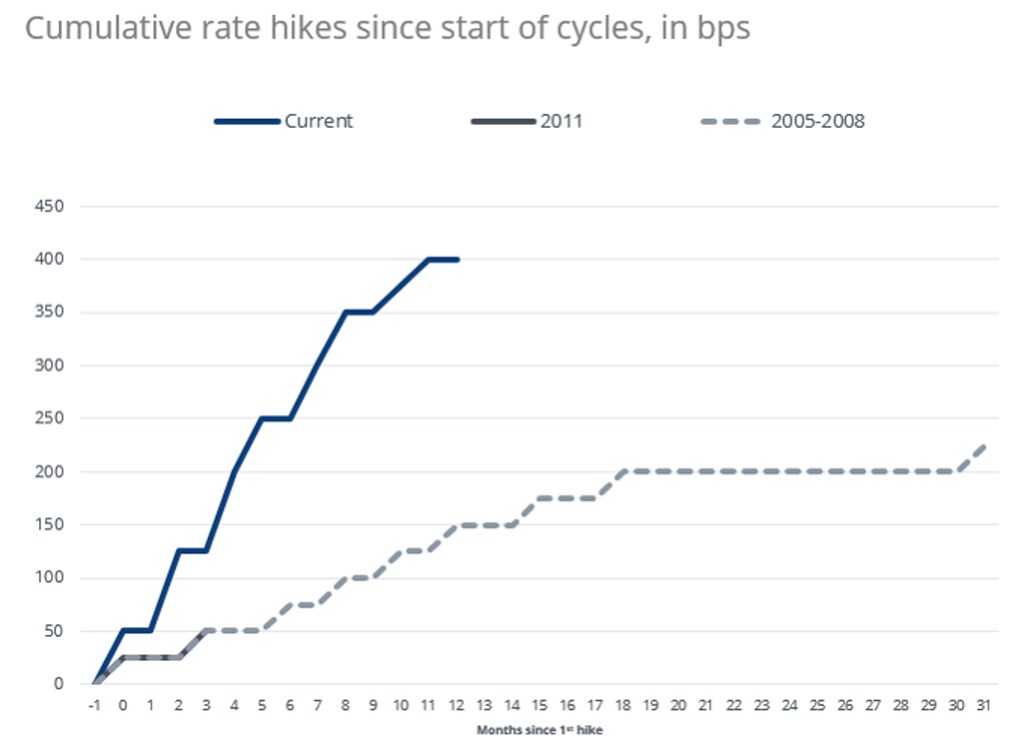
这一系列加息的背后原因是多方面的,其中最主要的关注点在于利率在抑制通货膨胀方面所发挥的关键作用。
全球疫情的余波带来了一个通胀率大幅上升的时期,促使欧洲央行与全球各国央行保持一致,战略性地运用利率这一有力工具,以抵消并缓解通胀压力的上行趋势。
这一连串快速加息自然促使储户合理地提出疑问:“我的储蓄利息何时才会达到峰值?”

利率升高的连锁反应给消费者带来阴影,房贷及各类贷款的利息负担大幅攀升,财务压力随之加剧,开支明显增加。
更雪上加霜的是,利率飙升直接导致经营成本上升,这一成本最终必然转嫁给消费者,迫使其为日常必需品承担更高的物价。
这些错综复杂的经济力量相互交织,与日益加剧的生活成本危机叠加,在欧洲各地产生影响,并以多种方式影响着个人的生活。反之,当利率大幅下降时,则会出现截然相反的情形,为经济扩张注入活力。
欧洲央行正是这一经济格局的掌舵者。欧洲央行每年召开八次、每次间隔六周的货币政策会议(即所谓的管理委员会货币政策会议),由此决定利率走向,对欧元区经济走势以及数百万人的财务状况产生深远影响。
受加息影响,零售储户正转向定期存款,仅在2023年上半年就重新配置了超过2500亿欧元。
在欧元区,传统储蓄产品,尤其是定期存款的吸引力显著提升,2023年增长38%,相当于新增4000亿欧元。其中,德国领跑此轮增长,贡献了1940亿欧元。
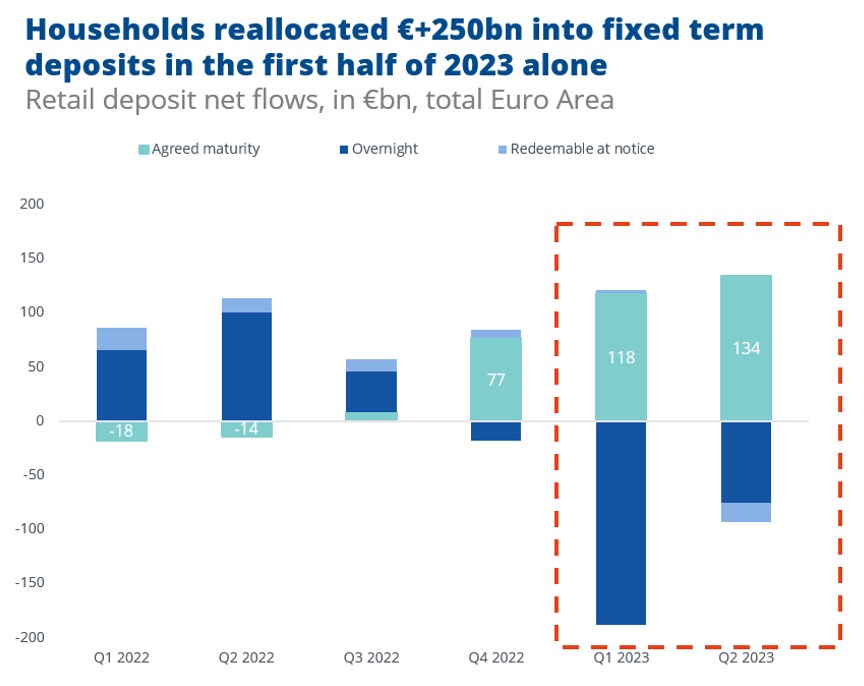
这一偏好的显著转变,反映出金融市场动态的演变。
在利率市场频繁波动之际,许多储户心中浮现出一个紧迫问题:如何为利率可能下降做好准备?利率环境的动态变化使得消费者比以往任何时候都更有必要优化现金回报。
储户必须在高利率环境持续期间锁定并充分利用这一环境,这一点至关重要。尤其是考虑到我们正处于加息周期的顶点,而当前数据显示,市场预期到年底前,欧盟、英国和美国至少将降息五次。
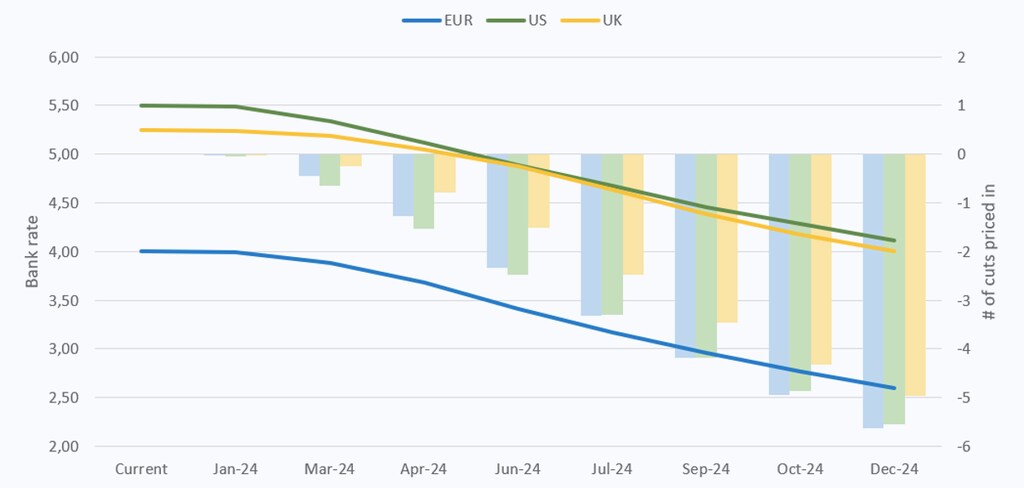
一种有效的做法是运用期限较长的定期存款,这类产品已证明其价值,可帮助客户在特定时期内锁定预定利率。
这一策略在利率处于高位期间尤为有利,使储户能够把握当前的利率环境,保障自身财务利益,同时仍可获得存款保障计划的保障。




