“开放银行”日益受到青睐。在开放银行模式下,消费者允许第三方服务提供商使用其银行持有的财务信息,以开发新产品;
该领域在不同地区的发展进度各异,但新冠疫情进一步加快了开放银行服务的需求增长和使用;
然而,要让开放银行取得成功并实现可持续发展,更多银行需要采用端到端数字化架构。
近年来,技术推动银行业逐步开放,开启了一个合作而非仅仅竞争的时代,让传统银行与金融科技公司得以携手。
这为改善银行服务创造了重大机遇,尤其是为资金管理的各个方面提供量身定制的个性化解决方案。随着社会从新冠疫情中复苏,这些方案包括为弱势群体防范欺诈;也包括帮助收入不稳定的人管理财务和申请抵押贷款。
推动这一变化的关键因素之一是“开放银行”:消费者允许第三方服务提供商使用银行持有的财务信息,借助称为应用程序编程接口(API)的技术开发新产品和服务。
首批具体举措出现在2010年代后期,包括英国的开放银行倡议以及欧盟《支付服务指令》(PSD2)于2018年出台。几年过去,新冠疫情影响广泛,此时正适合回顾开放银行的发展程度。
Tenemos与《经济学人智库》(EIU)合作发布的一份新报告为开放银行的发展进展提供了一些启示,并得出四项重要结论:
1. 市场需求已经具备
创新对当今的银行至关重要。银行面临巨大的成本压力、激烈的竞争和不断攀升的客户期望。只有向客户提供新颖且与众不同的产品、服务和体验,才能应对这些挑战。开放银行正是实现这一目标的机遇。
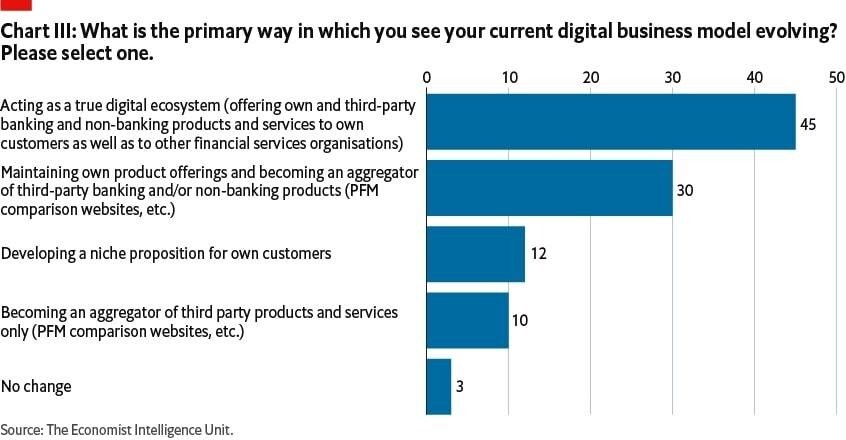
在我们2020年的报告调查对象中,超过半数是企业高管;29%的受访者将开放银行举措列为其选择的创新战略。此外,45%的高管表示,他们希望所在银行成为“数字生态系统”,而开放银行对此至关重要。北欧银行Nordea就是一个例子——它是开放银行领域较早采取行动、也最为知名的参与者之一。该银行最近与金融科技公司Tink合作,旨在让客户全面了解自己的所有财务状况,包括抵押贷款、储蓄、贷款和活期账户,甚至涵盖其他银行的账户。
显然,消费者也对此抱有兴趣:IPSOS Mori最近的一项调查发现,75%的人希望能够查看有关自己如何支出资金的数据。
2. 各地区进展不一
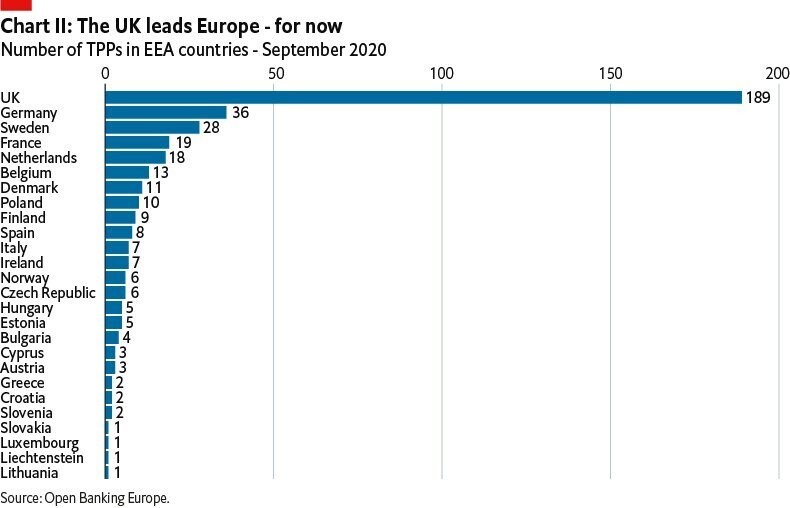
英国被公认为开放银行领域的领先者。英国采取监管驱动的方式,早早为最大型银行设定期限,要求其建设所需基础设施。英国九大银行还共同出资建立了一个中央项目和平台,即开放银行实施实体(OBIE),耗资至少6000万英镑。OBIE在最新年度报告中指出,英国开放银行系统的用户超过300万,已有或正在筹备参与其中的公司超过700家。
欧盟的开放银行政策同样以监管为重点,主要体现为PSD2。不过,该指令要求银行创建与第三方交互所需的API,却没有就具体实施方式提供明确指导。因此,开放银行在部分欧盟国家发展良好。例如,比利时的KBC推出了一款多银行应用,并与PayPal等合作伙伴集成。一些成员国仍有很长的路要走,开放银行在欧盟跨境发展中也遇到了挑战。
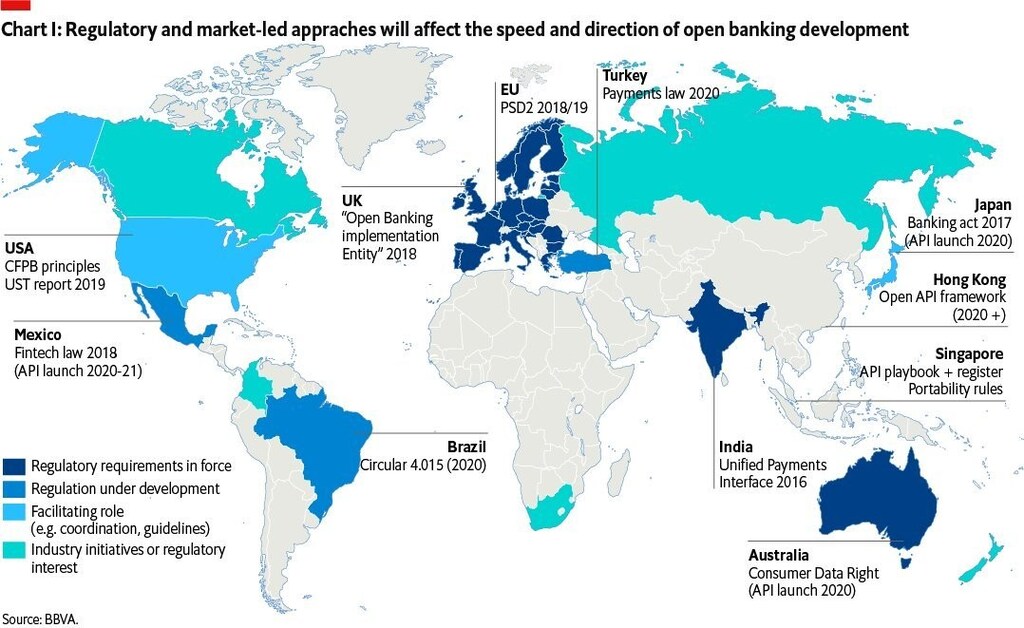
亚太地区的开放银行仍处于较早阶段,迄今主要由市场力量推动。不过,新加坡和香港等许多亚洲国家如今正将开放银行列为优先事项。亚洲个人分享数据的意愿相对更高,预计未来几个月和几年里将迅速发展。与此同时,澳大利亚推出了新的消费者数据权制度,有望为其成为亚太地区开放银行领域的领先者铺平道路。
在美国,许多银行与Plaid、PayPal、Intuit和Zelle等金融科技公司合作。与欧洲相比,监管机构采取了相对宽松的做法,允许行业自行规划标准化的发展路径。金融数据交换组织等多项举措旨在推动开放银行实践标准化。加利福尼亚州、纽约州和弗吉尼亚州等地已出台数据隐私法律,这些法律被视为开放银行发展的先决条件。
3. 新冠疫情及其后续影响
新冠疫情使银行业的数字化转型提前了数年。如今,消费者使用网点或现金的可能性降低,采用数字渠道的可能性则更高。这一趋势将持续下去。
疫情为开放银行带来了强劲推动。英国开放银行平台的用户数量在2020年4月至9月间翻了一番。与此同时,OBIE与Ipsos MORI开展的研究显示,受访中小企业中有50%自疫情开始以来已开始使用开放银行。
消费者也希望开放银行进一步拓展应用。这包括更方便地查看定期订阅,将养老金信息整合在一起,支持不同银行账户间即时转账,以及通过将支出分类汇总来帮助人们更好地了解自己的消费情况。
4. 数字技术是未来成功的关键
我们与EIU合作开展的报告发现,87%的国家已部署某种形式的开放API。基础条件已经具备,但开放银行要取得成功并实现可持续发展,必须赢得消费者信任。
消费者必须看到分享数据带来的明确益处。这意味着提供有差异化、量身定制的产品;也意味着建立稳定可靠的系统,在开放银行蓬勃发展时能够应对需求激增,并提供快速服务。
消费者必须相信自己的数据会得到保护。ING最近的一项国际调查发现,在欧洲各地的受访者中,只有30%愿意让企业分享自己的数据——即使获得了同意。同样,英国小企业联合会发现,大多数企业对以电子方式分享银行数据持“谨慎”态度。
许多银行仍在使用复杂的遗留IT系统,无法建立这种信任。这些系统的运营风险较高,导致新服务无法无缝推出。它们缺乏快速开发和推出产品的能力,也无法创新并打造量身定制、超个性化的体验。
要让开放银行取得成功,银行必须采用端到端数字化架构。
这需要现代化银行平台具备以下特征:
基于开放API:这是银行与第三方服务提供商合作创造价值的唯一途径;
由AI分析驱动:这使第三方服务提供商能够轻松处理数据,也意味着银行可以在内部使用数据,获取高质量洞察,从而更好地实现服务个性化。这是EIU调查中近三分之一(32%)受访者的首要优先事项。
弹性扩展:云等先进技术能够应对快速增长且高度波动的使用需求;
高度安全:银行平台必须达到最高安全标准,包括身份验证、授权和访问控制等方面。
革命还是演进?
这种根本性变革要在全球范围内全面演进仍需时日,但毫无疑问,这一趋势正在加速,新冠疫情更是如此。借助先进的银行技术,开放银行有望为全球银行、金融科技合作伙伴以及数十亿银行客户带来真正的变革。




