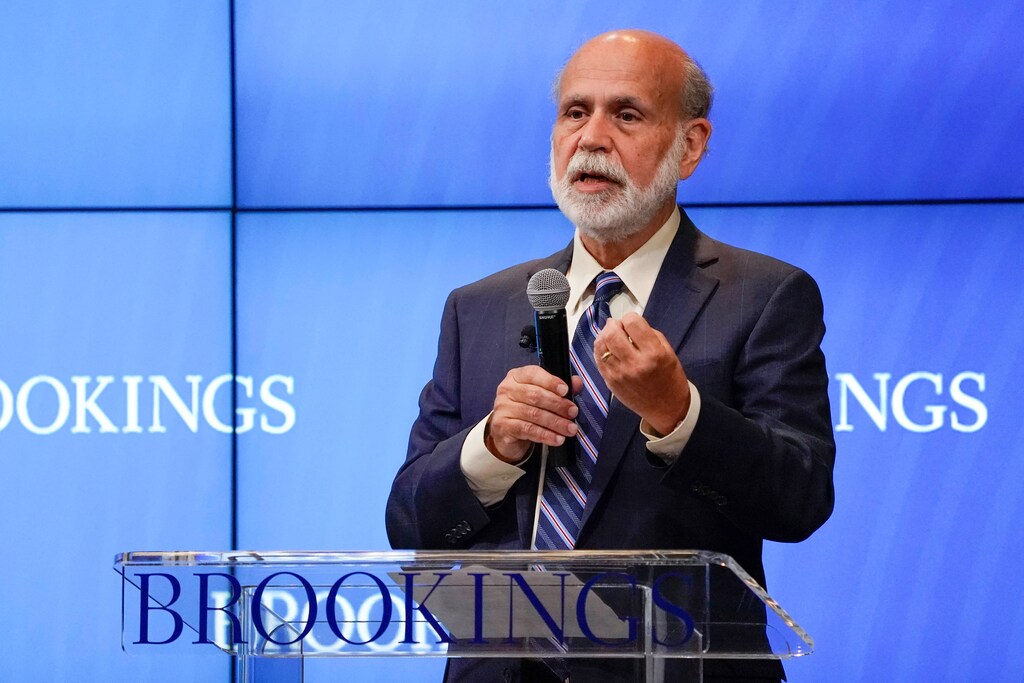
今年的诺贝尔经济学奖授予道格拉斯·戴蒙德、菲利普·戴布维格和本·伯南克,以表彰他们对金融危机的研究。
戴蒙德和戴布维格基本解释了银行为何存在,以及它们在经济中发挥的双重作用——监督借款人并向个人提供流动性。
米兰博科尼大学金融学教授埃莱娜·卡莱蒂解释了他们的获奖研究为何在当今经济环境下意义重大。
戴蒙德、伯南克和戴布维格为何获奖?
戴蒙德和戴布维格的研究戴蒙德和戴布维格基本解释了银行为何存在,以及银行如何将个人储蓄引导至生产性投资,从而在经济中发挥作用。从根本上说,银行发挥两种作用。一方面,它们监督经济中的借款人;另一方面,它们向个人提供流动性。个人并不知道未来需要买什么,因此可能不愿存钱,担心需要用钱时无法取出。银行通过保证我们需要时能够取出存款,缓解了这种顾虑。
问题在于,银行提供这种保证的同时,即使财务状况健康,也容易受到危机冲击。当个别存款人担心许多其他存款人正在从银行取钱时,就会出现这种情况。这会促使他们也取出自己的钱,进而引发恐慌,导致挤兑。
本·伯南克通过研究20世纪30年代大萧条期间的银行行为,对此作出了贡献。他指出,大萧条期间的银行挤兑是导致危机持续时间更长、程度更深的决定性因素。
与往年相比,今年诺贝尔奖获奖研究背后的观察似乎相当直观。它们为何如此重要?
关键在于,即使银行财务状况稳健,也可能因存款人恐慌而陷入脆弱境地。又如2007—09年全球金融危机,银行基本面存在问题,而恐慌又使问题进一步恶化,两者可能共同作用。
认识到健康银行固有的脆弱性后,人们便可以开始思考如何通过政策降低这种风险,例如存款保险,以及向公众保证央行会在必要时作为最后贷款人出手。
如果银行挤兑是由流动性问题(恐慌)而非资不抵债引起的,政府或央行的一则公告很可能就足以解决问题,通常甚至无需实际支付任何存款保险。另一方面,如果银行危机是由资不抵债引起的,就需要注入资金拯救该机构。
戴蒙德和戴布维格开始发表研究成果之前,关于银行挤兑的主流看法是什么?
过去发生过许多银行挤兑,人们也知道金融危机与挤兑有关,尤其是在1913年美国联邦储备系统成立之前。人们明白,银行挤兑会加剧金融危机,使危机持续更久。但导致挤兑的机制并未得到充分理解。
要判断遇到的是哪种银行挤兑,有多容易?
并非总是容易。例如,2008年爱尔兰发生的情况曾被视为由流动性担忧引发的典型银行挤兑。政府出面向债权人提供全面担保,但随后人们发现银行实际上已资不抵债,政府不得不向银行注入巨额资金,最终引发主权债务危机。
说到主权债务危机,戴蒙德和戴布维格的研究也构成了金融传染研究文献的基础,而相关研究建立在一篇2000年的论文之上,作者是富兰克林·艾伦和道格拉斯·盖尔。我与艾伦和盖尔合作多年,我们所有的论文都以戴蒙德以及戴蒙德和戴布维格的研究为基础。
国家的保证能够平息由流动性问题引发的银行挤兑,与此类似,2011年欧元区危机期间,时任欧洲央行行长马里奥·德拉吉表示,央行将“不惜一切代价”维护欧元,由此成功平息了政府债券市场上的挤兑。
奖项公布后,社交媒体上许多人表示,伯南克曾深度参与量化宽松(QE),而量化宽松助长了当今的全球金融问题,因此不应该庆祝他获奖。您怎么看?
我认为,如果没有量化宽松,我们今天面临的问题会严重得多;同时,这个奖项表彰的是他作为学者的成就,而不是他担任美联储主席期间的表现。此外,2008年后采取量化宽松政策的众多央行行长中,伯南克只是其中之一。
让银行保持稳定的并不只有央行的举措。还应指出,2008年后有关银行必须持有多少资本的规则发生变化,使金融系统比以前更能抵御银行挤兑。
学者首次阐明银行挤兑和金融传染风险时,就应该出台此类规则吗?
相关研究文献确实已经提示了这些风险,但在监管方面,我们直到全球金融危机之后才看到诸如宏观审慎监管以及更严格的微观审慎监管等改革。这表明监管机构低估了金融危机风险;传统上实力强大的银行业游说团体或许也起到了推动作用,它们成功说服监管机构相信风险得到了妥善管理。
如果未来区块链技术或央行数字货币使零售银行的重要性下降,您认为金融恐慌的威胁会减弱吗?
如果我们走向这样一种局面:存款人把钱存入央行而非零售银行,那么零售银行业务的作用会减弱,但我认为我们离这一步还很远。央行数字货币可以通过这样的方式设计,使零售银行仍然不可或缺。无论如何,戴蒙德和戴布维格关于流动性恐慌的洞见依然适用,因为凡是投资者之间的协调失灵十分重要的情境,都适用这些洞见,例如主权债务危机、货币攻击等。




