加密货币可以使国际支付更加高效、便捷和安全,同时免去与传统货币转移相关的繁琐操作和安全流程;
加密货币日益普及,给监管机构带来挑战,它们必须应对金融稳定以及防范洗钱和资助恐怖主义等问题;
为打击这些加密货币犯罪,监管机构需要与技术专家携手合作,保持前瞻性思维,设计切合实际需要的法律。
数字货币已经存在十年,但管理它们的监管体系支离破碎、效果不彰,在一些国家甚至根本不存在。这使非法活动得以滋长,从携款消失的欺诈性比特币交易商,到恐怖主义融资和跨国洗钱,无所不包。
数字货币是不可避免的未来,因此需要国际协调与各国自身行动,以堵住让加密货币犯罪滋长的法律漏洞。近期,来自世界各地的金融和监管专家在由Absa主办、与世界经济论坛(WEF)全球未来理事会和金融行动特别工作组(FATF)合作举办的一场网络研讨会上,讨论了数字资产及其带来的洗钱风险。
全球监管机构面临的挑战在于,找到合适的监管工具,以应对加密货币普及所带来的风险。现有监管工具在应对消费者与金融犯罪及洗钱风险方面存在局限。随着洗钱者转向比特币、以太币和瑞波币等数字货币,以便“套现”其非法所得,并使交易在全球范围内即时、匿名地周转,监管机构对加密货币的审查力度也随之加大。
监管思路出现重大转变的一个信号是,由全球63家成员央行和货币当局组成的国际清算银行(BIS)宣布,“加密货币并非货币,而是可能被用于促成洗钱、勒索软件攻击及其他金融犯罪的投机性资产”。这一看法出现之时,自2014年以来已有60多家央行启动了数字货币项目,这表明一些央行认为,央行数字货币是长期维护金融体系完整性的更优路径。
比特币近期的波动也引发了关于加密货币作为一类资产长期可行性的重要疑问。同样,勒索软件及其他金融犯罪事件的增多,也使人们日益担忧相关监管问题,以及如何应对新出现的反洗钱/反恐怖主义融资(AML/CFT)风险。
显然,这些新型货币既为金融业、政策制定者和消费者带来机遇,也带来挑战。数字货币可以使国际支付更加高效、便捷和安全,同时免去与传统货币转移相关的繁琐操作和安全流程,从而提升整体经济效率。
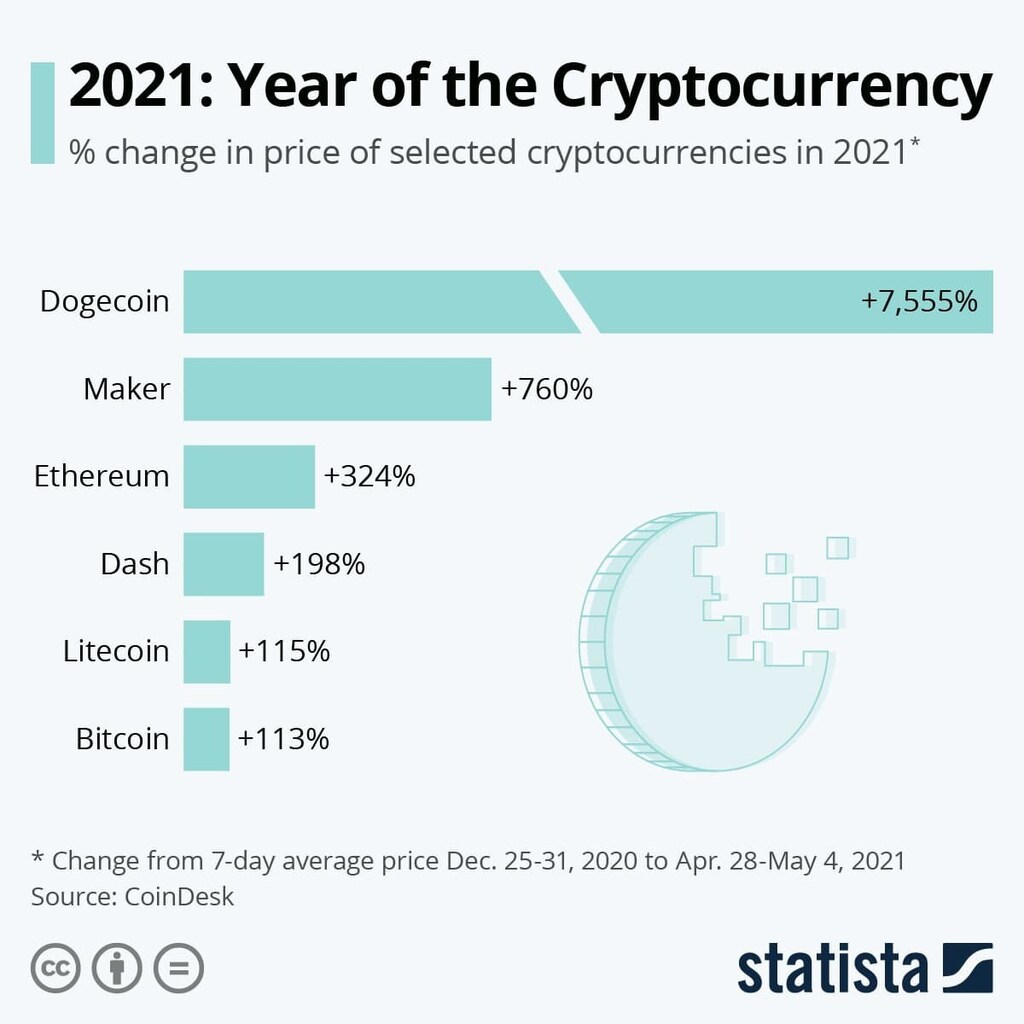
然而,随着越来越多普通民众投资加密货币,机构投资者也将其纳入投资组合,加密货币日益普及引发了关于金融稳定以及防范洗钱和资助恐怖主义的重要疑问。
在打击这些犯罪方面,监管机构需要与技术专家携手合作,使法律跟上变化的步伐。此外,监管机构需要保持前瞻性思维,设计切合实际需要的法律,而不是试图阻止不可避免的发展。
此外,合作至关重要,数字资产的监管需要通过国际合作、本地执法,以及具备技术能力、能够跟踪这些快速发展动态的主管机构来实现。
2019年,FATF出台指导意见,要求各国评估并降低与加密资产活动及服务提供商相关的风险。该意见要求服务提供商在主管国家机构注册并接受监管。然而,FATF报告显示,仅有四分之一的国家采纳了这些指导意见。
尽管一些司法管辖区已建立反洗钱框架,并对不合规的交易商实施制裁,但由于全球缺乏统一性,犯罪分子可能迅速转移至不受监管的国家。落实所谓的“旅行规则”对消除司法管辖区套利至关重要。同时,消除资产交易的匿名性并收集交易数据也至关重要。
FATF正在更新其指导意见,并鼓励各国加强信息共享。该组织认同,严格的监管不会扼杀创新,反而会增强行业实力,并推动更多经济增长。
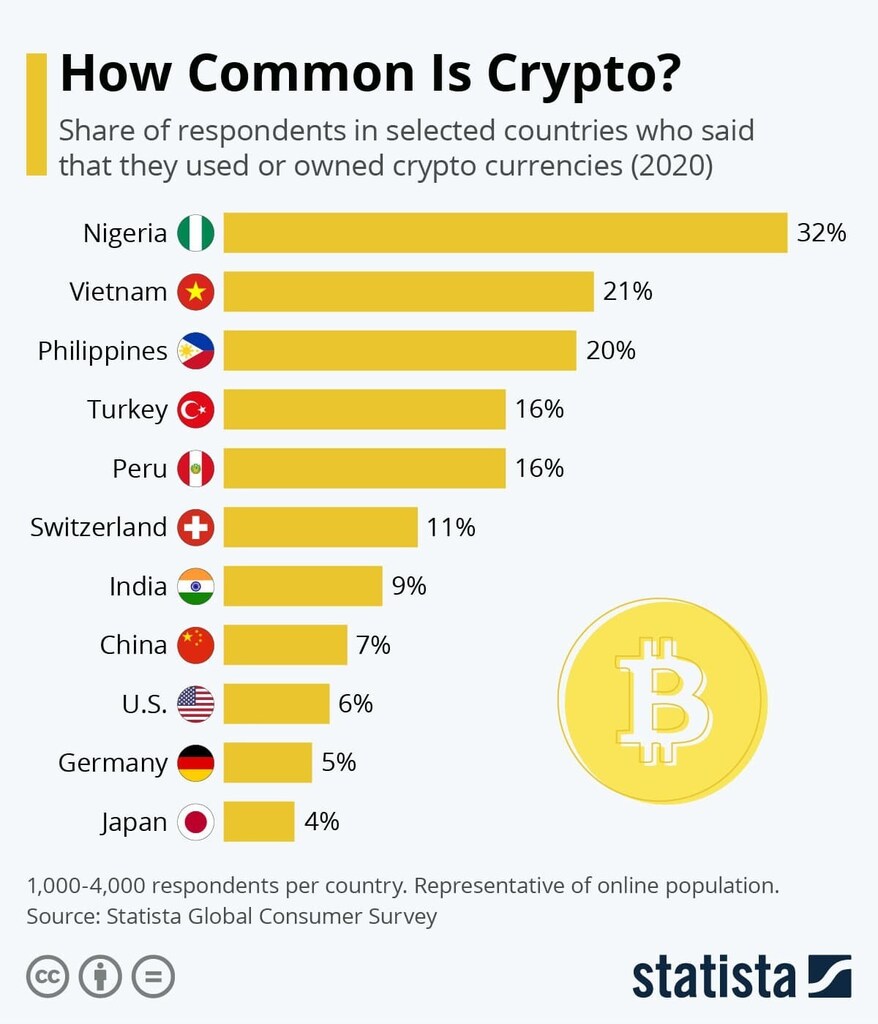
在南非,购买加密资产并不受监管。司法与惩教服务部长罗纳德·拉莫拉表示,这种保护缺失使消费者极度脆弱,一些怀抱希望的投资者已经损失了资金。
尽管一些交易平台和金融机构已实施“了解你的客户”(KYC)程序,但这并非普遍做法。这使我们容易受到一些辛迪加的影响,它们购买加密资产用于洗钱和资助恐怖主义活动,并企图规避外汇管制、掩盖非法资金流动。
开展政府间合作,以建立灵活而有效的监管框架至关重要,对于不断发展的趋势,需要统一应对。南非已设有一个跨部门工作组,负责调查金融欺诈,成员包括警方、“猎鹰”部门和南非税务局;此外,还计划扩大该情报中心,将加密资产服务提供商纳入其中。
其他新兴数字资产包括央行数字货币(CBDC)。目前约有20种央行数字货币处于研发阶段,中国人民银行计划以名为e-RMB(数字人民币)的数字货币取代实物现金。在数个城市开展试点项目的中国公民可以下载应用程序,并参与抽奖,赢取可用于指定服务商消费的资金。
尽管这是一项庞大的基础设施工程,但参与中国试点项目的人士普遍认为,数字人民币便捷、高效且安全。央行数字货币将增强国际贸易,而中国的先发优势可能因其安全性而使其货币走向国际化。
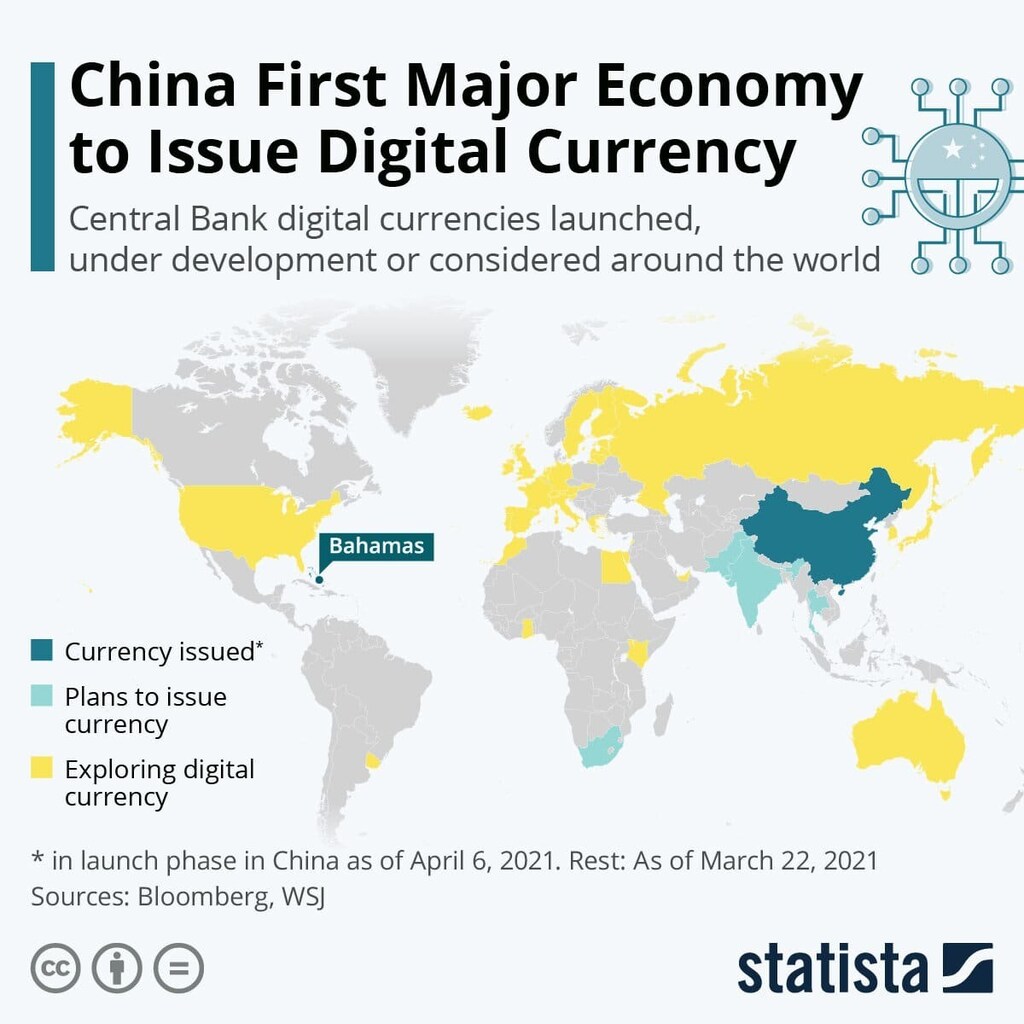
其中一项挑战是如何使不同的央行数字货币相互兼容,国际货币基金组织正在研究数字货币的跨境使用。人们提出了一系列疑问,包括当外国体系与本国货币并行使用时,这种“货币替代”将产生何种影响,是否会削弱本国货币并影响汇率制度。
区块链技术正促使世界以全新视角看待货币与经济理念,并为金融市场带来亟需的创新。一旦区块链的可扩展性问题得到解决,技术方案降低了欺诈风险,数字货币便有望在全球范围内带来积极体验。
以往的金融危机表明,全球体系彼此紧密关联,而加密资产的转移速度之快,意味着主管机构将难以在这些庞大网络中监测、阻止或撤销交易。跨境对话至关重要,尤其是技术主管部门之间的对话,以共同应对这一局面。
现实情况是,加密货币已有十年历史,金融机构本应更快作出反应,但诸如让加密货币犯罪滋长的匿名性等问题,无法通过现有法规或体系加以解决。
我们需要审慎而妥善地推进此事,确保其经得起时间考验。这可能意味着我们需要放缓步伐,但若要取得成效,规则和工具切合实际需要至关重要。
欧洲证券及市场管理局(ESMA)首席经济学家兼风险分析主管Steffen Kern为本博客文章的共同作者。本文所表达的观点仅代表作者本人,不一定反映欧洲证券及市场管理局的观点。




