继尼日利亚于10月推出电子奈拉后,撒哈拉以南非洲的几家央行正处于数字货币试点阶段。
央行数字货币(CBDC)是现金的数字版本,由央行发行和监管,因此比加密资产更安全、波动性更低。
CBDC可以为此前没有银行账户的人提供金融服务,并让跨境转账和支付变得更快捷、成本更低。
但这也带来风险和挑战,包括数据隐私、网络攻击以及公众能否使用数字基础设施。
继尼日利亚于10月推出电子奈拉后,撒哈拉以南非洲的几家央行正在探索数字货币或开展试点。尼日利亚是继巴哈马之后第二个推出央行数字货币的国家。
央行数字货币(CBDC)是现金的数字版本,由央行发行和监管,因此比加密资产更安全、波动性更低。正如本周图表所示,南非和加纳正在开展试点,其他国家则处于研究阶段。
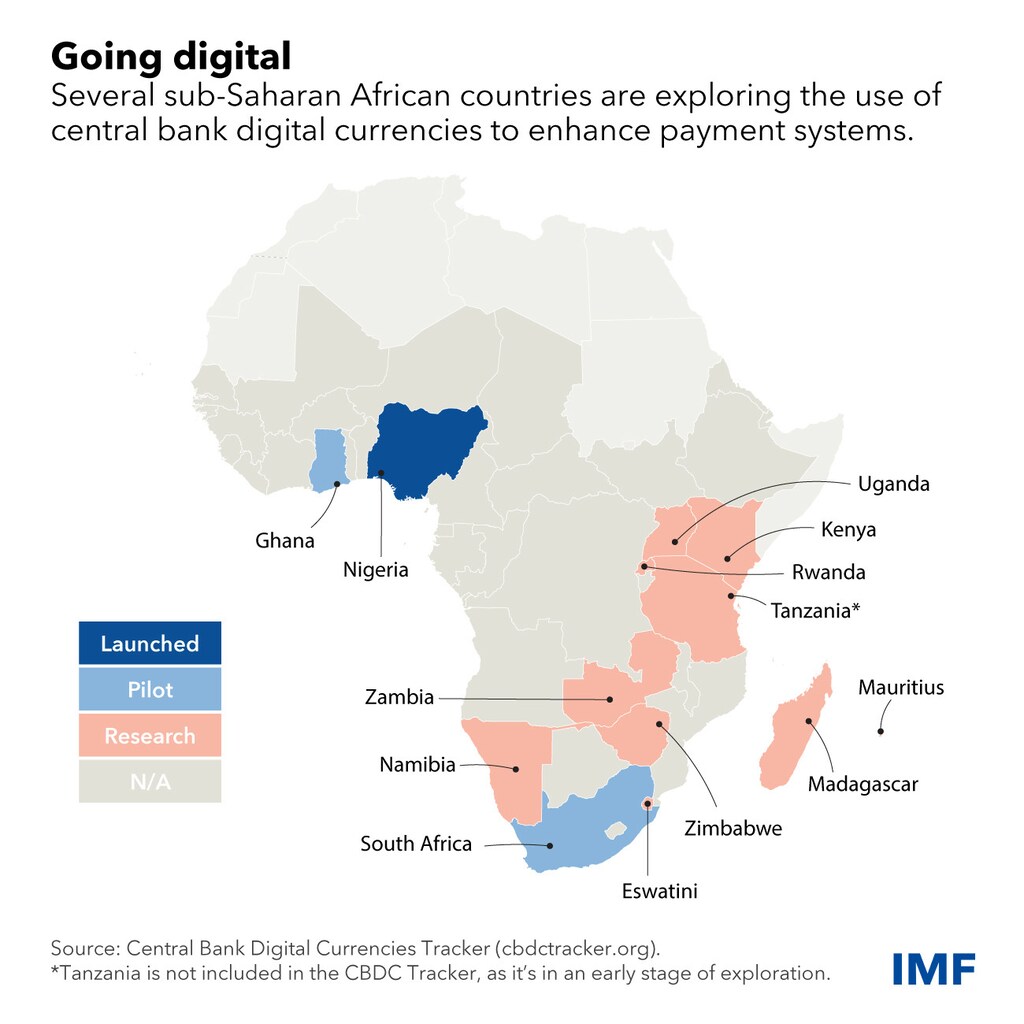
南非储备银行正在试验批发型CBDC,该货币仅供金融机构用于银行间转账,这是其第二阶段科霍哈项目的一部分。该国还参与了一项跨境试点,合作方包括澳大利亚、马来西亚和新加坡的央行。
相比之下,加纳银行正在测试通用型或零售型CBDC——电子塞地。任何人都可以通过数字钱包应用或非接触式智能卡使用这种货币,智能卡还支持离线使用。
非洲国家为何发行更多央行数字货币
各国发行CBDC的动机各不相同,但对该地区而言,这可能带来一些重要益处。
首先是促进金融普惠。 CBDC可以为此前没有银行账户的人提供金融服务,尤其是在设计时考虑离线使用的情况下。在没有互联网接入的偏远地区,人们可以使用简单功能手机,以极低成本或零成本进行数字交易。
CBDC可用于发放定向福利款项,尤其是在疫情或自然灾害等突发危机期间。
CBDC还可以促进跨境转账和支付。 撒哈拉以南非洲是汇款收款成本最高的地区,平均费用略低于转账金额的8%。CBDC可以缩短支付链条、加剧服务提供商之间的竞争,让汇款更便捷、更快速、成本更低。加快跨境支付清算也有助于促进该地区内部以及该地区与世界其他地方的贸易。
不过,发行CBDC前还需考虑相关风险和挑战。各国政府需要改善公众获取数字基础设施的条件,例如手机和互联网连接。尽管该地区已取得显著进展,仍需加大投资。
更广泛而言,央行需要培养专业知识和技术能力,以管理数据隐私风险(包括潜在网络攻击带来的风险)以及金融诚信风险。这要求各国加强国家身份识别系统,以便更有效地执行客户身份识别要求。另一个风险是,民众可能从银行提取过多资金购买CBDC,影响银行的放贷能力。金融体系不稳定的国家尤其容易面临这一问题。
央行还需要考虑CBDC对数字支付服务私营行业的影响。该行业通过移动货币服务,在促进金融普惠方面已取得重要进展。




