39岁的爱德华·约瑟夫·卡雷梅拉是乌干达中部布伊奎区居民。他在卢旺达和乌干达之间经营鱼类贸易已有八年。过去,他每月至少六次从基因迪维多利亚湖岸边的仓库乘巴士前往卢旺达基加利的尼亚布戈戈,路程漫长而艰辛,单程就要九个小时;那里是他的鱼货目的地。他的货物由卡车运输,但他还必须亲自前往收取货款,将钱兑换成乌干达先令后,再回去购买更多鱼货。
由于往返路途遥远,这门生意越来越难以为继。尽管他与同一批客户合作了很久,情况却始终无法改变,他不得不亲自去取钱。
但自从推出跨境汇款服务后,他在基加利的客户如今可以在他身处乌干达时,将钱汇入他的MTN乌干达移动支付账户。他因此节省了成本,生意也扩大了。
卡雷梅拉说,移动支付让他的生意受益匪浅。尽管他接触手机还不到二十年,却已经无法想象没有手机的生活。“我的生意变得轻松得多,成本也更低了;现在和工人打交道也容易多了,我需要什么,只要给他们汇钱,他们就会去买。”
这项移动支付服务现已扩展至通过World Remit、Small World和Western Union等合作伙伴,接收来自其他国家的国际汇款。
卡雷梅拉这样的例子表明,借助手机,非洲确实有机会弥补多年发展滞后的局面。
撒哈拉以南非洲的移动支付账户 数量已超过银行账户,全球贸易组织GSMA的一份报告称。这为数百万没有银行账户的农村贫困人口带来了融入金融体系的机会,使他们能够受益于储蓄、小微企业贷款、汇款等产品;这些小企业大多以非正规形式经营。
分析人士认为,移动支付在非洲的影响仍有很大的拓展空间。GSMA称,可行的农村移动支付市场目前仅开发了17%;以坦桑尼亚为例,该国仍有多达92%的人口没有银行账户,农村地区尤为如此。
尽管如此,该地区移动支付的普及速度超过了世界其他地区,共有277项全球移动支付服务中的140项来自该地区;当地超过40%的成年人经常使用这项服务,但这似乎还只是个开始。
电信行业高管表示,企业不能安于现状,当前的市场动态毫不留情。随着智能手机和互联网普及率不断提高,电信公司面临越来越大的压力,需要通过语音和短信以外的额外服务创造收入,这也意味着收入增长放缓,原因是所谓的互联网平台对传统业务造成了冲击。越来越多的人绕过语音和短信服务,转而使用WhatsApp、Facebook等社交媒体进行语音通话和即时通信。
“电信运营商别无选择,只能借助创新,并发挥移动支付可扩展的优势。”GSMA总干事马茨·格兰里德在近期于达累斯萨拉姆举行的Mobile 360活动上说。
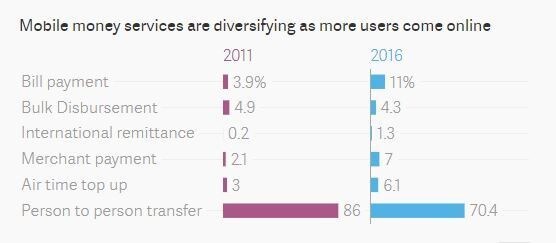
不过,亮眼的数据只展现了部分情况。移动支付真正发挥的平权作用,体现在围绕金融服务开展的创新上。电信企业推出了多种应用场景,覆盖非洲各个经济阶层,从汇款、手机话费充值等简单服务,到缴费以及银行账户向手机钱包转账等更复杂的服务。
随着越来越多人克服数字文化冲击、掌握数字技能,他们开始使用轻触支付等商户支付方案购物,同时缴纳水电等公用事业账单、有线电视订阅费,甚至税款。移动支付大幅提升了效率。例如,达累斯萨拉姆供水与排污公司开始通过移动支付收款后,收入征收额增加了38%。
格兰里德还指出,电信企业必须开发更多便民、解决实际问题的非通信服务,同时巩固现有应用场景;行业要维持运营,就要依靠这些新的收入来源。
移动支付已成为社会弱势群体的生命线。例如,坦桑尼亚尼亚鲁古苏难民营多达52%的难民使用移动支付接收人道主义现金捐助、来自原籍国的汇款以及工资。
这项创新虽诞生于东非,但西非已成为移动支付的新前沿。目前,撒哈拉以南非洲近29%的活跃移动支付账户位于西非,而五年前这一比例仅为8%。
加蓬、加纳、肯尼亚、纳米比亚、坦桑尼亚、乌干达和津巴布韦等市场,活跃移动支付用户占用户总数的比例超过40%。
Vodacom Tanzania移动商务总监西托约·洛波科伊伊特表示,运营商必须跳出与其他移动网络运营商互联互通的范畴,创新服务,将银行等其他参与者纳入其中,同时深化现有服务。
“我在中国时,甚至没见过他们的钱,所有交易都是无现金的,效率非常高。我们应该朝这个方向努力,但移动网络运营商无法独自实现这一点;我们必须与其他行业参与者互联互通。”西托约说。
不断丰富的移动支付储蓄和信贷产品,正迅速改变人们获取小额贷款的方式。仅M-Pesa的信贷产品M-Shwari,自2012年以来就已发放总额达13亿美元的小额贷款,其中大部分流向中小企业。该产品的不良贷款率为1.92%,而银行利率又高得令人难以承受,因此这类信贷产品的普及度只会继续提高。
移动支付也被视为非洲多个社会和经济群体的生命线。例如,代理商数量从2011年的10万名增至2016年的150万名;该地区移动支付收入的47%流向代理商。
手机覆盖面广,尤其在非洲已证明是一项优势。它是一种多功能工具,持续改善各地人们的生活。随着世界努力连接下一个十亿人,为加快这一进程,各国政府必须提供必要的政策支持,并更新现行过时法规。




